解説記事2026年04月06日 解説 SSBJ基準の改正「温室効果ガス排出の開示に対する改正」の概要(2026年4月6日号・№1117)
解説
SSBJ基準の改正「温室効果ガス排出の開示に対する改正」の概要
サステナビリティ基準委員会(SSBJ) 委員長 川西安喜
サステナビリティ基準委員会(SSBJ) 常勤委員 山口奈美
Ⅰ はじめに
サステナビリティ基準委員会(以下「SSBJ」という。)は、2026年3月13日に、「温室効果ガス排出の開示に対する改正」として、次の3つのサステナビリティ開示ユニバーサル基準及びサステナビリティ開示テーマ別基準の改正を公表した(以下まとめて「本改正基準」という。)。
・サステナビリティ開示ユニバーサル基準
「サステナビリティ開示基準の適用」(以下「改正適用基準」という。)
・サステナビリティ開示テーマ別基準第1号
「一般開示基準」(以下「改正一般基準」という。)
・サステナビリティ開示テーマ別基準第2号
「気候関連開示基準」(以下「改正気候基準」という。)
本稿では、本改正基準の概要をその背景とあわせて解説する。なお、文中の意見にわたる部分は筆者の私見であり、SSBJの公式見解ではないことをあらかじめお断りしておく。
Ⅱ 本改正基準の公表の経緯
SSBJは2025年3月5日、我が国最初のサステナビリティ開示基準(以下「SSBJ基準」という。)を公表した。SSBJ基準は、国際サステナビリティ基準審議会(以下「ISSB」という。)が公表するIFRSサステナビリティ開示基準(以下「ISSB基準」という。)と機能的に整合するものとなるように開発されているものである。
また、SSBJでは、SSBJ基準公表後の対応として、SSBJ基準がISSB基準と機能的に整合していることを維持することとしている。そのために、ISSBによりISSB基準が新規に公表される又は既存のISSB基準が改訂される場合、SSBJにおいて、SSBJ基準における取扱いについて可及的速やかに検討を開始することとしている(サステナビリティ開示ユニバーサル基準「サステナビリティ開示基準の適用」BC19項(1))。
1 ISSBによるISSB基準の修正
2025年12月11日、ISSBにより「温室効果ガス排出の開示に対する修正−IFRS S2号に対する修正」(以下「IFRS S2号の修正」という。)が公表された。また、同日に、IFRS S2号の修正を反映した「SASBスタンダード」の修正として、「『温室効果ガス排出の開示に対する修正』と整合した結果的修正−『SASBスタンダード』に対する修正」(以下「『SASBスタンダードの結果的修正』」という。)が公表された。
IFRS S2号の修正は、企業がISSB基準の適用を準備する過程で識別された適用上の課題に対応するものとなっている。ISSBによって対処された課題の多くは、SSBJがSSBJ基準を開発する際に識別したものであり、ISSBと問題の所在や考えられる解決策について議論していたものである。
2 SSBJ基準の改正
SSBJでは、SSBJ基準がISSB基準と機能的に整合していることを維持する方針を踏まえて、IFRS S2号の修正に対応するSSBJ基準の取扱いを検討するプロジェクトを開始し、2025年12月15日に、検討の結果を公開草案「温室効果ガス排出の開示に対する改正案」として公表した。その後、公開草案に対して寄せられたコメント等を踏まえた検討を経て、2026年3月13日に本改正基準を公表した。
SSBJでは、SSBJ基準とISSB基準の違いについて説明することを目的として、財務会計基準機構(FASF)及びIFRS財団の連名での公表文書である「SSBJ基準とISSB基準の比較」を公表している。また、ISSB基準の各パラグラフがSSBJ基準のどこに取り入れられているのかを説明することを目的として、SSBJの公表文書である「SSBJ基準とISSB基準の項番対照表」を公表している。IFRS S2号の修正及び本改正基準の公表を受けて、2026年3月31日に、これらの文書の最新版を公表している。最新版において、ISSB基準との差異として新たに追加したものはない。また、既存の差異項目のうち1件を削除している(後述参照)。
Ⅲ 本改正基準の概要
本改正基準は、温室効果ガス排出の開示に関連する次の4つの論点について、サステナビリティ開示テーマ別基準第2号「気候関連開示基準」(以下「気候基準」という。)の定めをまとめて改正するものである。
・スコープ3カテゴリー15の温室効果ガス排出の測定及び開示
・ファイナンスド・エミッションに関する追加的な情報の開示
・「温室効果ガスプロトコルの企業算定及び報告基準(2004年)」(以下「『GHGプロトコル(2004年)』」という。)の使用に対する法域別の救済措置
・地球温暖化係数(以下「GWP」という。)の使用に対する法域別の救済措置
また、改正適用基準において、参照する「SASBスタンダード」のバージョンを2023年12月最終改訂版から2025年12月最終改訂版に変更している。SSBJ基準では、「SASBスタンダード」が改訂された場合、改訂後の「SASBスタンダード」を参照し、その適用可能性を考慮することを自動的には要求するのではなく、適正手続を経て適用基準を改正してから、改訂後の「SASBスタンダード」を参照し、その適用可能性を考慮することを要求することとしている。ISSBが「SASBスタンダードの結果的修正」を2025年12月に公表したことを受け、参照する「SASBスタンダード」のバージョンを最新のものに更新している。
さらに、本改正基準が、SSBJ基準の初めての改正になることを踏まえ、改正気候基準、改正適用基準及び改正一般基準のそれぞれについて、必要と考えられる文言の修正を行っている。
以下では、改正気候基準を中心に本改正基準の主な内容について解説する。
1 スコープ3カテゴリー15の温室効果ガス排出の測定及び開示
気候基準では、スコープ3の温室効果ガス排出について、カテゴリー別の開示が求められている。この点、対応するIFRS S2号の要求事項に関連して、カテゴリー15(投資)に含める温室効果ガス排出の範囲について、測定の方法論が確立されていない一部の種類の排出が含まれるかどうかが不明瞭であるとされていた。
改正気候基準では、カテゴリー15に含まれる範囲について、次の容認規定を追加している。
・カテゴリー15の温室効果ガス排出の測定及び開示にあたり、ファイナンスド・エミッション以外の温室効果ガスを除外することができる(改正気候基準第56-2項)。また、「ファイナンスド・エミッション」の定義を改正し、スコープ3カテゴリー15の全部又は一部を構成するものであることを明確にしている(改正気候基準第6項(14)及び第57項)。
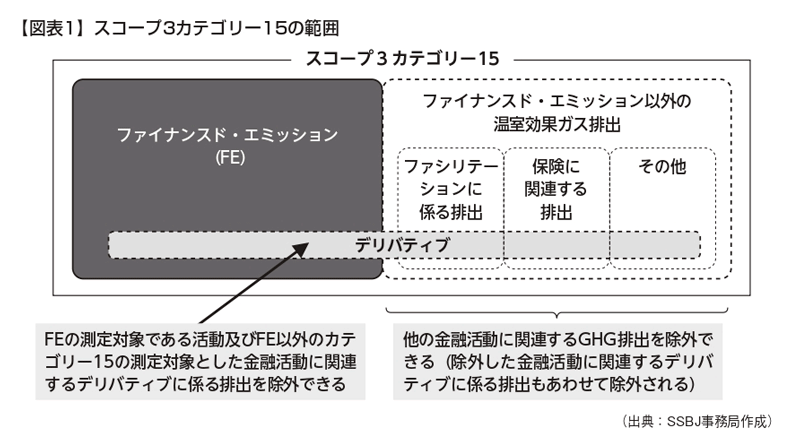
ここで、開示の範囲をファイナンスド・エミッションに限定する場合、ファシリテーションに係る排出や保険に関連する排出などの他の種類のカテゴリー15の温室効果ガス排出を除外することになる。
・カテゴリー15の温室効果ガス排出に含めることとした金融活動について、当該金融活動に関連するデリバティブに係る温室効果ガス排出をカテゴリー15から除外することができる(改正気候基準56-2項また書き)。
デリバティブについては、「ファシリテーションに係る排出」や「保険に関連する排出」をカテゴリー15から除外する場合には、そのような金融活動に関連するデリバティブについてもあわせて除外されることとなる。さらに、カテゴリー15に含めることが要求されているファイナンスド・エミッション、及びファイナンスド・エミッション以外で、カテゴリー15の測定対象に含めることとした金融活動についても、そのような金融活動に関連するデリバティブに係る排出については、カテゴリー15から除外することができることとなる。結果として、デリバティブに係る排出については、そのデリバティブがカテゴリー15の測定対象に含める金融活動に関連する場合であっても、測定対象に含めない金融活動に関連する場合であっても、除外することが認められることが想定される。
改正気候基準に基づくスコープ3カテゴリー15の範囲について、図表1に図示している。
また、カテゴリー15の範囲からの除外を認めることに関連して、次の追加的な開示を求めている(改正気候基準第56-3項)。
・カテゴリー15から除外することとした温室効果ガス排出がある場合、除外したカテゴリー15の温室効果ガス排出に関連する金融活動についての説明。
・除外したデリバティブがある場合、当該デリバティブに関連する金融活動についての説明。加えて、SSBJ基準ではデリバティブの定義を設けていないことに関連して、何をデリバティブとして扱ったかについての説明を求めている。
さらに、既に定められているスコープ3温室効果ガス排出のカテゴリー別の開示に加えて、カテゴリー15の温室効果ガス排出の開示に含めたファイナンスド・エミッションの合計を小計として開示することを求めている(改正気候基準第56-4項)。
2 ファイナンスド・エミッションに関する追加的な情報の開示
気候基準では、企業が商業銀行又は保険に関する活動を行う場合において、ファイナンスド・エミッションの絶対総量及びグロス・エクスポージャーに関する追加的な情報を産業別に開示することが要求されている。改正前の気候基準では、産業別の開示にあたって、「世界産業分類基準」(以下「GICS」という。)を用いることが要求されていた。この点、対応するIFRS S2号の要求事項に関連して、GICSを用いることが強制されることに関して、法域によって要求される報告との重複やGICSの使用に係るラインセンス契約の必要性といった、追加的な負荷の問題が指摘されていた。
改正気候基準では、産業別の分解にあたってGICSを用いなければならないとする要求事項が削除されている。ファイナンスド・エミッションに関する追加的な情報を産業別に開示するにあたっては、気候関連の移行リスクに対するエクスポージャーを理解するうえで有用な情報をもたらす方法で相手方を産業別に分類することができる産業分類システムを選択することとしている(改正気候基準C5項(1)②、C5項(2)①、C5項(5)、C6項(1)②、C6項(2)①及びC6項(5))。
ここで、改正気候基準は、産業分類システムの選択にあたり、他のすべての条件が同じであれば、企業固有の産業分類システムよりも、一般的に用いられている産業分類システムを選択することを優先しなければならないとしている(改正気候基準C5項(5)及びC6項(5))。この点は、他の企業によって一般的に用いられているシステムは、企業固有のシステムよりも、情報の比較可能性を高める可能性があると考えられることを背景としている。
また、産業分類システムの選択に関する追加的な開示を求めることとしている(改正気候基準C5項(6)及びC6項(6))。
改正前の気候基準では、開発当時に本論点に関するIFRS S2号の修正に向けたISSBの動きがあったことを受けて、当面の間、産業別に分解したファイナンスド・エミッションに関する追加的な情報の開示をしないことができるとする取扱い(改正前の気候基準C7項及びC8項)を定めていた。この点、本改正基準により、GICSを用いて産業別に分解した情報を開示するとする定めを削除することに伴い、この当面の取扱いの定めを削除している。削除する結果、ISSB基準との差異となる項目が減少している。
3 「GHGプロトコル(2004年)」の使用に対する法域別の救済措置
気候基準では、法域の当局又は企業が上場する取引所が、温室効果ガス排出を測定するうえで「GHGプロトコル(2004年)」とは異なる方法を要求している場合、当該方法を用いることができるとする救済措置が定められている。この点、対応するIFRS S2号の要求事項に関連して、当該救済措置の適用範囲、具体的には、企業の一部に対してのみ適用できるかどうかが明確ではないとされていた。
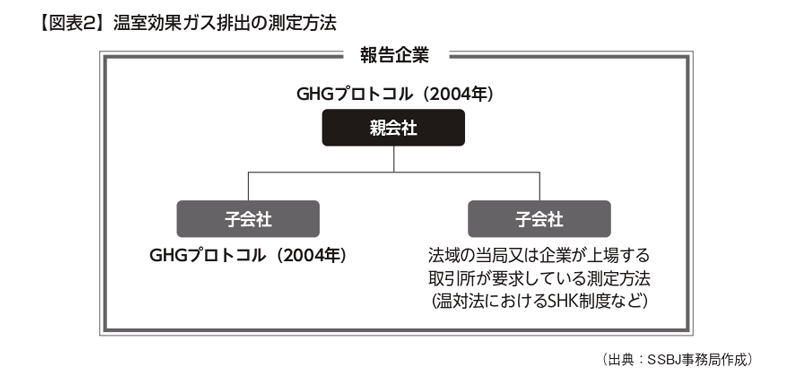
改正気候基準では、「GHGプロトコル(2004年)」とは異なる方法を用いることができるとする定めは、企業の全部又は一部に対して適用可能であることを明確化している(改正気候基準第49項ただし書き)。ここで、企業は、関連する財務諸表を作成する企業と同じであることから、連結財務諸表を作成している企業においては、親会社とその子会社を含むグループとなり(適用基準第5項及び第6項)、そのような企業の一部となる単位の例としては、グループ内の一部の企業、支店、事業所等が挙げられる。
我が国の「地球温暖化対策の推進に関する法律」(以下「温対法」という。)における「温室効果ガス排出量の算定・報告・公表制度」(以下「SHK制度」という。)に基づく温室効果ガス排出量の報告は、「法域の当局又は企業が上場する取引所が、温室効果ガス排出を測定するうえで異なる方法を用いることを要求している場合」に該当すると考えられる(気候基準BC125項)。改正気候基準により、企業全体が温対法におけるSHK制度の適用対象とされている必要はなく、温対法におけるSHK制度により温室効果ガス排出量の報告が要求されている企業の一部分について、当該制度に基づく方法を用いることができることがより明確になると考えられる。
改正気候基準に基づき、温室効果ガス排出の測定方法を企業の中で分ける例を図表2に図示している。
4 GWPについての法域の救済措置
気候基準では、7種類の温室効果ガスをCO2相当量に集約して温室効果ガス排出を開示するにあたり、最新の「気候変動に関する政府間パネル」(IPCC)の評価における、100年の時間軸に基づくGWPを用いなければならないとしている。この点、対応するIFRS S2号の要求事項に関連して、法域の当局又は企業が上場する取引所によって、最新のGWP(本稿執筆時点では、第6次評価報告書(AR6)に基づくGWP)とは異なるGWP(例えば、第5次評価報告書(AR5)に基づくGWP)を用いることが要求されている場合があることから、最新のGWPにより計算することが常に求められる場合には煩雑な調整計算が必要となる場合があることが指摘されていた。
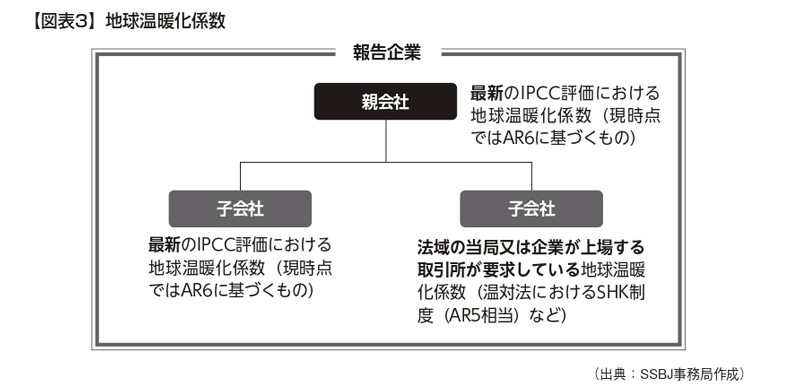
改正気候基準では、法域の当局又は企業が上場する取引所が、最新のものとは異なるGWPを用いることを要求している場合、当該異なるGWPを用いることができるとする救済措置を追加している。また、この救済措置は、企業の全部又は一部に対して適用可能であることを明確にしている(改正気候基準第66項ただし書き及び第68項ただし書き)。
我が国の温対法におけるSHK制度に基づく温室効果ガス排出量の報告において用いられているGWPは、「法域の当局又は企業が上場する取引所が、7種類の温室効果ガスをCO2相当量に変換するうえで異なるGWPを用いることを企業の全部又は一部に対して要求している場合」のGWPに該当すると考えられる(改正気候基準BC172-3項)。改正気候基準により、温対法におけるSHK制度に基づく報告を行う企業が、気候基準に従った温室効果ガス排出量の開示のために、最新のGWPを用いた算定値となるような調整計算を行うコストを避けることできることがより明確になると考えられる。
改正気候基準に基づき、使用するGWPを報告企業の中で分ける例を図表3に図示している。
5 適用時期等
改正気候基準は、2027年1月1日以後開始する年次報告期間に係る気候関連開示から適用される。また、IFRS S2号の修正の公表日である2025年12月11日以後終了する年次報告期間から早期適用が認められる(改正気候基準第101-2項)。これらの定めは、SSBJ基準とISSB基準に同時に準拠した開示を行う企業ニーズを考慮し、IFRS S2号の修正において定められている発効日及び早期適用に関する要求事項と整合的なものとなっている(改正気候基準BC220-2項からBC220-4項)。
改正適用基準及び一般改正基準の適用時期は、改正気候基準と同様としている(改正適用基準92-2項及び改正一般基準第41-2項)。
また、改正気候基準では、改正気候基準を適用する最初の年次報告期間において、実務上不可能である場合を除き、特定の項目について比較情報の更新を求める経過措置を追加している(改正気候基準第104-2項及び第105-2項)。
2026年2月20日に、金融庁より「企業内容等の開示に関する内閣府令及び特定有価証券の内容等の開示に関する内閣府令の一部を改正する内閣府令」(内閣府令第5号)が公布され、「企業内容等の開示に関する内閣府令」(昭和48年大蔵省令第5号)(以下「開示府令」という。)が改正された。2027年3月期より、平均時価総額が一定規模以上の東京証券取引所プライム市場上場企業に対し、SSBJ基準に従った情報開示が義務化されている。あわせて、金融庁告示により、2026年2月20日までにSSBJが公表したSSBJ基準(すなわち、2025年3月5日に公表したSSBJ基準)が、開示府令における「サステナビリティ開示基準」として告示指定され、本改正基準も告示指定されることが見込まれる。
適用時期の定めに基づき、3月決算企業の場合は2028年3月期から、12月決算企業の場合は2027年12月期からが本改正基準の原則適用のタイミングとなる。今後、金融商品取引法に基づく開示においてSSBJ基準に従った開示を行う企業は、いつから本改正基準の適用が要求されるのか、早期適用を行うのかどうか、経過措置の適用の有無等について検討が必要になると考えられる。
Ⅳ むすびに代えて
開示府令の改正及び金融庁告示によりSSBJ基準が「一般に公正妥当と認められるサステナビリティ情報の作成及び開示に関する基準」として正式に位置づけられたことにより、SSBJ基準とISSB基準との機能的な整合性の維持に対する期待がこれまで以上に高まっていると考えられる。本改正基準の公表は、ISSB基準の修正を適時に取り入れることにより、SSBJ基準を適用する企業が、ISSB基準を適用する企業と同様のサステナビリティ情報を開示することを可能とするものである。また、IFRS S2号の修正によって対処された課題の多くは、SSBJがSSBJ基準を開発する際に識別していたものであるため、本改正基準の公表は、SSBJ基準を適用するにあたって生じる可能性がある課題に適時に対応するものであるといえる。
本稿が、本改正基準の内容とその背景に対する理解を深める一助となれば幸いである。
当ページの閲覧には、週刊T&Amasterの年間購読、
及び新日本法規WEB会員のご登録が必要です。
週刊T&Amaster 年間購読
新日本法規WEB会員
試読申し込みをいただくと、「【電子版】T&Amaster最新号1冊」と当データベースが2週間無料でお試しいただけます。
人気記事
人気商品
-
-
団体向け研修会開催を
ご検討の方へ弁護士会、税理士会、法人会ほか団体の研修会をご検討の際は、是非、新日本法規にご相談ください。講師をはじめ、事業に合わせて最適な研修会を企画・提案いたします。
研修会開催支援サービス -
Copyright (C) 2019
SHINNIPPON-HOKI PUBLISHING CO.,LTD.