解説記事2026年05月04日 解説 有価証券報告書(サステナビリティ関連記載事項)作成上の留意点(2026年3月期)(2026年5月4日号・№1121)
解説
有価証券報告書(サステナビリティ関連記載事項)作成上の留意点(2026年3月期)
サステナビリティ基準委員会(SSBJ) ディレクター 平井健之
Ⅰ はじめに
サステナビリティ基準委員会(SSBJ)は、2025年3月5日に、我が国最初のサステナビリティ開示基準となる、3つのサステナビリティ開示基準(SSBJ基準)を公表し、その後、2026年3月13日に、「温室効果ガス排出の開示に対する改正」として、3つのSSBJ基準の改正を公表した。
・サステナビリティ開示ユニバーサル基準「サステナビリティ開示基準の適用」(2025年3月5日公表、2026年3月13日改正)(以下「適用基準」という。)
・サステナビリティ開示テーマ別基準第1号「一般開示基準」(2025年3月5日公表、2026年3月13日改正)(以下「一般基準」という。)
・サステナビリティ開示テーマ別基準第2号「気候関連開示基準」(2025年3月5日公表、2026年3月13日改正)(以下「気候基準」という。)
2026年2月20日に、金融庁より「企業内容等の開示に関する内閣府令及び特定有価証券の内容等の開示に関する内閣府令の一部を改正する内閣府令」(令和8年内閣府令第5号)(以下「令和8年内閣府令第5号」という。)が公布され、「企業内容等の開示に関する内閣府令」(昭和48年大蔵省令第5号)(以下「開示府令」という。)が改正された。
これにより、2027年3月期より、平均時価総額が一定規模以上の東京証券取引所プライム市場(以下「プライム市場」という。)上場企業に対し、SSBJ基準に従った情報開示が義務化されることとなった。さらに、令和8年内閣府令第5号の附則において、早期適用が認められており、SSBJ基準に従った情報開示ができることになっている(令和8年内閣府令第5号の施行日(2026年2月20日)以後に提出する有価証券報告書から適用可)。また、義務化される企業以外でも、法令の定めにより有価証券報告書においてSSBJ基準に従った情報開示ができることとなっている。
本稿では、2026年3月期の有価証券報告書において、法令の定めに基づきSSBJ基準に従った開示を行う場合の留意点について、財団法人財務会計基準機構(FASF)から公表されている「有価証券報告書の作成要領(サステナビリティ関連財務開示編)」(2026年3月期提出用)(以下「作成要領」という。)の内容を用いて、解説する。なお、本稿の意見にわたる部分は筆者の私見であり、SSBJの公式見解ではないことをあらかじめ申し添える。
Ⅱ 適用される法令
2026年3月期にSSBJ基準に従った開示を有価証券報告書において行う場合、次の2つのケースが考えられる。
(1)平均時価総額が1兆円以上のプライム市場上場企業が、開示府令第19条の9第1項の規定及び令和8年内閣府令第5号附則第2条第1項ただし書きにより、SSBJ基準を早期適用する場合
(2)平均時価総額が1兆円未満のプライム市場上場企業又はプライム市場上場企業以外の企業が、開示府令第19条の9第2項の規定により、SSBJ基準を任意適用(法令上の任意適用)する場合
さらに、令和8年内閣府令第5号附則第2条第2項では、SSBJ基準の適用開始年度及びその翌年度について、いわゆる二段階開示を行うことを選択することができるとしている。
なお、開示府令において、有価証券報告書の「サステナビリティに関する考え方及び取組」に記載すべき事項として定められている項目については、SSBJ基準に従ったサステナビリティ関連記載事項(脚注1)に含まれるかどうかに関わらず、開示府令の規定に基づき開示を行う必要があると考えられる。これには、人材の多様性を含む人的資本に関する記載が該当すると考えられる。
Ⅲ サステナビリティ関連記載事項
1 開示を作成するにあたっての基本原則
サステナビリティ関連記載事項は、企業の見通しに影響を与えると合理的に見込み得るサステナビリティ関連のリスク及び機会に関して、重要性がある情報を開示しなければならない(適用基準第48項)。一方、情報に重要性がない場合、SSBJ基準で要求する情報であっても、これを開示する必要はない(適用基準第22項)。情報に重要性があるかどうか、すなわち、情報が主要な利用者の意思決定に影響を与えると合理的に見込み得るかどうかを評価するにあたり、それらの利用者の特性及び企業自身の状況を考慮しなければならない(適用基準第56項)。
また、SSBJ基準における具体的な定めを適用しただけでは、企業の見通しに影響を与えると合理的に見込み得るサステナビリティ関連のリスク及び機会の影響を理解するうえで不十分である場合には、追加的な情報を開示しなければならない(適用基準第21項)。
なお、SSBJ基準で要求される情報は、適用基準第64項に掲げるすべての要件を満たす場合、有価証券報告書の他の箇所に記載し、相互参照によりサステナビリティ関連記載事項に含めることができると考えられる。ただし、相互参照は、正確に特定された部分に対して行わなければならない(適用基準第66項)。
2 サステナビリティ関連記載事項の作成方法について
サステナビリティ関連記載事項の冒頭において、「サステナビリティ関連記載事項の作成方法について」という見出しのもと、サステナビリティ関連記載事項の作成のための基本となる情報を記載することが考えられる。これは、財務諸表において、注記の冒頭に連結範囲や会計方針等を記載するのと同様、サステナビリティ関連記載事項においても、その後に記載される情報を理解するうえで、作成にあたっての基本となる情報を先に示すことが有用と考えられるためである。
また、開示府令において記載が求められている次の内容についても、冒頭に記載することが考えられる(開示府令第二号様式記載上の注意(以下、「記載上の注意」という。)(30)a)。
・SSBJ基準に準拠している旨
・開示府令第19条の9第1項又は第2項のいずれの規定の適用を受けるものかの別
・令和8年内閣府令第5号附則第2条第2項の適用を受けている場合(二段階開示を行うことを選択する場合)には、その旨及び翌期の半期報告書の提出期限までにSSBJ基準により開示することとされている事項を記載した訂正報告書を提出する旨
・SSBJ基準に基づく経過措置の適用を受けている場合には、その旨並びにその根拠となる規定及び内容
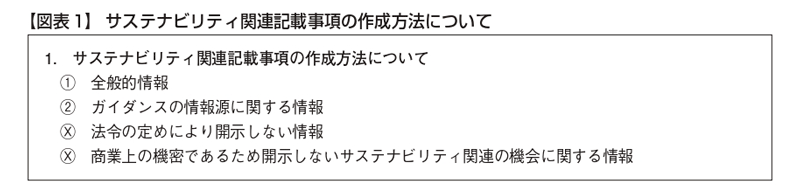
そのうえで、「サステナビリティ関連記載事項の作成方法について」は、「全般的情報」及び「ガイダンスの情報源に関する情報」を記載するほか、該当ある場合には、「法令の定めにより開示しない情報」(適用基準第11項)や「商業上の機密であるため開示しないサステナビリティ関連の機会に関する情報」(適用基準第13項)も、「サステナビリティ関連記載事項の作成方法について」において記載する場合があると考えられる(図表1参照)。
(1)全般的情報
全般的情報に記載する内容は適用される法令により異なることが考えられるが、作成要領では、法令の定めに応じた次の記載事例を示している。
① 開示府令第19条の9第1項及び令和8年内閣府令第5号附則第2条第1項ただし書きを適用し、SSBJ基準を早期適用する場合
② 開示府令第19条の9第2項を適用し、SSBJ基準を任意適用する場合
③ 開示府令第19条の9第1項及び令和8年内閣府令第5号附則第2条第1項ただし書きを適用し、SSBJ基準を早期適用する企業が、令和8年内閣府令第5号附則第2条第2項を適用し、二段階開示を行うことを選択する場合
① SSBJ基準を早期適用する場合
プライム市場上場企業で平均時価総額1兆円以上の企業が、有価証券報告書においてSSBJ基準を早期適用する場合、準拠表明(適用基準第79項)、報告期間(適用基準第68項)、並びにサステナビリティ関連記載事項の公表承認日及び承認した機関又は個人の名称(適用基準第70項)を記載することが考えられる(図表2参照)。
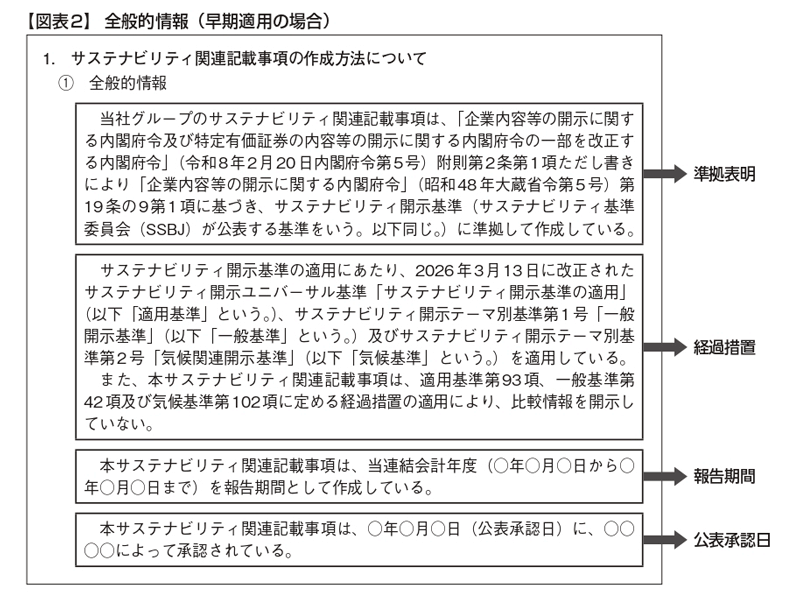
図表2では、適用基準第93項、一般基準第42項及び気候基準第102項に基づき比較情報を開示しないこと、及び2026年3月13日に改正されたSSBJ基準を早期に適用していることを前提に、当該経過措置を適用している旨を記載している。SSBJ基準の定めに従い経過措置を適用する場合、その旨をそれぞれ開示しなければならないが、経過措置を適用する場合には、「全般的情報」において、その旨を記載することが考えられる。SSBJ基準は報告期間について開示することは要求していないが、分かりやすさの観点から記載することが考えられる。
なお、SSBJ基準に準拠している旨、開示府令第19条の9第1項の規定の適用を受けている旨、SSBJ基準に基づく経過措置の適用を受けている旨並びにその根拠となる規定及び内容については、開示府令においても記載が求められる事項である。
法令の定めに基づきSSBJ基準に従った開示を行う場合には、根拠となる法令の記載とともに準拠表明を行うことになる。なお、SSBJ基準は、サステナビリティ関連記載事項が、SSBJ基準のすべての定めに準拠している場合にのみ、明示的かつ無限定の準拠の旨を表明しなければならないとしており、限定付きでSSBJ基準に準拠していると記述することは認めていない(適用基準第79項及びBC155項)。SSBJ基準を参考にしている、参照しているなど、SSBJ基準に準拠しているかのような誤解を生じさせる記載はしてはならないと考えられる。
② SSBJ基準を任意適用(法令上の任意適用)する場合
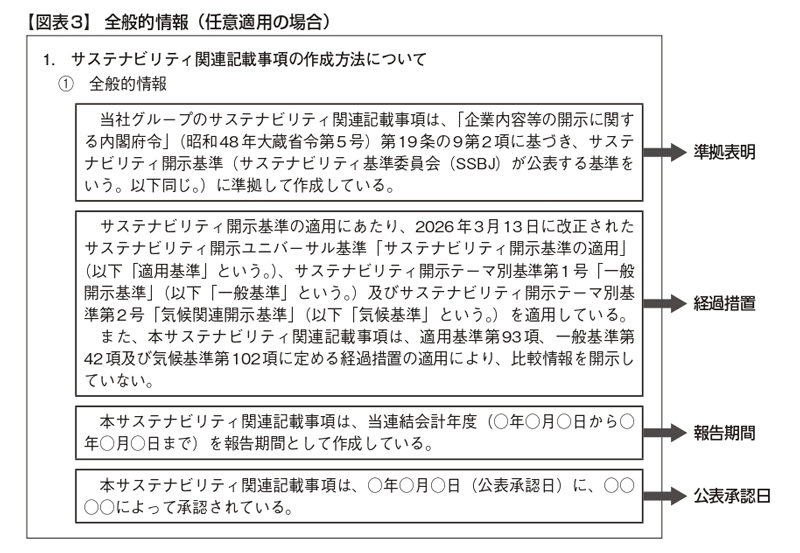
プライム市場上場企業で平均時価総額1兆円未満の企業又はプライム市場上場企業以外の企業が、有価証券報告書においてSSBJ基準を任意適用(法令上の任意適用)する場合、①と同様の内容を記載することになるが、根拠となる法令の記載が異なると考えられる(図表3参照)。
③ SSBJ基準を早期適用する企業が、二段階開示を行うことを選択する場合
令和8年内閣府令第5号附則第2条第2項において、SSBJ基準の適用開始年度及びその翌年度について、二段階開示として、有価証券報告書においてSSBJ基準により開示することとされている事項を記載せず、翌事業年度の半期報告書を提出すべき期間の末日までに、 SSBJ基準により開示することとされている事項を記載した訂正報告書を提出することができるとされている。この場合、令和8年内閣府令第5号附則第2条第2項の適用を受けている旨及び翌連結会計年度に係る半期報告書の提出期限までにSSBJ基準により開示することとされている事項を記載した訂正報告書を提出することを予定している旨の記載を行うことが考えられる(図表4参照)。ここでは、有価証券報告書においてSSBJ基準により開示することとされている事項の一部を記載する場合の記載例としている。
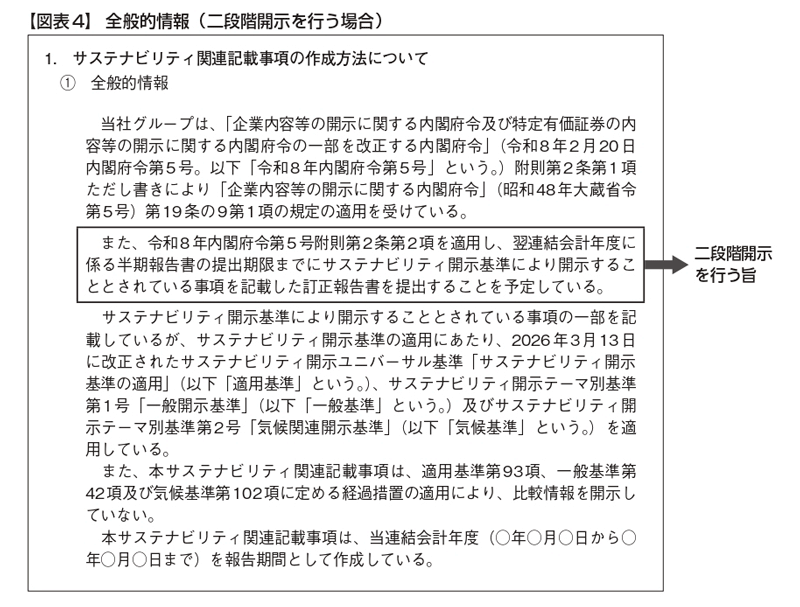
二段階開示を行うことを選択する場合、1段階目となる有価証券報告書ではSSBJ基準により開示することとされている事項をすべて記載していないため、有価証券報告書にSSBJ基準に準拠している旨(準拠表明)の記載はできず、2段階目となる訂正報告書において記載することになると考えられる。
また、公表承認日はサステナビリティ関連記載事項を公表することを承認した日であり(適用基準第4項(15))、有価証券報告書ではSSBJ基準のすべての定めを適用した開示を行っていないため、有価証券報告書において公表承認日の記載はできず、訂正報告書において記載することになると考えられる。
さらに、訂正報告書に記載するサステナビリティ開示基準により開示することとされている事項の一部について、有価証券報告書の記載を相互参照することもできると考えられる。この場合、相互参照が認められる要件(適用基準第64項)をすべて満たすことが必要と考えられる。相互参照により含められる情報が報告されている有価証券報告書を明瞭に識別し、当該有価証券報告書の入手方法の説明をしなければならないと考えられる(適用基準第66項)。
加えて、後発事象の対象期間は、報告期間の末日後からサステナビリティ関連記載事項の公表承認日までとなることから、報告期間の末日後、訂正報告書に含まれるサステナビリティ関連記載事項を公表することを承認した日までに生じた事象について、後発事象の取扱いを検討することが必要になると考えられる。後発事象の取扱いを検討した結果、有価証券報告書において開示した情報の更新又は公表承認日までに発生した翌報告期間に関する取引、その他の事象及び状況に関する情報を訂正報告書に記載する場合があると考えられる。
あわせて、有価証券報告書において、見積りによる情報を開示していた場合、訂正報告書に含まれるサステナビリティ関連記載事項の公表承認日までに、報告期間の末日現在で存在していた状況について情報を入手したときは、新規の情報に照らして、見積りを更新することになると考えられる。この場合、情報に重要性がない場合は見積りの更新を行わないことも考えられる。
なお、有価証券報告書により開示した情報について更新の必要がないと判断した場合に、有価証券報告書の開示内容を相互参照によりサステナビリティ関連記載事項に含めることができると考えられる。
(2)ガイダンスの情報源に関する情報
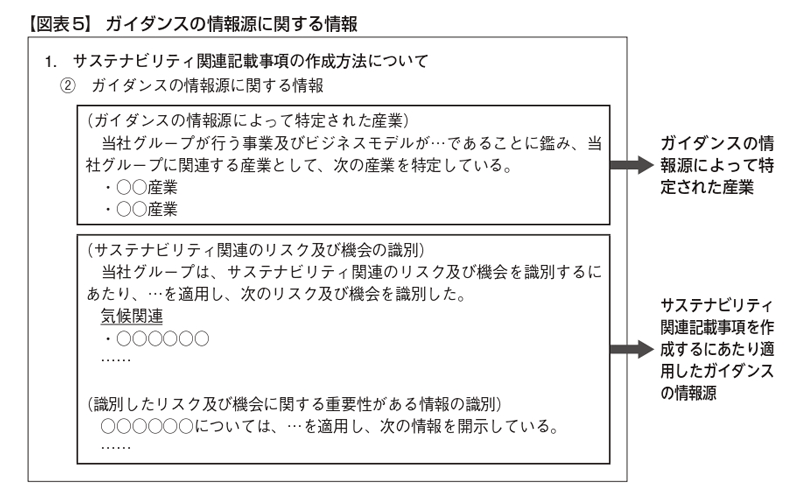
「サステナビリティ関連記載事項の作成方法について」の「ガイダンスの情報源に関する情報」は、ガイダンスの情報源によって特定された産業(適用基準第60項(2))及びサステナビリティ関連記載事項を作成するにあたり適用したガイダンスの情報源(適用基準第60項(1))を記載することが考えられる(図表5参照)。
3 ガバナンス
「ガバナンス」は、サステナビリティ関連のリスク及び機会の監督に責任を負うガバナンス機関又は個人(一般基準第9項及び気候基準第10項)及び経営者の役割(一般基準第10項及び気候基準第11項)に関する開示が要求されている。
適用基準第31項(2)は、つながりのある情報を提供するにあたり、SSBJ基準が共通の情報項目の開示を要求する場合、不必要な繰り返しを避けなければならないとしている。
このため、ガバナンスに関する開示についても、サステナビリティ関連のリスク及び機会の監督が統合的に管理されている場合、サステナビリティ関連のリスク及び機会のそれぞれについての個別の開示ではなく、統合されたガバナンスの開示を提供することにより繰り返しを避けることになると考えられる。
4 戦 略
「戦略」は、リスク及び機会を管理する戦略やビジネス・モデルの概要、識別したリスク及び機会についての説明(一般基準第12項(1)及び気候基準第14項(1))、識別したリスク及び機会の影響(一般基準第12項(2)から(4)及び気候基準第14項(2)から(4))、並びに識別したリスク(及び機会)に関連する企業の戦略及びビジネス・モデルの気候レジリエンス及びレジリエンス(一般基準第12項(5)及び気候基準第14項(5))に関する開示が要求されている(図表6参照)。
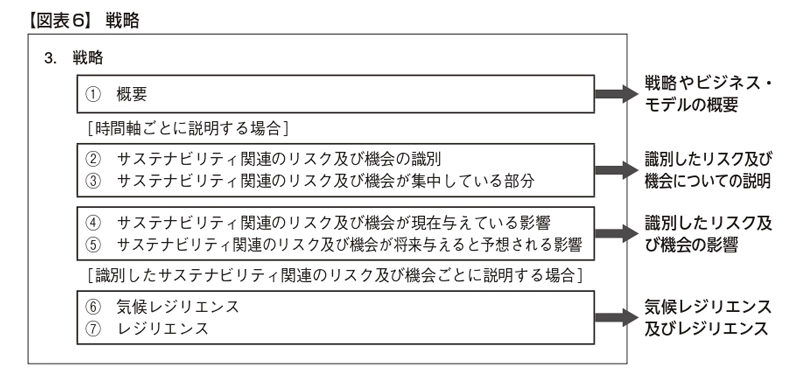
SSBJ基準はリスク及び機会を管理する戦略やビジネス・モデルの概要について開示することは要求していないが、リスク及び機会を管理する戦略を理解できるようにするという開示目的(一般基準第11項及び気候基準第13項)を達成するため、当該内容を記載することが考えられる。
戦略に関する開示のうち、識別したリスク及び機会についての説明並びに識別したリスク及び機会の影響については、これらを時間軸ごとに説明する場合(図表7参照)と、識別したリスク及び機会ごとに説明する場合(図表8参照)があると考えられる。
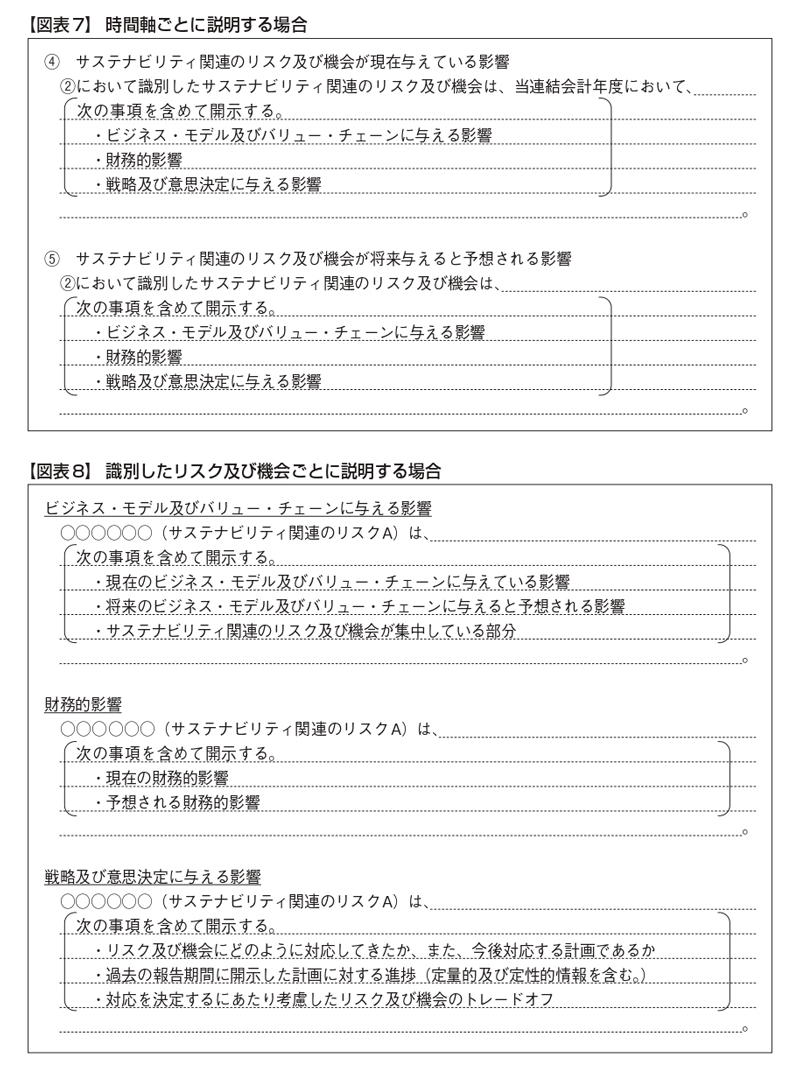
このうち、識別したリスク及び機会の影響については、つながりのある情報を提供する観点から、財務諸表において行われた会計処理との関係を説明することが考えられる。
開示府令では、将来情報に関するセーフハーバーの取扱いが定められている。「戦略」において、将来に関する事項の記載をする場合には、セーフハーバーに関連する記載を行うことが考えられる。
5 リスク管理
「リスク管理」は、サステナビリティ関連のリスクの識別等及びモニタリングを行うためのプロセス及び関連する方針(一般基準第29項(1)及び気候基準第41項(1))、サステナビリティ関連の機会の識別等及びモニタリングを行うためのプロセス(一般基準第29項(2)及び気候基準第41項(2))、これらのプロセスと全体的なリスク管理プロセスとの関連性等(一般基準第29項(3)及び気候基準第41項(3))に関する開示が要求されている。
リスク管理についても、ガバナンスと同様、SSBJ基準が共通の情報項目の開示を要求する場合に、不必要な繰り返しを避けるため、統合されたリスク管理の開示を提供することが考えられる。
6 指標及び目標
「指標及び目標」は、気候関連の指標及び目標(気候基準第43項から第99項)と気候関連以外のサステナビリティ関連の指標及び目標(一般基準第30項から第39項)に分けて記載することが考えられる(図表9参照)。
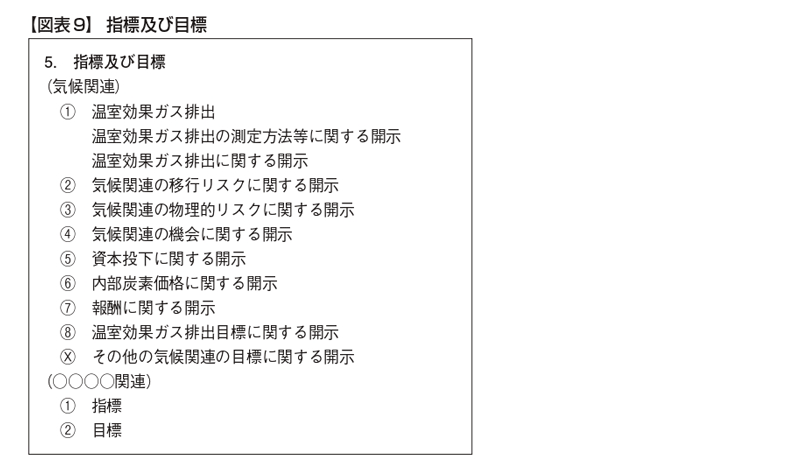
(1)温室効果ガス排出
気候基準は温室効果ガス排出に関するさまざまな開示項目を定めているが、次の項目についての留意事項を説明する。
・温室効果ガス排出の測定方法等に関する開示
・温室効果ガス排出に関する開示
記載される情報を理解するうえで、作成にあたっての基本となる情報を先に示すことが有用と考えられるため、定量的情報が中心となる「温室効果ガス排出に関する開示」よりも「温室効果ガス排出の測定方法等に関する開示」を先に記載することが考えられる。
① 温室効果ガス排出の測定方法等に関する開示
「温室効果ガス排出の測定方法等に関する開示」では、報告企業のそれぞれの拠点において、どのような測定方法によりスコープ1、スコープ2及びスコープ3温室効果ガス排出の測定を行っているかなど、温室効果ガス排出の測定に関して、報告企業が置かれている状況を記載することが考えられる。
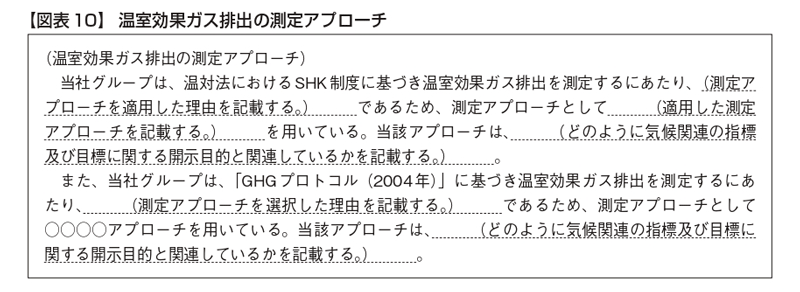
(温室効果ガス排出の測定アプローチ)
温室効果ガス排出の測定アプローチは、GHGプロトコルに従って測定する場合には、持分割合アプローチ、経営支配力アプローチ及び財務支配力アプローチのいずれか1つを選択しなければならない(気候基準第60項)。なお、「地球温暖化対策の推進に関する法律」における「温室効果ガス排出量の算定・報告・公表制度」に従って測定する場合はこれらに限られないと考えられる(図表10参照)。
(温室効果ガス排出の測定方法)
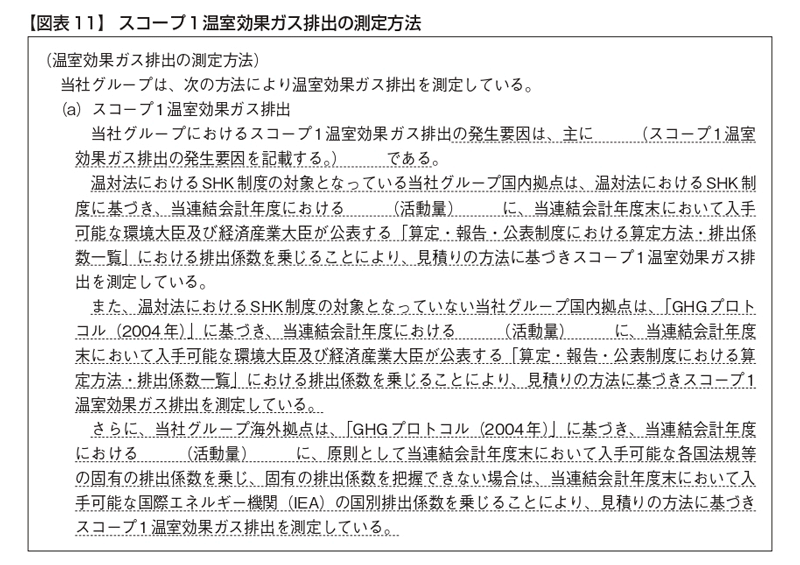
温室効果ガス排出の測定方法(気候基準第63項)は、スコープごとに記載することが考えられる。
例えば、スコープ1温室効果ガス排出は、その発生要因について記載したうえで、見積りの方法に基づき測定した旨と、測定するために使用した活動量及び排出係数について記載することが考えられる(図表11参照)。
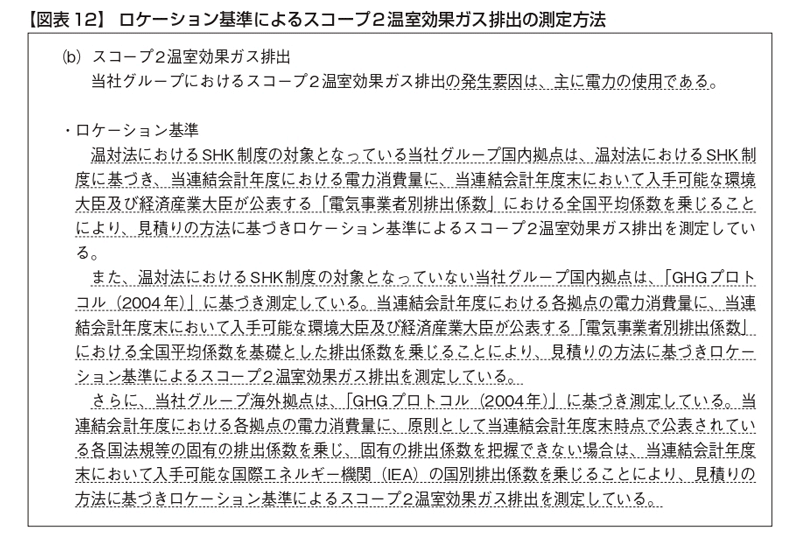
スコープ2温室効果ガス排出は、まずロケーション基準に関する測定方法(図表12参照)を記載することになると考えられる。
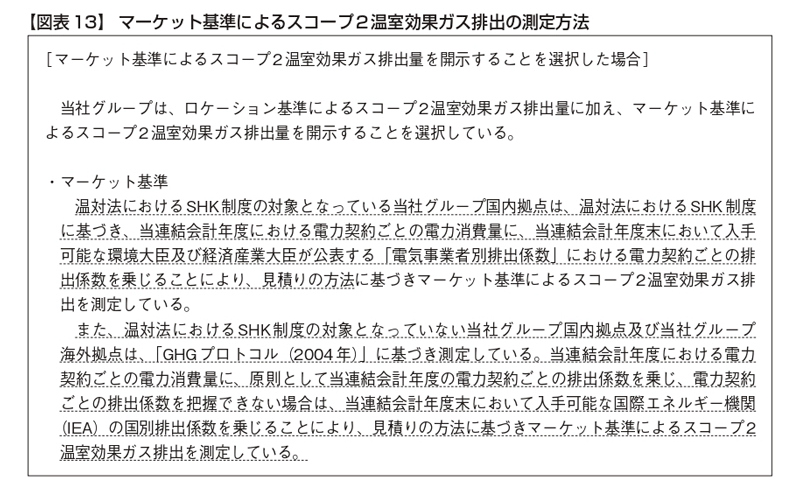
次に、マーケット基準によるスコープ2温室効果ガス排出量を開示することを選択した場合にはその内容を記載することが考えられる(図表13参照)。
スコープ3温室効果ガス排出は、カテゴリーごとに活動量及び排出係数を記載することが考えられる。また、あわせてスコープ3測定フレームワークに関する開示を記載することが考えられる(図表14参照)。
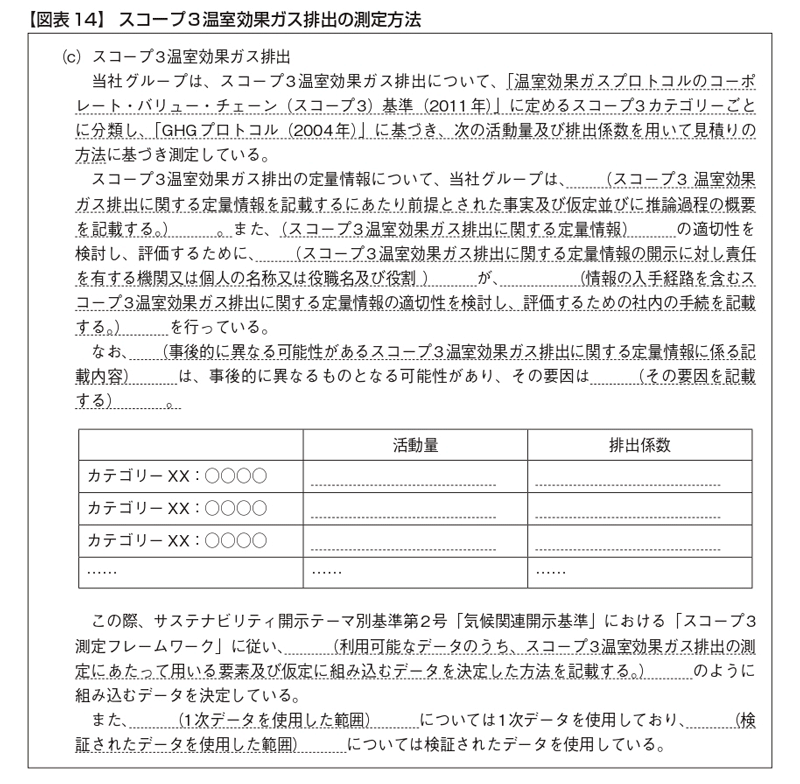
企業は15のカテゴリーすべての関連性を考慮することが要求されるものの、すべてのカテゴリーが企業に該当するわけではなく、したがってすべてのカテゴリーについてスコープ3温室効果ガス排出の測定に含める必要がないと決定する場合があると考えられる(気候基準BC149項)。この場合、スコープ3温室効果ガス排出の測定に含めていないカテゴリーについて活動量及び排出係数を記載する必要はないと考えられる。
開示府令では、スコープ3温室効果ガス排出の定量情報に関するセーフハーバーの取扱いが定められているため、セーフハーバーに関連する記載を行うことが考えられる。
② 温室効果ガス排出に関する開示
「温室効果ガス排出に関する開示」は、まず、スコープ1、スコープ2及びスコープ3の温室効果ガス排出の絶対総量(気候基準第47項)を記載することが考えられる(図表15参照)。
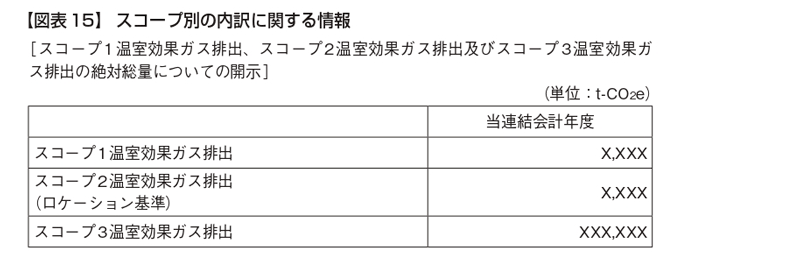
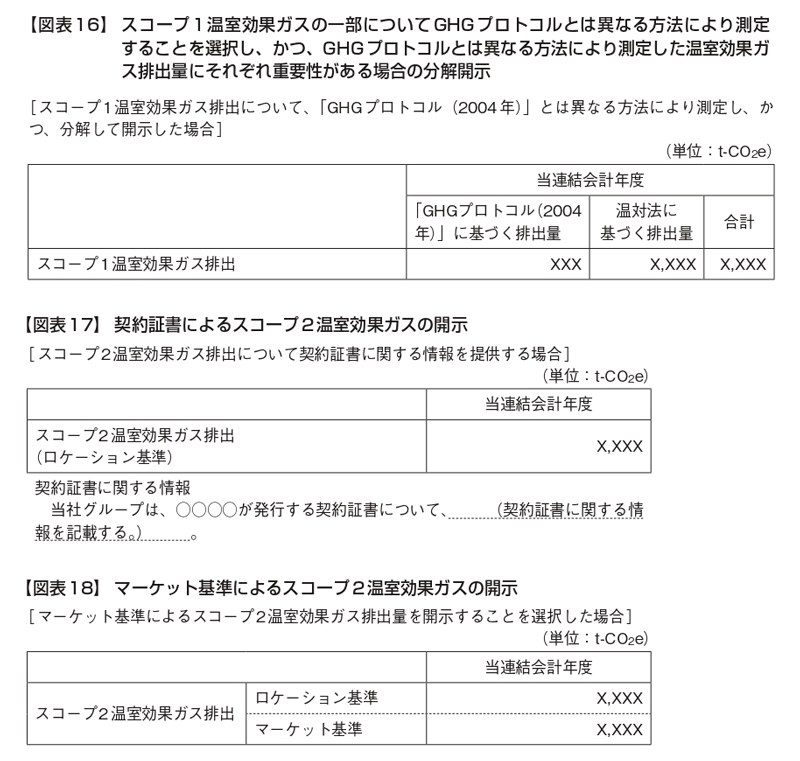
その上で、測定方法ごとに分解した開示や、例えばスコープ2であれば契約証書に関する情報又はマーケット基準による排出量の情報、スコープ3であればカテゴリー毎の情報を記載することが考えられる。温室効果ガス排出に関する開示については、各企業の置かれた状況によりさまざまな記載方法が考えられるため、実際の開示にあたっては各企業の実態等に即して記載をする必要がある(図表16から図表18参照)。
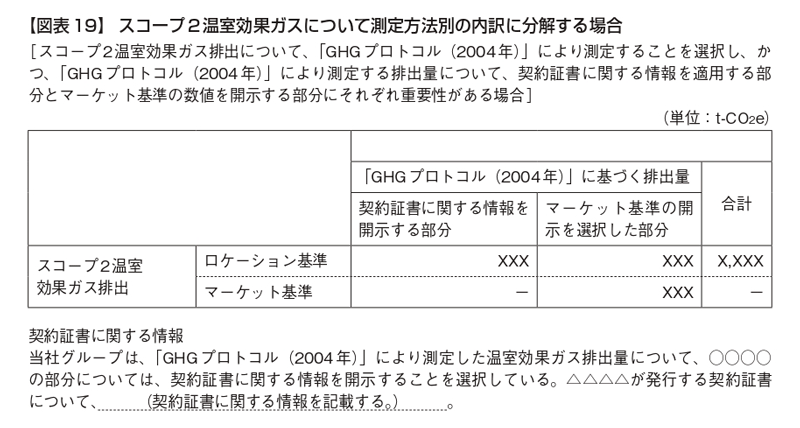
スコープ2温室効果ガス排出の一部についてマーケット基準による温室効果ガス排出量を開示することを選択し、その他の部分について契約証書に関する情報を開示する場合も考えられる(図表19参照)。
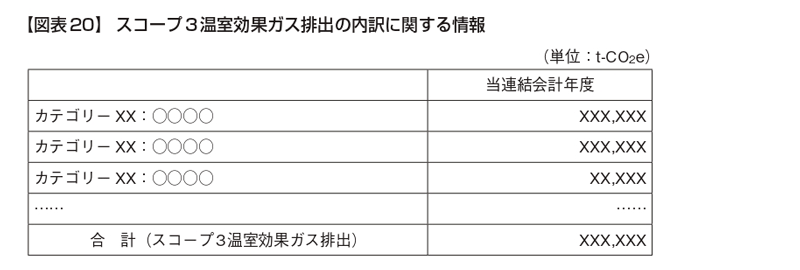
スコープ3温室効果ガス排出の内訳に関する情報(気候基準第55項)について、スコープ3温室効果ガス排出の測定に含めていないカテゴリーがある場合には、そのカテゴリーに関する温室効果ガス排出量を記載する必要はないと考えられる(図表20参照)。
(2)気候関連のリスク及び機会に関する開示
「気候関連のリスク及び機会に関する開示」(気候基準第79項から第81項)として、気候関連の移行リスク、物理的リスク及び機会に関する開示が要求されている。例えば、気候関連の移行リスクに対して脆弱な資産又は事業活動の内容とその理由について記載したうえで、気候関連の移行リスクに脆弱な資産又は事業活動の数値及びパーセンテージを記載する場合と、気候関連の移行リスクに脆弱な資産又は事業活動の規模に関する情報を開示する場合があると考えられる(図表21参照)。
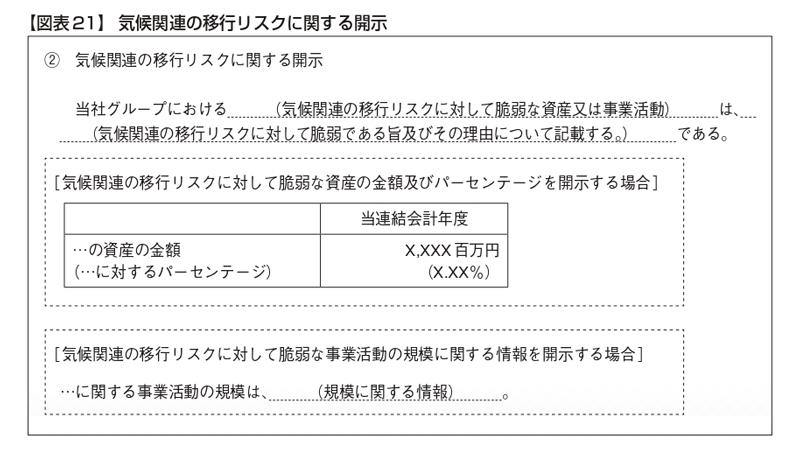
気候関連の移行リスクに関する開示を行うにあたり、「移行リスクに対して脆弱な資産又は事業活動」にどのようなものが含まれるのかに関しても、あわせて開示することが考えられる(気候基準BC189項)。この点、気候基準では、気候関連の移行リスクに対して脆弱である旨及びその理由を開示することを求める定めはないが、気候関連のリスク及び機会に関連する企業のパフォーマンスを理解できるようにするという開示目的(気候基準第43項)を達成するため、気候関連の移行リスクに対して脆弱である旨及びその理由を開示することが考えられる。気候関連の物理的リスク及び気候関連の機会に関する開示についても同様と考えられる。
また、気候関連のリスク及び機会に関する開示において「規模に関する情報」を開示する場合、開示対象となる資産又は事業活動の規模について、企業において定量的な範囲を定め、当該範囲に関する説明とともに「大」「中」「小」のように表現した情報を開示することが考えられる(気候基準BC186項)。
(3)資本投下に関する開示
「資本投下に関する開示」(気候基準第82項)は、気候関連のリスク及び機会に投下された資本的支出、ファイナンス又は投資について記載したうえで、投下された資本的支出、ファイナンス又は投資の数値を開示することとされている(図表22参照)。
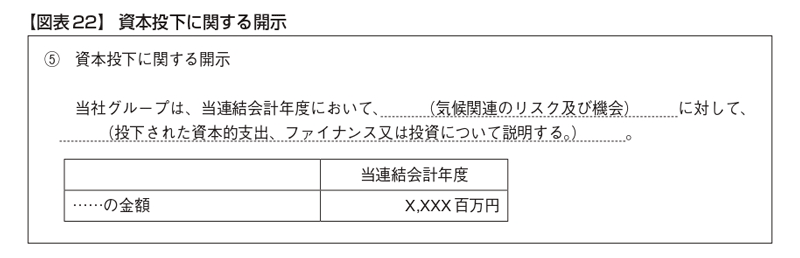
資本投下に関する開示を行うにあたり、「気候関連のリスク及び機会に投下された資本的支出、ファイナンス又は投資」にどのようなものが含まれるのかに関しても、あわせて開示することが考えられる(気候基準BC194項)。
(4)内部炭素価格に関する開示
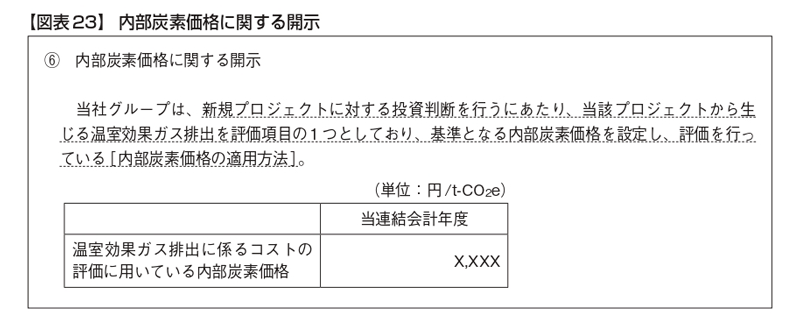
「内部炭素価格に関する開示」(気候基準第83項)は、内部炭素価格を意思決定に用いているという前提のもと、内部炭素価格の適用方法と温室効果ガス排出に係るコストの評価に用いている内部炭素価格を開示することとされている(図表23参照)。
(5)報酬に関する開示
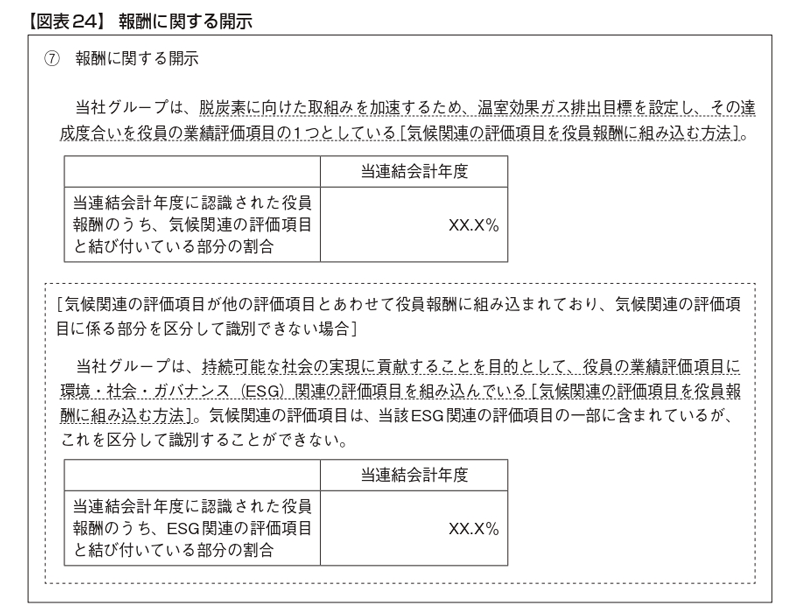
「報酬に関する開示」(気候基準第84項)は、気候関連の評価項目が役員報酬に組み込まれているという前提のもと、気候関連の評価項目を役員報酬に組み込む方法と、当報告期間に認識された役員報酬のうち、気候関連の評価項目と結び付いている部分の割合を開示することとされている。また、気候関連の評価項目が役員報酬に組み込まれているものの、他の評価項目とあわせて役員報酬に組み込まれており、気候関連の評価項目に係る部分を区分して識別できない場合に、その旨を開示したうえで、気候関連の評価項目を含む評価項目全体について開示することができるとされている(図表24参照)。
(6)産業別の指標
気候基準第86項は、企業に関連する産業別の指標のうち、主なものを開示することを求めている。産業別の指標の開示についてはさまざまな記載方法が考えられるが、例えば次のようなことが考えられる。
① 「IFRS S2号の適用に関する産業別ガイダンス」に基づく産業別の指標が産業横断的指標等における気候関連の物理的リスクに関する開示の定め(気候基準第80項)を満たすと判断した場合の産業横断的指標等の開示
② 企業が作成した気候関連の産業別の指標が産業横断的指標等における気候関連の機会に関する開示の定め(気候基準第81項)を満たすと判断した場合の産業横断的指標等の開示
③ 産業別の指標を「その他の気候関連の指標に関する開示」として別個に開示する場合の開示
(7)気候関連の目標(温室効果ガス排出目標を含む。)に関する開示
気候関連の目標は、温室効果ガス排出目標がある場合には、温室効果ガス排出目標以外の気候関連の目標に関する開示項目(気候基準第92項から第96項)に加えて、温室効果ガス排出目標に関する開示項目(気候基準第97項から第99項)について記載する必要がある。
なお、気候関連の目標(温室効果ガス排出目標を含む。)は、企業が設定した目標又は法令により満たすことが要求されている目標がある場合に開示しなければならず、企業が気候関連の目標を設定していない場合には、設定することを求めていない(気候基準第92項及びBC206項)。このため、開示のために新たに目標を定める必要はないと考えられる。
(8)気候関連以外のサステナビリティ関連の指標及び目標に関する開示
気候関連のリスク及び機会以外のサステナビリティ関連のリスク及び機会を識別した場合には、識別したリスク及び機会に関する指標及び目標を開示することになる。現状、SSBJ基準には気候基準以外の具体的なテーマ別基準が存在しないため、SSBJ基準以外のガイダンスの情報源から得た指標(一般基準第34項及び第35項)又は企業が作成した指標(一般基準第36項)を開示することになると考えられる。
また、開示した指標には、企業に関連する産業別の指標のうち、主なものを含めなければならない(一般基準第33項)。
目標については、企業が設定した目標又は法令により満たすことが要求されている目標がある場合に開示しなければならないが、企業に特定の目標を設定することは要求していない(一般基準第39項、BC58項及びBC59項)。このため、開示のために新たに目標を定める必要はないと考えられる。
7 後発事象
「後発事象」は、適用基準第72項に従い、報告期間の末日後、サステナビリティ関連記載事項の公表承認日までに発生する取引、その他の事象及び状況に関する情報について、当該情報を開示しないことにより、主要な利用者の意思決定に影響を与えると合理的に見込み得る場合に、当該情報について開示することが考えられる。
適用基準では、どのような後発事象について開示すべきか示されていないが、例えば、サステナビリティ関連のリスク及び機会の範囲を再評価しなければならないような重大な事象又は状況の重大な変化が発生した場合(適用基準第44項)においては、後発事象の開示を行うことがあると考えられる。そのような重大な事象又は状況の重大な変化の例は、適用基準BC89項に示されている。
Ⅳ 人的資本に関する開示
開示府令は、人材の多様性を含む人的資本について、次の事項を記載することを求めている(記載上の注意(30)c)。
(1)人材の多様性を含む人的資本に関するガバナンス及びリスク管理に関する事項
(2)人材の採用及び維持並びに従業員の安全及び健康に関する方針等の人材の多様性の確保を含む人材の育成に関する方針及び社内環境整備に関する方針(戦略において記載する)
(3)上記の方針に関する指標の内容並びに当該指標を用いた目標及び実績(指標及び目標において記載する)
これらの記載については、SSBJ基準に従ったサステナビリティ関連記載事項に含まれるかどうかにかかわらず、開示府令の規定に基づき開示を行う必要があると考えられる。なお、適用基準に基づき人的資本関連のリスク及び機会を識別した場合、SSBJ基準に従った開示として、当該リスク及び機会に関する重要性がある情報をサステナビリティ関連記載事項に含めることがあると考えられ、重複した記載を行わないことになると考えられる。
Ⅴ むすびに代えて
サステナビリティ関連記載事項における各開示項目は、さまざまな記載方法が考えられることから、各社の状況に応じて柔軟に開示を行うことが考えられる。これには、各企業がこれまで行ってきたサステナビリティ開示を活用することが含まれる。
開示府令の改正により、金融商品取引法におけるSSBJ基準の位置付けが明確となった。さらに、2026年3月期の有価証券報告書において早期適用又は任意適用によるSSBJ基準に従った情報開示ができることとなり、SSBJ基準に従った情報開示が本格的に開始されることになる。本稿が、2026年3月期の有価証券報告書の作成にあたっての参考となれば幸いである。
脚注
1 本稿では、SSBJ基準において用いている「サステナビリティ関連財務開示」の用語についても、開示府令との整合性を踏まえ、「サステナビリティ関連記載事項」と表記を統一している。
当ページの閲覧には、週刊T&Amasterの年間購読、
及び新日本法規WEB会員のご登録が必要です。
週刊T&Amaster 年間購読
新日本法規WEB会員
試読申し込みをいただくと、「【電子版】T&Amaster最新号1冊」と当データベースが2週間無料でお試しいただけます。
人気記事
人気商品
-
-
団体向け研修会開催を
ご検討の方へ弁護士会、税理士会、法人会ほか団体の研修会をご検討の際は、是非、新日本法規にご相談ください。講師をはじめ、事業に合わせて最適な研修会を企画・提案いたします。
研修会開催支援サービス -
Copyright (C) 2019
SHINNIPPON-HOKI PUBLISHING CO.,LTD.