解説記事2026年08月10日 解説 サステナビリティ開示実務対応基準「温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて『気候基準』の定めに従う場合の開示」の概要(2026年8月10日号・№1134)
解説
サステナビリティ開示実務対応基準「温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて『気候基準』の定めに従う場合の開示」の概要
サステナビリティ基準委員会(SSBJ) 委員長 川西安喜
サステナビリティ基準委員会(SSBJ) 常勤委員 衣川清隆
Ⅰ はじめに
2026年6月11日、サステナビリティ基準委員会(以下「SSBJ」という。)は、サステナビリティ開示実務対応基準第1号「温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて『気候基準』の定めに従う場合の開示」(以下「本実務対応基準」という。)を公表した(脚注1)。
本実務対応基準は、サステナビリティ開示基準(以下「SSBJ基準」という。)を構成する。また、本稿執筆時点において、金融庁より、本実務対応基準を金融商品取引法における金融庁長官が定めるサステナビリティ情報の作成及び開示に関する基準として指定することが提案されている。
本稿では、本実務対応基準の概要を紹介する。なお、文中の意見にわたる部分は筆者の私見であり、SSBJの公式見解ではないことをあらかじめ申し添える。
Ⅱ 本実務対応基準の公表の経緯
SSBJ基準の適用に向けた準備を進めている関係者から、「地球温暖化対策の推進に関する法律」(平成10年法律第117号)(以下「温対法」という。)における「温室効果ガス排出量の算定・報告・公表制度」(以下「SHK制度」という。)の定める方法により測定し報告する温室効果ガス排出を用いてサステナビリティ開示テーマ別基準第2号「気候関連開示基準」(以下「『気候基準』」という。)の定めに従った開示を行う場合にあたり、「気候基準」の定めが必ずしも明確でなく、実務上の解釈が分かれていることから、企業の実務における対応に多様性が生じ、「気候基準」の趣旨や企業間の比較可能性が損なわれる可能性があるとの懸念が、SSBJに寄せられた。本実務対応基準は、見解が分かれている点について明確化を図ることを目的として開発し、公表されたものである。
1 本実務対応基準に関連する「気候基準」の定め
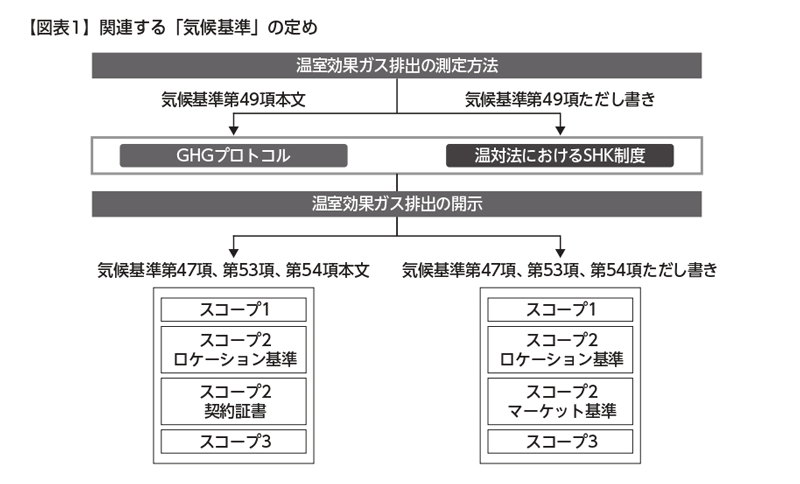
「気候基準」は、当報告期間中に生成した温室効果ガス排出の絶対総量について、スコープ1温室効果ガス排出、スコープ2温室効果ガス排出及びスコープ3温室効果ガス排出に区分して開示しなければならないとしている(「気候基準」第47項)。
また、「気候基準」は、温室効果ガス排出について、「温室効果ガスプロトコルの企業算定及び報告基準(2004年)」(以下「『GHGプロトコル(2004年)』」という。)に従って測定しなければならないとしている(「気候基準」第49項本文)。
ただし、法域の当局又は企業が上場する取引所が、温室効果ガス排出を測定するうえで異なる方法を用いることを企業の全部又は一部に対して要求している場合、企業のその部分について、当該方法を用いることができるとしており(「気候基準」第49項ただし書き)、温対法におけるSHK制度に基づき温室効果ガス排出を報告する場合がこれに該当すると考えられるとしている(「気候基準」BC125項)。
スコープ2温室効果ガス排出については、ロケーション基準によるスコープ2温室効果ガス排出量を開示しなければならないとするとともに(「気候基準」第53項)、主要な利用者の理解に情報をもたらすために必要な契約証書に関する情報がある場合には、当該契約証書に関する情報を提供しなければならないとしている(「気候基準」第54項本文)。
ただし、マーケット基準によるスコープ2温室効果ガス排出量を開示することにより当該契約証書に関する情報の提供に代えることができるとしている(「気候基準」第54項ただし書き)。これは、マーケット基準により測定した数値には、企業の温室効果ガス排出削減の努力が反映されており、ロケーション基準により測定した数値とあわせて開示することが主要な利用者にとって有用であると考えられたためである(「気候基準」BC143項)(図表1参照)。
温室効果ガス排出の測定(第54項ただし書きに従いマーケット基準によるスコープ2温室効果ガス排出量を開示することを選択する場合を含む。)に関して、見積りにより温室効果ガス排出を測定した場合、温室効果ガス排出を測定するために使用した活動量及び排出係数に関する情報並びに測定にあたって報告企業が置いた仮定を開示しなければならないとしている(「気候基準」第63項(1)②)。見積りの場合、温室効果ガス排出量は、次のとおり算定することが多いと考えられる(「気候基準」BC170項(2))。
(算定式)
温室効果ガス排出量 = 活動量 × 排出係数 × 地球温暖化係数(CO2の場合は1)
2 温対法におけるSHK制度
温対法におけるSHK制度においては、一定以上の温室効果ガスを排出する事業者に、次の温室効果ガス排出量の報告を求めている。
・基礎排出量
温対法第26条第3項において規定される「温室効果ガス算定排出量」をいう。基礎排出量については、直接排出と間接排出の内訳の報告を求めている。直接排出及び間接排出については、それぞれ直接排出がスコープ1温室効果ガス排出に、間接排出がマーケット基準によるスコープ2温室効果ガス排出に相当するものと考えられる。
・調整後排出量
「温室効果ガス算定排出量等の報告等に関する命令」(平成18年内閣府・総務省・法務省・外務省・財務省・文部科学省・厚生労働省・農林水産省・経済産業省・国土交通省・環境省令第2号)第1条第4号において規定される「調整後温室効果ガス排出量」をいう。
3 本実務対応基準で対処する論点
(1)見解が分かれている論点
本実務対応基準では、SSBJ基準の適用を準備している関係者よりSSBJに寄せられた、見解が分かれている次の3つの点について、対処している(図表2参照)。
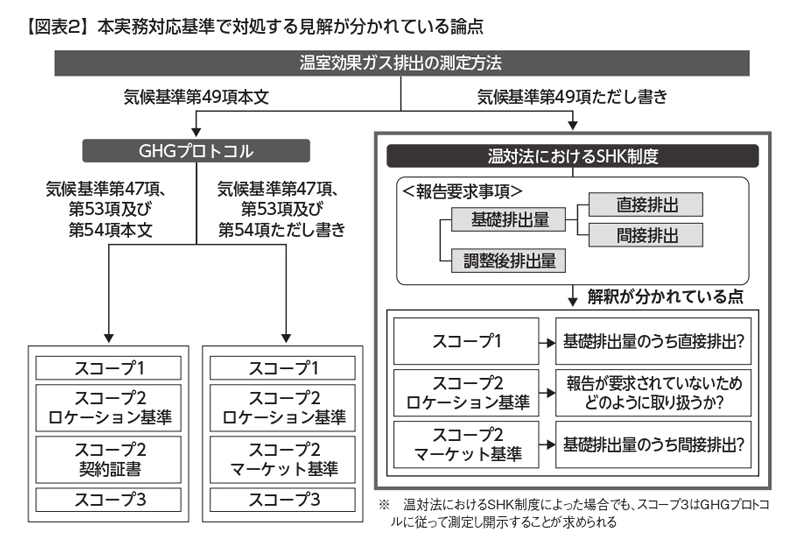
・温室効果ガス排出の開示にあたり、基礎排出量と調整後排出量のいずれを基礎とするのか。
・温対法におけるSHK制度に基づく間接排出に係る活動量に、環境大臣及び経済産業大臣が公表する平均的な排出係数を乗じる方法により測定したロケーション基準によるスコープ2温室効果ガス排出に相当するものは、「気候基準」第49項ただし書きに定める「GHGプロトコル(2004年)」とは異なる方法を用いることを要求している場合に該当するか。
・温対法におけるSHK制度に基づく間接排出について、「気候基準」第54項ただし書きに従い、マーケット基準によるスコープ2温室効果ガス排出に含めて開示する場合、ロケーション基準によるスコープ2温室効果ガス排出についても、同じ活動量を用いて算定し開示する必要はあるか。
なお、解釈が分かれている点についての問題の所在として、以下が考えられる。
・「気候基準」は、温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いる場合において、温室効果ガス排出の開示にあたり、基礎排出量と調整後排出量のいずれを基礎として用いるのかを明らかにしていない。
・温対法におけるSHK制度では、マーケット基準によるスコープ2温室効果ガス排出に相当する報告は要求されているものの、ロケーション基準によるスコープ2温室効果ガス排出に相当する報告は厳密には要求されていない。
本実務対応基準では、見解が分かれている点について、明確化を行っている。
(2)公開草案に対するコメントにて寄せられた論点
また、本実務対応基準では、上述の論点のほか、公開草案に対するコメントにて寄せられた次の点についても、明確化を行っている。
・温対法におけるSHK制度以外の温室効果ガス排出報告制度への適用
・「気候基準」第49項ただし書きの取扱いを選択するにあたっての判断
・温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いる場合の判断
・スコープ1温室効果ガス排出及びスコープ2温室効果ガス排出のいずれか又は両方への適用
Ⅲ 本実務対応基準の概要
1 本実務対応基準の適用範囲
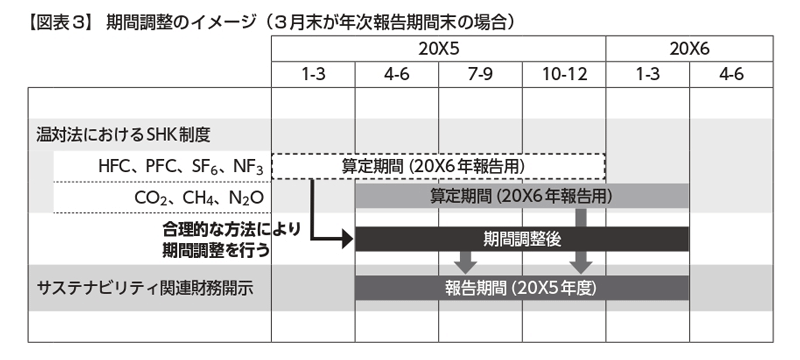
本実務対応基準は、温対法におけるSHK制度の対象となっている企業が、「気候基準」第49項ただし書きの取扱いを選択し、企業の全部又は一部について、温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて「気候基準」の定めに従った開示を行う場合に適用することとしている。
これには、温対法におけるSHK制度の算定期間とサステナビリティ関連財務開示の報告期間が異なるために、サステナビリティ関連財務開示の報告期間に合わせるように調整(期間調整)する場合を含め(本実務対応基準第2項)(図表3参照)、「GHGプロトコル(2004年)」に従って温室効果ガス排出を測定するにあたって、温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を基礎として調整計算を行う場合は含めないこととしている(本実務対応基準第3項)。
また、本実務対応基準は、温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出について、これを用いて「気候基準」に従った開示を行う場合の取扱いを定めたものであり、本実務対応基準の開発にあたり、温対法におけるSHK制度以外の温室効果ガス排出報告制度については検討を行っていない。そのため、企業が「気候基準」第49項ただし書きの取扱いを選択し、温対法におけるSHK制度以外の法域の当局又は企業が上場する取引所が要求する方法を用いて「気候基準」に従った開示を行う場合は、個別に判断する必要があることを明確にしている(本実務対応基準BC9項)。
2 用語の定義
本実務対応基準において定義している用語のうち、次の2つは、温対法におけるSHK制度の定めにより定義している(本実務対応基準第4項)。
・「温対法におけるSHK制度に基づく直接排出」
・「温対法におけるSHK制度に基づく間接排出」
温対法におけるSHK制度の2024年度改正により、スコープ1温室効果ガス排出及びスコープ2温室効果ガス排出の区分開示ができるように、基礎排出量について、直接排出及び間接排出を区分した報告になったことを考慮している(本実務対応基準BC10項)。
3 温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて「気候基準」の定めに従う場合の開示
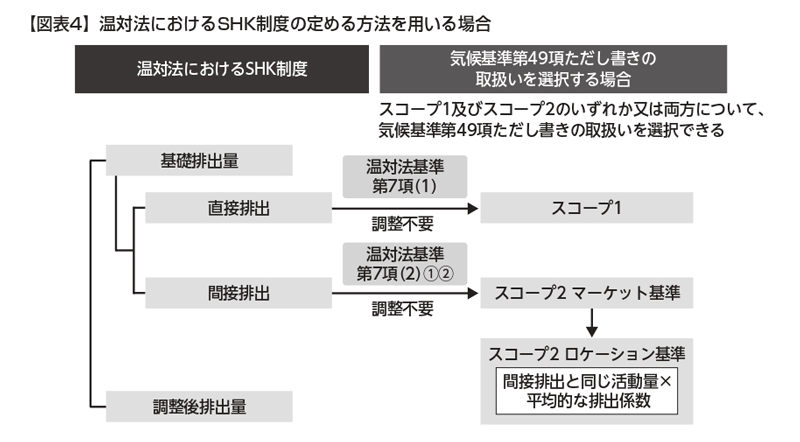
本実務対応基準は、スコープ1温室効果ガス排出及びスコープ2温室効果ガス排出のいずれか又は両方について、「気候基準」第49項ただし書きの取扱いを選択し、企業の全部又は一部について、温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて測定を行う場合、当該企業の全部又は一部に係る温室効果ガス排出について、「気候基準」第47項、第53項及び第54項に従い、次のように開示しなければならないとしている(本実務対応基準第7項)(図表4参照)。
(1)スコープ1温室効果ガス排出
① 温対法におけるSHK制度に基づく直接排出については、追加の調整(期間調整を除く。)をせずに、スコープ1温室効果ガス排出に含めて開示する。
(2)スコープ2温室効果ガス排出
① 温対法におけるSHK制度に基づく間接排出については、追加の調整(期間調整を除く。)をせずに、マーケット基準によるスコープ2温室効果ガス排出に含めて開示する。
② 温対法におけるSHK制度に基づく間接排出に係る活動量に、環境大臣及び経済産業大臣が公表する平均的な排出係数を乗じる方法により算定した温室効果ガス排出量について、追加の調整(期間調整を除く。)をせずに、ロケーション基準によるスコープ2温室効果ガス排出に含めて開示する。
(1)「気候基準」第49項ただし書きの取扱いを選択するにあたっての判断
「気候基準」は、企業が「気候基準」第49項ただし書きの取扱いを選択し、法域の当局又は企業が上場する取引所が要求する方法を用いて温室効果ガス排出に関する開示を行う場合、当該方法に関して、企業が主に次のような点についてどのような判断を行うべきか明確にしていない。
・どのスコープに相当する報告が要求されているのか
・スコープ2温室効果ガス排出について、ロケーション基準に相当する報告が要求されていることが必要になるのか
本実務対応基準では、一般的には、当該方法が「気候基準」が定める温室効果ガス排出に関する開示のうち、どの部分に相当する開示を要求しているのかについて、法域の当局又は企業が上場する取引所が要求する方法ごとに判断することが必要になると考えられる旨について明確化している(本実務対応基準BC12項)。
(2)温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いる場合の判断
前述の判断は、一般的には、法域の当局又は企業が上場する取引所が要求する方法ごとに行うことが必要になると考えられる。しかしながら、本実務対応基準では、企業が温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて「気候基準」の定めに従う場合については、その判断を示すこととしている。これは、SSBJ基準を適用する企業の便宜を考慮し、企業が個別に判断することなく、我が国の温室効果ガス排出の測定実務において広く浸透している既存の温室効果ガス排出の報告に関する制度を最大限活用できるように、当該判断を示すことで企業の利便性が高まると考えられたためとしている(本実務対応基準BC13項)。
温対法におけるSHK制度の定める方法は、「GHGプロトコル(2004年)」との間で測定範囲や測定方法等についての差異が存在するものの、次の理由から「気候基準」が定める温室効果ガス排出に関する開示のうち、スコープ1温室効果ガス排出及びスコープ2温室効果ガス排出に相当すると考えられるとしている(本実務対応基準BC14項)。
(1)温対法におけるSHK制度は、「GHGプロトコル(2004年)」と同様に、企業が温室効果ガス排出を自ら測定することで実態を把握し、経営管理や排出削減に向けた取組みを促進することを目的としている。
(2)温対法におけるSHK制度の温室効果ガス排出測定の基本構造は、「GHGプロトコル(2004年)」と類似している。
・対象とする温室効果ガスの種類
・対象とする温室効果ガス排出量の測定範囲(直接排出及び間接排出)
・活動量に排出係数を乗じることによる温室効果ガス排出量の測定
(3)温対法におけるSHK制度は、国際的な温室効果ガス排出量の測定及び報告に関する動向等を踏まえ、その見直しについて継続して議論がなされており、国際的な温室効果ガス排出量の測定及び報告の実務との整合性が維持・向上されることが見込まれていると考えられる。
さらに、本実務対応基準では、温対法におけるSHK制度の定める方法と「GHGプロトコル(2004年)」との測定範囲や測定方法の差異については、追加の調整(期間調整を除く。)は不要との判断を示している。「気候基準」第49項ただし書きの取扱いは、法域の当局又は企業が上場する取引所が要求する方法と「GHGプロトコル(2004年)」に定める測定方法との間で差異が存在することを前提にしており、また、温対法におけるSHK制度の設計において、「GHGプロトコル(2004年)」との測定範囲や測定方法の差異について重要性の判断がなされ、取り入れられなかったものと考えられるためである(本実務対応基準BC15項)。
(3)基礎排出量と調整後排出量のいずれを基礎として用いるのか
「気候基準」は、温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いる場合、温室効果ガス排出の測定及び開示にあたり、基礎排出量と調整後排出量のいずれを基礎として用いるかを明らかにしていない。
前述のとおり、温対法におけるSHK制度の2024年度改正により、基礎排出量については、直接排出及び間接排出の内訳の報告が要求されることとなり、これによりスコープ1温室効果ガス排出及びスコープ2温室効果ガス排出を区分して開示することができるようになった。これに対して、調整後排出量については、当該内訳の報告は要求されていない。
また、調整後排出量については、「GHGプロトコル(2004年)」のスコープ2温室効果ガス排出の測定では考慮されないオフセット項目が含まれており、さらに、温対法におけるSHK制度の2025年度改正により、森林吸収量等の炭素蓄積変化量を調整後排出量の算定に任意で用いることができることとされ、オフセット項目が拡大することとなった。
以上から、本実務対応基準では、基礎排出量の方が、調整後排出量よりも「GHGプロトコル(2004年)」の測定方法との親和性がより高いと考えられるとしている。比較可能性を確保する観点からは「GHGプロトコル(2004年)」により近いものが望ましいと考えられたことから、温室効果ガス排出の開示にあたり、基礎排出量を基礎として用いることとしている(本実務対応基準BC21項)。
スコープ2温室効果ガス排出について、温対法におけるSHK制度に基づく間接排出は、電気等の購入契約及び分離された契約証書の内容が反映されていることから、マーケット基準によるスコープ2温室効果ガス排出としている(本実務対応基準BC23項)。
(4)ロケーション基準によるスコープ2温室効果ガス排出
① 異なる方法を用いることを要求している場合に該当するか
企業が「気候基準」第49項ただし書きの取扱いを選択し、法域の当局又は企業が上場する取引所が要求する方法を用いてスコープ2温室効果ガス排出に相当する開示を行う場合、「気候基準」がロケーション基準によるスコープ2温室効果ガス排出の開示を要求していることから(「気候基準」第53項)、これに相当するロケーション基準によるスコープ2温室効果ガス排出の開示が要求されている必要があると考えられる。この点、温対法におけるSHK制度では、マーケット基準によるスコープ2温室効果ガス排出に相当する報告は要求されているものの、ロケーション基準によるスコープ2温室効果ガス排出に相当する報告は厳密には要求されていない。
しかしながら、ロケーション基準によるスコープ2温室効果ガス排出は、測定が要求される、温対法におけるSHK制度に基づく間接排出に係る活動量に、環境大臣及び経済産業大臣が公表するSHK制度の「電気事業者別排出係数一覧」及び「熱供給事業者別排出係数一覧」において記載される全国平均係数及び代替値等の平均的な排出係数を乗じて測定することが可能であり、このように測定されたロケーション基準によるスコープ2温室効果ガス排出は、測定に使用する要素がいずれも温対法におけるSHK制度の枠組みに含まれるものであることから、その測定値も当該枠組みに含まれるものであると考えられるとしている(本実務対応基準BC25項)。
② マーケット基準と同じ活動量を用いて測定し開示する必要はあるか
「気候基準」第53項及び第54項は、企業の努力が反映されるマーケット基準の情報はロケーション基準の情報とあわせて開示すべき情報として位置づけている。温対法におけるSHK制度に基づく間接排出について、マーケット基準によるスコープ2温室効果ガス排出に含めて開示する場合、温対法におけるSHK制度の枠組みにおいてマーケット基準によるスコープ2温室効果ガス排出と同じ活動量を用いて測定されるロケーション基準によるスコープ2温室効果ガス排出と、マーケット基準によるスコープ2温室効果ガス排出とを比較可能なものとすることにより、主要な利用者にとって有用な情報を提供することになると考えられるとしている。これらの情報を、「GHGプロトコル(2004年)」とは異なる方法により測定した温室効果ガス排出量としてあわせて開示することが「気候基準」の趣旨に適った比較可能で有用な情報を提供するものとしている(本実務対応基準BC27項)。
この点、明示的に報告が要求される、温対法におけるSHK制度に基づく間接排出について、マーケット基準によるスコープ2温室効果ガス排出に含めて開示することなく、本実務対応基準に従い測定したロケーション基準によるスコープ2温室効果ガス排出のみを開示する場合、ロケーション基準によるスコープ2温室効果ガス排出について「気候基準」第49項ただし書きの取扱いに定める「法域の当局又は企業が上場する取引所が、温室効果ガス排出を測定するうえで異なる方法を用いることを要求している場合」に該当するものとして扱う解釈に疑義が生じる可能性があることから、これを認めないこととしている(本実務対応基準BC31項)。
(5)スコープ1温室効果ガス排出及びスコープ2温室効果ガス排出のいずれか又は両方への適用
「気候基準」第49項ただし書きの取扱いは、企業に選択を認めるものであると考えられることから、本実務対応基準の定めは、スコープ1温室効果ガス排出及びスコープ2温室効果ガス排出のいずれか又は両方に適用することができることとしている(本実務対応基準BC34項)。
ただし、スコープ1温室効果ガス排出及びスコープ2温室効果ガス排出のいずれかについて、「気候基準」第49項ただし書きの取扱いを選択する場合、開示される情報が不明瞭にならないように、「気候基準」第62項が要求する「GHGプロトコル(2004年)」とは異なる方法を用いて温室効果ガス排出を測定する場合の開示において、スコープ1温室効果ガス排出又はスコープ2温室効果ガス排出のいずれに適用しているかを開示することとしている(本実務対応基準第8項及びBC35項)。
(6)温室効果ガス排出に関する開示及び測定方法に関する開示
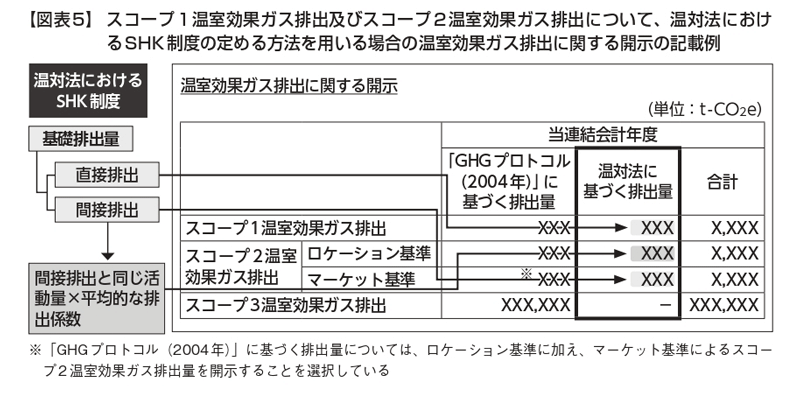
前述のとおり、本実務対応基準では、ロケーション基準によるスコープ2温室効果ガス排出とマーケット基準によるスコープ2温室効果ガス排出の両方を開示することとしている。スコープ1温室効果ガス排出及びスコープ2温室効果ガス排出について、温対法におけるSHK制度の定める方法を用いる場合の温室効果ガス排出に関する開示の記載例は上記のとおりである(図表5参照)。
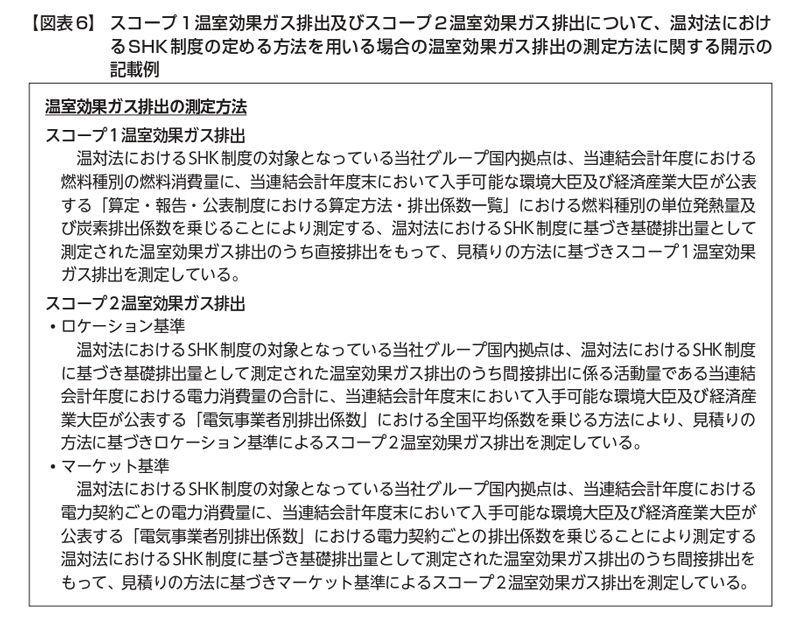
また、「気候基準」第63項に従い、ロケーション基準によるスコープ2温室効果ガス排出の測定方法及びマーケット基準によるスコープ2温室効果ガス排出の測定方法のそれぞれについて、具体的に開示することになるとしている(本実務対応基準BC32項)(図表6参照)。
4 適用時期等
本実務対応基準は、2027年3月31日以後終了する年次報告期間に係る気候関連開示から適用することとし、早期適用を認めている(本実務対応基準第11項)。
また、本実務対応基準を適用する最初の年次報告期間において、実務上不可能である場合を除き、前報告期間に温対法におけるSHK制度の定める方法により測定し報告する温室効果ガス排出を用いて開示していた場合には、本実務対応基準を適用していたものとして、前報告期間の開示を更新しなければならないこととしている(本実務対応基準第12項及び第13項)。
Ⅳ むすびに代えて
今後、SSBJ基準に基づく開示及び保証の実務が進展する中で、本稿がSSBJ基準の適用を検討する企業のみならず、有価証券報告書の利用者や保証業務実施者にとって、本実務対応基準の概要やその趣旨をご理解いただくための一助となれば幸いである。
当ページの閲覧には、週刊T&Amasterの年間購読、
及び新日本法規WEB会員のご登録が必要です。
週刊T&Amaster 年間購読
新日本法規WEB会員
試読申し込みをいただくと、「【電子版】T&Amaster最新号1冊」と当データベースが2週間無料でお試しいただけます。
人気記事
人気商品
-
-
団体向け研修会開催を
ご検討の方へ弁護士会、税理士会、法人会ほか団体の研修会をご検討の際は、是非、新日本法規にご相談ください。講師をはじめ、事業に合わせて最適な研修会を企画・提案いたします。
研修会開催支援サービス -
Copyright (C) 2019
SHINNIPPON-HOKI PUBLISHING CO.,LTD.