解説記事2014年11月03日 【解説】 産業界から見たBEPS報告書第一弾(2)(2014年11月3日号・№569)
解説
産業界から見たBEPS報告書第一弾(2)
一般社団法人 日本経済団体連合会 経済基盤本部 幕内 浩
Ⅱ 行動2 ハイブリッド・ミスマッチ
BEPS行動計画(2013年7月)において、「ハイブリッド商品やentityの効果(例:二重非課税、二重所得控除、長期的な課税繰延)を無効化するためのモデル条約の規定及び国内ルールの設計に関する勧告を策定する」とされたことを踏まえ、報告書第一弾では、ハイブリッド・ミスマッチ取決めの無効化のための具体策として、「リンキング・ルール」の国内法への導入が勧告された。
リンキング・ルールは、相手国における課税上の取扱いを踏まえ、自国における課税上の取扱いを定めるものであり、概要は以下の通りである。
1.定 義 ハイブリッド・ミスマッチ取決めとは、二以上の租税法域における法の下で事業体又は商品の税務上の取り扱いが異なることを利用した、租税上の効果においてミスマッチを生み出すための取決めであり、その取決めに係る当事者のトータルの税負担を軽減する効果を持つものをいう(パラ41)。そして、すべてのミスマッチ取決めは支払を伴い、金銭で計測される(パラ44)。税務上支払ったとみなされる(deemed)支払には無効化ルールは及ばない(パラ45)。ベルギーのみなし利子控除(Notional InterestDeduction)のようなものについては、規制の対象外と解釈される。
2.リンキング・ルール (1)損金算入/益金不算入への対抗措置
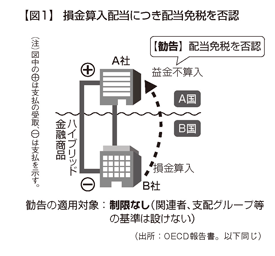
⇒支払者法域(B社)で損金算入される配当については、受領者法域(A社)で配当免税を否認する(図1)。
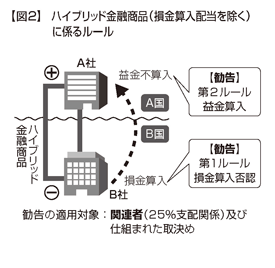
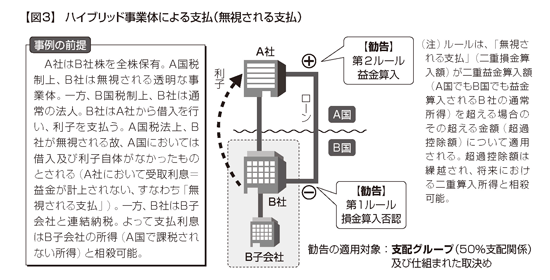
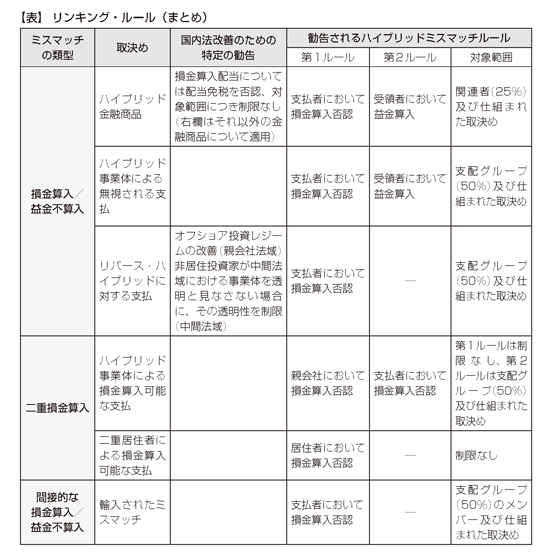
上記に該当しないハイブリッド金融商品に係る支払のうち、支払者法域で損金算入され、かつ、受領者法域で益金算入されないもの(図2)、又は、ハイブリッド事業体による支払で損金算入/益金不算入の結果をもたらすもの(図3)は、第1ルールとして、支払者法域で損金算入を否認する。支払者法域で第1ルールの適用がない場合は、第2ルールとして、受領者法域が当該支払を益金算入する。
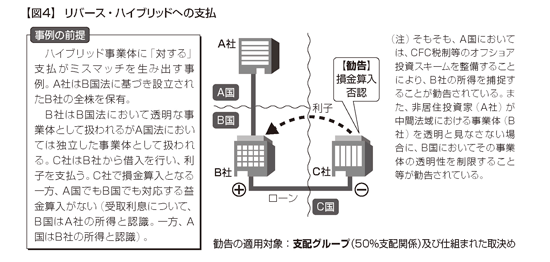
⇒支払者法域は、ハイブリッド事業体に対する支払(リバース・ハイブリッドへの支払)について、支払者(C社)法域で損金算入を否認する(図4)。
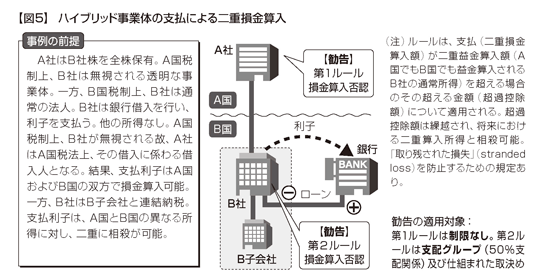
(2)二重損金算入への対抗措置 ⇒ハイブリッド事業体による支払によりハイブリッド事業体とその親会社の両方で二重損金算入が生じる場合は、第1ルールとして、親会社法域で損金算入を否認し、親会社法域で第1ルールの適用がない場合は、第2ルールとして、支払者法域で損金算入を否認する(図5)。
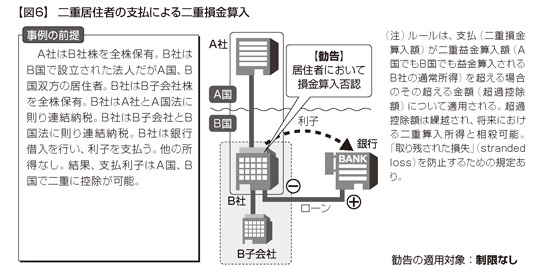
⇒二重居住者による支払により二重損金算入が生じる場合は、居住者法域において損金算入を否認する(図6)。
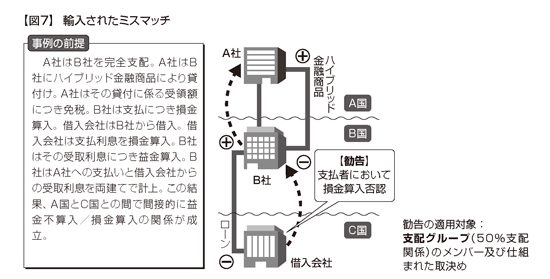
(3)間接的な損金算入/益金不算入への対抗 リンキング・ルールが未整備な国(A国とB国)で組成されたハイブリッド・ミスマッチ取決めの影響は、第3国(C国)に波及する可能性がある。そこで、支払者法域(C国)は、その支払が受領者法域(B国)においてハイブリッド・ミスマッチ取決めによる費用と相殺される場合には(輸入されたミスマッチ)、その支払の損金算入を否認する(図7)。
3.公開討議草案からの修正 これらの勧告の大枠は、基本的に公開討議草案(2014年3月)の段階から変わっていない。しかし、詳細を見ていくと、納税者への配慮から、いくつか軌道修正等が見られる。
第1は、制度設計の根本思想についてである。公開討議草案では、リンキング・ルールの導入に際し、ボトムアップ・アプローチとトップダウン・アプローチのいずれを採用すべきか、関係者から意見が求められていた。前者は、法制化に際し、規制対象とすべきハイブリッド・ミスマッチ取決めの類型や関連者の範囲を1つ1つ具体的に積み上げ、定義する方式である。メリットとしては、規制対象が明確となり、納税者の予見可能性が担保されること、デメリットとしては、対策が包括的でなくなることが指摘されていた。一方、後者は、ミスマッチを引き起こす金融商品等は一旦すべて、規制対象とした上で、問題のないものを個別に除外していく方式である。メリットとしては対策の包括性、デメリットとしては納税者のコンプライアンス・コストの増大が指摘されていた。これに対し、経団連は、OECDに提出した意見の中で、ボトムアップ・アプローチを採用すべきと主張していた。
勧告では、「過度に広範なハイブリッド・ミスマッチ・ルールは、適用及び執行が困難かもしれないことから、ボトムアップ・アプローチを採用する」とされた(パラ119)。
第2は、規制対象となる関連者(related party)の定義についてである。公開討議草案の段階では、ハイブリッド金融商品に係る支払(損金算入配当につき配当免税となるものを除く)、ハイブリッド事業体による支払については、10%の支配関係があればリンキング・ルールを適用することが提案されていた。なぜ10%という数字が提示されたのかについては定かではないが、欧州における資本参加免税の要件が念頭にあったのかもしれない。この問題については、各国の産業界から対象が広すぎるとの指摘がなされた。OECDのビジネス諮問機関であるBIACは関連者の範囲について「25%又はそれ以上」、経団連は「連結子会社」とするよう提案した。勧告では最終的に、関連者の範囲は「25%支配関係」とされ、ハイブリッド金融商品に係る支払(損金算入配当につき配当免税となるものを除く)についてのみ適用されることとなった。ただ、非関連との間であったとしても、その取決めが「仕組まれた取決め」(structured arrangement)である場合には、リンキング・ルールが適用される。一方、ハイブリッド事業体による無視される支払、リバース・ハイブリッドへの支払、ハイブリッド事業体の支払による二重損金算入、輸入されたミスマッチについては、基本的に50%支配グループ(control group)において適用される。こちらも「仕組まれた取決め」であれば、支配グループ外であっても適用される。
リンキング・ルールを一覧で整理すると、表の通りである。
4.OECDにおける今後の対応 OECDは今後、制度の適用指針をコメンタリのかたちで整備することとしており、2015年9月までに完成させるとしている。また、輸入されたミスマッチ、レポ取引等の資本市場取引については、勧告の内容をさらに洗練させる必要があるとしている(パラ6)。
なお、輸入されたミスマッチについては、BIAC及び経団連としても、OECDの提案は改善を要すると指摘していた。なぜならば輸入されたミスマッチにおいてリンキング・ルール、すなわち支払者法域における損金算入の否認が発動されると、支払者はミスマッチに加担していないかもしれないにも係らず(例えば、通常のローンに係る支払利息を計上しているだけにも係らず)、他国におけるリンキング・ルールの未整備の煽りを受け、課税所得が増加してしまう恐れがあるからである。経団連は、輸入されたミスマッチに係るリンキング・ルールは、支配グループ内であれば直ちに適用するのではなく、「仕組まれた取決め」に限り適用すべきと主張している。
この他、OECDは、規制資本に係るミスマッチの取扱い、CFC税制(外国子会社合算税制)によって捕捉された所得をリンキング・ルールとの関係でどのように整理するべきかという2点については、現段階ではコンセンサスが得られていないとしている。これらも、来年9月までに決着を目指す模様である(パラ7)。
5.日本における今後の対応 OECDの勧告を受け、現在、わが国政府では、当面、リンキング・ルールのうち、「損金算入配当につき配当免税否認」を措置することが検討されている。ブラジル、豪州からの配当で一定のものが損金算入配当に該当するとされており、仮に改正が行われれば、必ずしも租税回避目的で持分を保有しているわけではない納税者に対しても、少なからず影響が及ぶことになる。経団連としては、こうした点を踏まえ、「平成27年度税制改正に関する提言」において、施行まで一定の準備期間を置くことを含め、政府に慎重な検討を求めている。特に、納税者においては、仮に海外子会社による配当が損金算入となっているか否かを1件1件、確認する必要が生じるとなった場合、すなわち、外国子会社配当益金不算入の適用を受けるためにはその配当が「損金算入配当でないこと」を証明しなければならないとなった場合には、事務負荷が過大になるとの強い懸念がある。
この点については、OECDとしても、勧告において以下の提案を行っており、納税者に配慮している(p65)。万が一法改正が避けられないとしても、最低限、損金算入配当となる国・ケースをできるだけ早い段階から例示し、これに該当しない配当については追加的な事務負担を課さない等の配慮が必要と考えられる。
また、現地において支払が全額損金算入となっていない場合においても全額、日本における配当免税を否認するのか、あるいは、移行措置をどのように講じるのか、といった論点もある(移行措置については、上記勧告9の2(c)で「移行ルールの策定(ただし既存取決めに対する適用除外については何ら推定は置かない)」とある)。これらについても、今後、制度設計の詰めの議論を行う必要があるだろう。
次回(最終回)は、行動6(条約の濫用防止)について解説する。
産業界から見たBEPS報告書第一弾(2)
一般社団法人 日本経済団体連合会 経済基盤本部 幕内 浩
Ⅱ 行動2 ハイブリッド・ミスマッチ
BEPS行動計画(2013年7月)において、「ハイブリッド商品やentityの効果(例:二重非課税、二重所得控除、長期的な課税繰延)を無効化するためのモデル条約の規定及び国内ルールの設計に関する勧告を策定する」とされたことを踏まえ、報告書第一弾では、ハイブリッド・ミスマッチ取決めの無効化のための具体策として、「リンキング・ルール」の国内法への導入が勧告された。
リンキング・ルールは、相手国における課税上の取扱いを踏まえ、自国における課税上の取扱いを定めるものであり、概要は以下の通りである。
1.定 義 ハイブリッド・ミスマッチ取決めとは、二以上の租税法域における法の下で事業体又は商品の税務上の取り扱いが異なることを利用した、租税上の効果においてミスマッチを生み出すための取決めであり、その取決めに係る当事者のトータルの税負担を軽減する効果を持つものをいう(パラ41)。そして、すべてのミスマッチ取決めは支払を伴い、金銭で計測される(パラ44)。税務上支払ったとみなされる(deemed)支払には無効化ルールは及ばない(パラ45)。ベルギーのみなし利子控除(Notional InterestDeduction)のようなものについては、規制の対象外と解釈される。
2.リンキング・ルール (1)損金算入/益金不算入への対抗措置
⇒支払者法域(B社)で損金算入される配当については、受領者法域(A社)で配当免税を否認する(図1)。
上記に該当しないハイブリッド金融商品に係る支払のうち、支払者法域で損金算入され、かつ、受領者法域で益金算入されないもの(図2)、又は、ハイブリッド事業体による支払で損金算入/益金不算入の結果をもたらすもの(図3)は、第1ルールとして、支払者法域で損金算入を否認する。支払者法域で第1ルールの適用がない場合は、第2ルールとして、受領者法域が当該支払を益金算入する。
⇒支払者法域は、ハイブリッド事業体に対する支払(リバース・ハイブリッドへの支払)について、支払者(C社)法域で損金算入を否認する(図4)。
(2)二重損金算入への対抗措置 ⇒ハイブリッド事業体による支払によりハイブリッド事業体とその親会社の両方で二重損金算入が生じる場合は、第1ルールとして、親会社法域で損金算入を否認し、親会社法域で第1ルールの適用がない場合は、第2ルールとして、支払者法域で損金算入を否認する(図5)。
⇒二重居住者による支払により二重損金算入が生じる場合は、居住者法域において損金算入を否認する(図6)。
(3)間接的な損金算入/益金不算入への対抗 リンキング・ルールが未整備な国(A国とB国)で組成されたハイブリッド・ミスマッチ取決めの影響は、第3国(C国)に波及する可能性がある。そこで、支払者法域(C国)は、その支払が受領者法域(B国)においてハイブリッド・ミスマッチ取決めによる費用と相殺される場合には(輸入されたミスマッチ)、その支払の損金算入を否認する(図7)。
3.公開討議草案からの修正 これらの勧告の大枠は、基本的に公開討議草案(2014年3月)の段階から変わっていない。しかし、詳細を見ていくと、納税者への配慮から、いくつか軌道修正等が見られる。
第1は、制度設計の根本思想についてである。公開討議草案では、リンキング・ルールの導入に際し、ボトムアップ・アプローチとトップダウン・アプローチのいずれを採用すべきか、関係者から意見が求められていた。前者は、法制化に際し、規制対象とすべきハイブリッド・ミスマッチ取決めの類型や関連者の範囲を1つ1つ具体的に積み上げ、定義する方式である。メリットとしては、規制対象が明確となり、納税者の予見可能性が担保されること、デメリットとしては、対策が包括的でなくなることが指摘されていた。一方、後者は、ミスマッチを引き起こす金融商品等は一旦すべて、規制対象とした上で、問題のないものを個別に除外していく方式である。メリットとしては対策の包括性、デメリットとしては納税者のコンプライアンス・コストの増大が指摘されていた。これに対し、経団連は、OECDに提出した意見の中で、ボトムアップ・アプローチを採用すべきと主張していた。
勧告では、「過度に広範なハイブリッド・ミスマッチ・ルールは、適用及び執行が困難かもしれないことから、ボトムアップ・アプローチを採用する」とされた(パラ119)。
第2は、規制対象となる関連者(related party)の定義についてである。公開討議草案の段階では、ハイブリッド金融商品に係る支払(損金算入配当につき配当免税となるものを除く)、ハイブリッド事業体による支払については、10%の支配関係があればリンキング・ルールを適用することが提案されていた。なぜ10%という数字が提示されたのかについては定かではないが、欧州における資本参加免税の要件が念頭にあったのかもしれない。この問題については、各国の産業界から対象が広すぎるとの指摘がなされた。OECDのビジネス諮問機関であるBIACは関連者の範囲について「25%又はそれ以上」、経団連は「連結子会社」とするよう提案した。勧告では最終的に、関連者の範囲は「25%支配関係」とされ、ハイブリッド金融商品に係る支払(損金算入配当につき配当免税となるものを除く)についてのみ適用されることとなった。ただ、非関連との間であったとしても、その取決めが「仕組まれた取決め」(structured arrangement)である場合には、リンキング・ルールが適用される。一方、ハイブリッド事業体による無視される支払、リバース・ハイブリッドへの支払、ハイブリッド事業体の支払による二重損金算入、輸入されたミスマッチについては、基本的に50%支配グループ(control group)において適用される。こちらも「仕組まれた取決め」であれば、支配グループ外であっても適用される。
リンキング・ルールを一覧で整理すると、表の通りである。
4.OECDにおける今後の対応 OECDは今後、制度の適用指針をコメンタリのかたちで整備することとしており、2015年9月までに完成させるとしている。また、輸入されたミスマッチ、レポ取引等の資本市場取引については、勧告の内容をさらに洗練させる必要があるとしている(パラ6)。
なお、輸入されたミスマッチについては、BIAC及び経団連としても、OECDの提案は改善を要すると指摘していた。なぜならば輸入されたミスマッチにおいてリンキング・ルール、すなわち支払者法域における損金算入の否認が発動されると、支払者はミスマッチに加担していないかもしれないにも係らず(例えば、通常のローンに係る支払利息を計上しているだけにも係らず)、他国におけるリンキング・ルールの未整備の煽りを受け、課税所得が増加してしまう恐れがあるからである。経団連は、輸入されたミスマッチに係るリンキング・ルールは、支配グループ内であれば直ちに適用するのではなく、「仕組まれた取決め」に限り適用すべきと主張している。
この他、OECDは、規制資本に係るミスマッチの取扱い、CFC税制(外国子会社合算税制)によって捕捉された所得をリンキング・ルールとの関係でどのように整理するべきかという2点については、現段階ではコンセンサスが得られていないとしている。これらも、来年9月までに決着を目指す模様である(パラ7)。
5.日本における今後の対応 OECDの勧告を受け、現在、わが国政府では、当面、リンキング・ルールのうち、「損金算入配当につき配当免税否認」を措置することが検討されている。ブラジル、豪州からの配当で一定のものが損金算入配当に該当するとされており、仮に改正が行われれば、必ずしも租税回避目的で持分を保有しているわけではない納税者に対しても、少なからず影響が及ぶことになる。経団連としては、こうした点を踏まえ、「平成27年度税制改正に関する提言」において、施行まで一定の準備期間を置くことを含め、政府に慎重な検討を求めている。特に、納税者においては、仮に海外子会社による配当が損金算入となっているか否かを1件1件、確認する必要が生じるとなった場合、すなわち、外国子会社配当益金不算入の適用を受けるためにはその配当が「損金算入配当でないこと」を証明しなければならないとなった場合には、事務負荷が過大になるとの強い懸念がある。
この点については、OECDとしても、勧告において以下の提案を行っており、納税者に配慮している(p65)。万が一法改正が避けられないとしても、最低限、損金算入配当となる国・ケースをできるだけ早い段階から例示し、これに該当しない配当については追加的な事務負担を課さない等の配慮が必要と考えられる。
| 勧告9(続き)の「2.施行及び協調」
(e)ハイブリッド金融商品及び事業体に係る法域の取扱いについての情報交換 (f)納税者が関連情報を利用できるようにするための努力(OECDによる合理的な努力を含む) |
次回(最終回)は、行動6(条約の濫用防止)について解説する。
当ページの閲覧には、週刊T&Amasterの年間購読、
及び新日本法規WEB会員のご登録が必要です。
週刊T&Amaster 年間購読
新日本法規WEB会員
試読申し込みをいただくと、「【電子版】T&Amaster最新号1冊」と当データベースが2週間無料でお試しいただけます。
人気記事
人気商品
-
-
団体向け研修会開催を
ご検討の方へ弁護士会、税理士会、法人会ほか団体の研修会をご検討の際は、是非、新日本法規にご相談ください。講師をはじめ、事業に合わせて最適な研修会を企画・提案いたします。
研修会開催支援サービス -
Copyright (C) 2019
SHINNIPPON-HOKI PUBLISHING CO.,LTD.