解説記事2014年11月10日 【解説】 産業界から見たBEPS報告書第一弾(3・了)(2014年11月10日号・№570)
解説
産業界から見たBEPS報告書第一弾(3・了)
一般社団法人 日本経済団体連合会 経済基盤本部 幕内 浩
Ⅲ 行動6 条約の濫用防止
BEPS行動計画(2013年7月)において、「不適切な状況で条約の特典を与えることを防ぐためのモデル条約の規定及び国内ルールの設計に関する勧告を策定する」とされたことを踏まえ、報告書第一弾では、主としてOECDモデル租税条約に「特典資格条項」を創設することが勧告された。これにより、各国は、トリーティ・ショッピング(条約漁り)への対抗のため、租税条約において、最低でも以下の措置を講ずることが求められることになる。
1.LOBとPPT 条約締約国の居住者が条約の特典(配当、利子、使用料に係る源泉税の減免等)を享受する資格があるか否かを判定するに当たり、特典制限規定(LOB)は所得の受領者の属性に着目し、主要目的テスト(PPT)は取引の目的に着目する。LOBは形式的な基準により適格者を判定するため適用対象が明確だが、それだけでは適格者による導管取引等には対応できないという点が指摘されている。一方、PPTは、一般的な租税回避防止規定として、条約の濫用防止に幅広く対応できるメリットがあるものの、ケース・バイ・ケースで取引の目的を見ていくことになるため、執行の透明性、確実性の面で難がある。OECDも報告書において、それぞれの手法の一長一短を認めている(パラ12)。
日本における採用状況を見ると、LOBは2004年発効の改正日米租税条約以降、様々な条約で導入されている。また、日英租税条約や日ニュージーランド租税条約ではLOB、PPTともに規定されている。一方、最近締結した日ポルトガル租税条約ではPPTのみ規定されている。導管取決め防止規定については、日米条約にも日英条約にも存在する。わが国にとって、報告書で勧告されたLOBやPPTが特に目新しいというわけではない。
ただ、公開討議草案(2014年3月)の段階では、LOB及びPPTは、選択制ではなく、両方とも措置することが提案されていた。しかも、これら特典資格条項は、もともとOECDモデル租税条約第1条のコメンタリに記載されていたものが、「新条項の創設」という形で提案されたのである。これに対しては、さすがにわが国経済界の中でも、条約でLOBとPPTの双方を標準装備することは過剰ではないかとの懸念が生じた。LOBについては、もとより適格者として認められるための要件が厳格であり、手続きが煩雑であるとの指摘がある。これに加え、PPTが措置されるとなると、場合によっては各国(特に新興国)がこの規定を濫用し、課税関係がさらに不安定になるのではないかとの声も聞かれた。経団連がOECDに提出した意見でも、LOBとPPTについては選択適用の余地を残すよう主張したところである。
この点については、OECDのビジネス諮問機関であるBIACも同様の指摘を行った。結果、報告書においては、LOBとPPTはセットではなく、選択適用が可能とされた。OECDにおける交渉の過程は明らかではないが、米国がLOBを志向し、フランス等がPPTを好むという国柄の違いがある中で、議論が完全にはまとまらなかったということなのかもしれない。
特典資格条項は、モデル条約のX条として提案されている。このうち1~6項がLOBであり、7項がPPTである。以下ではLOBの規定を簡単に確認した上で、産業界の懸念が特に強いPPTについて見ていく。
2.LOB 条文構成の概要は以下の通りである。勧告ではLOBの適用に係るコメンタリも記載されているが、割愛する。
3.PPT 一方、7項の内容は以下の通りである。
公開討議草案からの変更点は、筆者の気付く限りでは"income"とあったのが"income or capital"と変更されたこと、また、"one of the main purposes"とあったのが、"one of the principal purposes"とされたことである。このうち「主たる目的の1つ」という文言は、7項における肝の部分であるが、"main"から"principal"への変更が何を意味するのかは定かではない。ちなみに、PPT規定の原型であると解説されている現行OECDモデル租税条約第1条コメンタリパラ9.5、また、同趣旨の規定である日英条約10条9項、11条10項、12条6項、21条5項、日ニュージーランド条約23条、日ポルトガル条約21条では、"main"という言葉が使われている(改正日英条約が発効すれば、日英条約については項番号がずれる)。一方、各条約のLOBのうち、「権限のある当局による認定」に係る規定では、「主たる」に対応する英語として"principal"という言葉が頻繁に使われている。同義のようにも思われる一方、仮に実質的な違いがあるのであれば、OECD等から解説があっても良い。
なお、公開討議草案の段階では、経団連等が「主たる目的の1つ」では広すぎると指摘したが、この部分は残念ながら変わっていない。なお、日英条約のPPTには「の1つ」との文言がある一方、日ニュージーランド、日ポルトガルの規定では「の1つ」という規定はない。
4.PPTのコメンタリ 報告書では、7項のコメンタリもあわせて記載されている。コメンタリのパラ4では、仮にLOBの規定である1項から6項により特典資格が付与された者であっても、7項によって特典資格が否認されることはあり得るとされている。その例としては、パラ5で、(適格者たる)銀行が導管金融取決めを行うことで間接的に第3国の居住者に条約の特典(低い源泉税)を与えるケースが紹介されている。
パラ7では、特典(benefit)の意義、パラ9では取決め又は取引(arrangement or transaction)の意義が示されている。
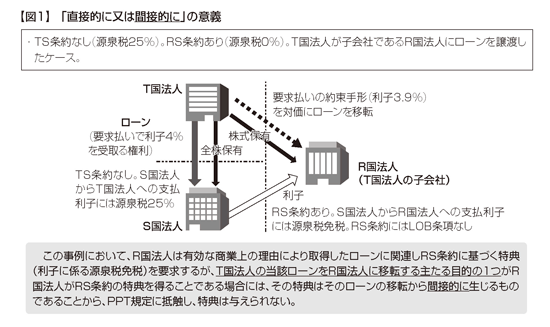
パラ8では、直接的に又は間接的に(directly or indirectly)とされた理由について、図1のような事例解説がなされている。
主たる目的の1つに該当するか否かの判断基準については、パラ10~13に解説がある。まず、パラ10では、「当事者の意図について決定的な証拠を見つける必要はないが、条約の特典を得ることが主たる目的の1つであると結論付けることが、すべての事実及び状況を勘案して合理的でなければならない」とされている。単純な想定は慎むべきであり、「単に取決めの効果だけを見ても、目的が何であるかについての結論は導けない」とされる。一方、「ある取決めが条約の特典によってのみ合理的に説明できる場合には、条約の特典を得ることが主たる目的の1つであると結論付けることができるかもしれない」とされている。
パラ11では、ある者が単にその取決め又は取引の主たる目的の1つが条約の特典を得ることでないと主張したところで7項の適用を免れるものではないとしつつ、その者の目的を判定するに当たっては合理性が必要と繰り返される。
パラ12では、7項の適用に際し、「条約の特典を得ることがある特定の取決め又は取引の唯一の(sole)又は支配的な(dominant)目的である必要はない、少なくとも主たる目的の1つであれば良い」とされている。その例として、「ある者は資産を様々な目的で売却するだろうが、仮にその者が売却の前に条約締約国の居住者となり、そのようにした(居住者となった)主たる目的の1つが条約の特典を得ることである場合には、その居住地の変更について、資産を売却しやすくする等の他の主たる目的があるかもしれないという事実があったとしても、7項は適用される」とされる。
パラ13では、7項が適用されない状況が解説されている。特に「ある取決めが中核的な商業活動に不可分に結びついており、その形式が条約特典を得ようという考慮によるものでない場合には、主たる目的が条約特典を得ることであるということはありそうもない(unlikely)」とされる。この内容は、産業界が通常の事業活動を阻害すべきではないとして公開討議草案の段階から強く念を押した点であり、当然といえば当然のことだが、コメンタリに盛り込まれている。
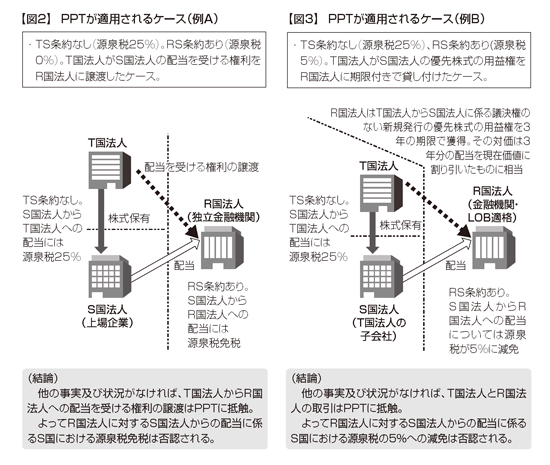
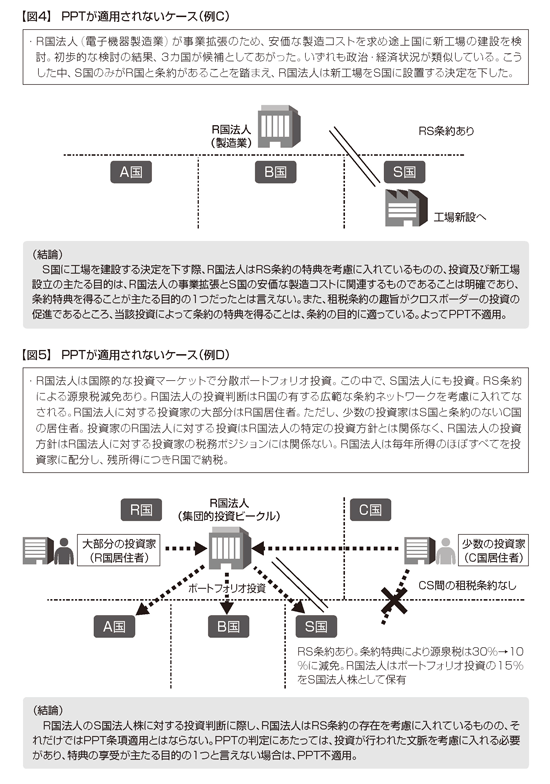
これらを踏まえ、パラ14では、PPTの適用・不適用に係る事例が紹介されている。詳細は図2~5の通りである。
なお、この他、パラ14では、公開討議草案の段階では存在しなかった「事例E」が追加されている。これは、R国とS国の租税条約がない状態で、R国法人がS国法人の株式を過去5年間24%保有していたところ、R国とS国の条約(OECDモデル租税条約10条と同一の規定を持つ条約)の発効を踏まえ、源泉税の減免を享受するため、持株割合を25%まで買い増した事例である。このケースでは、主たる目的の1つが条約特典の享受であることは明らかだが、モデル条約10条の目的と整合的なため、PPTは適用されないと解説されている。
最後に、パラ15では、締約国が何からの理由により条約おいてPPT(7項)を導入できない場合の措置として、導管取決めに係るモデル規定が提案されている。
このように公開討議草案に比べれば、報告書の内容は納税者に配慮したものとなっているが、それでも、どのような場合にPPTが適用され、どのような場合に適用されないのか、必ずしも明確になったわけではない。この種の包括的な租税回避防止規定は、必然的に曖昧な規定にならざるを得ず、仕方のない部分もあるのだろうが、納税者の立場からすれば、もう少し明確化が図られると良いと思われる。
5.配当源泉税の減免規定 特典資格条項に加え、法人関係で1点だけ、報告書の内容について紹介したい。現行のOECDモデル租税条約10条2項a)では、配当の受益者が、当該配当を支払う法人の発行済株式の25%以上を直接に所有する法人である場合には、当該配当の源泉税は5%を超えないものとされているところ、公開討議草案では、本特典を享受するために必要な最低持株期間の要件を設けることとし、どの程度の期間が適当か、利害関係者の意見を募っていた。最終的に、報告書では、「配当の支払日を含む365日間」とすることが勧告された(パラ27)。モデル条約10条2項a)にその旨、追記される。
6.いわゆる「出国税」 この他、報告書では、租税条約の存在を理由に国内法における租税回避防止規定の適用が妨げられるべきではないという文脈の中で、個人所得課税に係るいわゆる「出国税」(未実現キャピタルゲインへの課税)の記述がなされている。すなわち、出国税は、納税者が居住者であるうちに課税するものであれば、課税権は居住地国にあるとするモデル租税条約13条(譲渡収益)等の規定には抵触しない、条約を理由に国内法の適用が妨げられることはない、とされている(パラ55)。その上で、出国税を課税された者が、出国先で再び課税される場合には、当局間の相互協議に基づき、二重課税の排除を行うことが基本とされており、出国先国が救済(relief)を付与することが方向性として打ち出されている。(パラ56~57)。出国税は、BEPSプロジェクトを踏まえた検討課題して政府税調で取り上げられており、平成27年度税制改正でわが国においても導入される見込みとなっている。
7.OECD及び日本における今後の対応 OECDにおいては、今後も他の行動における成果や投資ビークルへの租税条約適用の適格性に関する政策的考慮等を踏まえ、勧告の詳細に係る検討を継続することとされている。モデル条約の規定や関連コメンタリは、現段階ではドラフトに留まり、さらなる改善の余地があるとされる。最終版は、2015年9月に公表される予定である(Executive Summary)。
日本においては、条約濫用防止規定を含む租税条約の拡充等が課題とされている。
産業界から見たBEPS報告書第一弾(3・了)
一般社団法人 日本経済団体連合会 経済基盤本部 幕内 浩
Ⅲ 行動6 条約の濫用防止
BEPS行動計画(2013年7月)において、「不適切な状況で条約の特典を与えることを防ぐためのモデル条約の規定及び国内ルールの設計に関する勧告を策定する」とされたことを踏まえ、報告書第一弾では、主としてOECDモデル租税条約に「特典資格条項」を創設することが勧告された。これにより、各国は、トリーティ・ショッピング(条約漁り)への対抗のため、租税条約において、最低でも以下の措置を講ずることが求められることになる。
| 1.特典制限規定(Limitation on Benefits provision: LOB)と主要目的テスト(Principal Purposes Test:PPT)の両方 2.PPTのみ 3.LOB及び導管取決め防止規定(条約上又は国内法上又は司法原則上の防止規定) |
1.LOBとPPT 条約締約国の居住者が条約の特典(配当、利子、使用料に係る源泉税の減免等)を享受する資格があるか否かを判定するに当たり、特典制限規定(LOB)は所得の受領者の属性に着目し、主要目的テスト(PPT)は取引の目的に着目する。LOBは形式的な基準により適格者を判定するため適用対象が明確だが、それだけでは適格者による導管取引等には対応できないという点が指摘されている。一方、PPTは、一般的な租税回避防止規定として、条約の濫用防止に幅広く対応できるメリットがあるものの、ケース・バイ・ケースで取引の目的を見ていくことになるため、執行の透明性、確実性の面で難がある。OECDも報告書において、それぞれの手法の一長一短を認めている(パラ12)。
日本における採用状況を見ると、LOBは2004年発効の改正日米租税条約以降、様々な条約で導入されている。また、日英租税条約や日ニュージーランド租税条約ではLOB、PPTともに規定されている。一方、最近締結した日ポルトガル租税条約ではPPTのみ規定されている。導管取決め防止規定については、日米条約にも日英条約にも存在する。わが国にとって、報告書で勧告されたLOBやPPTが特に目新しいというわけではない。
ただ、公開討議草案(2014年3月)の段階では、LOB及びPPTは、選択制ではなく、両方とも措置することが提案されていた。しかも、これら特典資格条項は、もともとOECDモデル租税条約第1条のコメンタリに記載されていたものが、「新条項の創設」という形で提案されたのである。これに対しては、さすがにわが国経済界の中でも、条約でLOBとPPTの双方を標準装備することは過剰ではないかとの懸念が生じた。LOBについては、もとより適格者として認められるための要件が厳格であり、手続きが煩雑であるとの指摘がある。これに加え、PPTが措置されるとなると、場合によっては各国(特に新興国)がこの規定を濫用し、課税関係がさらに不安定になるのではないかとの声も聞かれた。経団連がOECDに提出した意見でも、LOBとPPTについては選択適用の余地を残すよう主張したところである。
この点については、OECDのビジネス諮問機関であるBIACも同様の指摘を行った。結果、報告書においては、LOBとPPTはセットではなく、選択適用が可能とされた。OECDにおける交渉の過程は明らかではないが、米国がLOBを志向し、フランス等がPPTを好むという国柄の違いがある中で、議論が完全にはまとまらなかったということなのかもしれない。
特典資格条項は、モデル条約のX条として提案されている。このうち1~6項がLOBであり、7項がPPTである。以下ではLOBの規定を簡単に確認した上で、産業界の懸念が特に強いPPTについて見ていく。
2.LOB 条文構成の概要は以下の通りである。勧告ではLOBの適用に係るコメンタリも記載されているが、割愛する。
| 1項 適格者基準(適格者に該当しない者には条約の特典が与えられない) 2項 適格者の定義 (a)個人 (b)政府、地方公共団体等 (c)上場会社、上場会社の子会社 (d)非営利組織、年金基金等 (e)他の適格者に持分の少なくとも50%が保有され、かつ、課税ベース浸食基準を満たす者 [(f) 集団的投資ビークルに係る規定] 3項 事業活動基準(能動的な事業から取得する所得には条約の特典を付与) [4項 派生的受益者基準(同等受益者(※)に持分の少なくとも95%を保有され、かつ、課税ベース浸食基準を満たす者(派生的受益者)には条約の特典を付与) ※同等受益者とは、第3国居住者で、第3国と源泉地国との租税条約の下で、派生的受益者の居住地国と源泉地国との租税条約の特典と同等以上の特典を受けることができる者] 5項 権限のある当局の認定(条約濫用目的でないと認められる場合には条約の特典を付与) 6項 用語の定義 |
3.PPT 一方、7項の内容は以下の通りである。
| 7.Notwithstanding the other provisions of this Convention, a benefit under this Convention shall not be granted in respect of an item of income or capital if it is reasonable to conclude, having r e g a r d t o a l l r e l e v a n t f a c t s a n d circumstances, that obtaining that benefit was one of the principal purposes of any arrangement or transaction that resulted directly or indirectly in that benefit, unless it is established that granting that benefit in these circumstances would be in accordance with the object and purpose of the relevant provisions of this Convention. 7項 この条約の他の規定にかかわらず、ある所得又は資本に対するこの条約の特典は、すべての事実及び状況を考慮した上で、当該特典を得ることが、直接的に又は間接的に当該特典を得ることとなる取決め又は取引の主たる目的の1つであると合理的に結論付けられる場合には、与えられない。ただし、そのような状況の下で、当該特典を与えることがこの条約の規定の目的に合致すると認められる場合を除く。 |
なお、公開討議草案の段階では、経団連等が「主たる目的の1つ」では広すぎると指摘したが、この部分は残念ながら変わっていない。なお、日英条約のPPTには「の1つ」との文言がある一方、日ニュージーランド、日ポルトガルの規定では「の1つ」という規定はない。
4.PPTのコメンタリ 報告書では、7項のコメンタリもあわせて記載されている。コメンタリのパラ4では、仮にLOBの規定である1項から6項により特典資格が付与された者であっても、7項によって特典資格が否認されることはあり得るとされている。その例としては、パラ5で、(適格者たる)銀行が導管金融取決めを行うことで間接的に第3国の居住者に条約の特典(低い源泉税)を与えるケースが紹介されている。
パラ7では、特典(benefit)の意義、パラ9では取決め又は取引(arrangement or transaction)の意義が示されている。
パラ8では、直接的に又は間接的に(directly or indirectly)とされた理由について、図1のような事例解説がなされている。
主たる目的の1つに該当するか否かの判断基準については、パラ10~13に解説がある。まず、パラ10では、「当事者の意図について決定的な証拠を見つける必要はないが、条約の特典を得ることが主たる目的の1つであると結論付けることが、すべての事実及び状況を勘案して合理的でなければならない」とされている。単純な想定は慎むべきであり、「単に取決めの効果だけを見ても、目的が何であるかについての結論は導けない」とされる。一方、「ある取決めが条約の特典によってのみ合理的に説明できる場合には、条約の特典を得ることが主たる目的の1つであると結論付けることができるかもしれない」とされている。
パラ11では、ある者が単にその取決め又は取引の主たる目的の1つが条約の特典を得ることでないと主張したところで7項の適用を免れるものではないとしつつ、その者の目的を判定するに当たっては合理性が必要と繰り返される。
パラ12では、7項の適用に際し、「条約の特典を得ることがある特定の取決め又は取引の唯一の(sole)又は支配的な(dominant)目的である必要はない、少なくとも主たる目的の1つであれば良い」とされている。その例として、「ある者は資産を様々な目的で売却するだろうが、仮にその者が売却の前に条約締約国の居住者となり、そのようにした(居住者となった)主たる目的の1つが条約の特典を得ることである場合には、その居住地の変更について、資産を売却しやすくする等の他の主たる目的があるかもしれないという事実があったとしても、7項は適用される」とされる。
パラ13では、7項が適用されない状況が解説されている。特に「ある取決めが中核的な商業活動に不可分に結びついており、その形式が条約特典を得ようという考慮によるものでない場合には、主たる目的が条約特典を得ることであるということはありそうもない(unlikely)」とされる。この内容は、産業界が通常の事業活動を阻害すべきではないとして公開討議草案の段階から強く念を押した点であり、当然といえば当然のことだが、コメンタリに盛り込まれている。
これらを踏まえ、パラ14では、PPTの適用・不適用に係る事例が紹介されている。詳細は図2~5の通りである。
なお、この他、パラ14では、公開討議草案の段階では存在しなかった「事例E」が追加されている。これは、R国とS国の租税条約がない状態で、R国法人がS国法人の株式を過去5年間24%保有していたところ、R国とS国の条約(OECDモデル租税条約10条と同一の規定を持つ条約)の発効を踏まえ、源泉税の減免を享受するため、持株割合を25%まで買い増した事例である。このケースでは、主たる目的の1つが条約特典の享受であることは明らかだが、モデル条約10条の目的と整合的なため、PPTは適用されないと解説されている。
最後に、パラ15では、締約国が何からの理由により条約おいてPPT(7項)を導入できない場合の措置として、導管取決めに係るモデル規定が提案されている。
このように公開討議草案に比べれば、報告書の内容は納税者に配慮したものとなっているが、それでも、どのような場合にPPTが適用され、どのような場合に適用されないのか、必ずしも明確になったわけではない。この種の包括的な租税回避防止規定は、必然的に曖昧な規定にならざるを得ず、仕方のない部分もあるのだろうが、納税者の立場からすれば、もう少し明確化が図られると良いと思われる。
5.配当源泉税の減免規定 特典資格条項に加え、法人関係で1点だけ、報告書の内容について紹介したい。現行のOECDモデル租税条約10条2項a)では、配当の受益者が、当該配当を支払う法人の発行済株式の25%以上を直接に所有する法人である場合には、当該配当の源泉税は5%を超えないものとされているところ、公開討議草案では、本特典を享受するために必要な最低持株期間の要件を設けることとし、どの程度の期間が適当か、利害関係者の意見を募っていた。最終的に、報告書では、「配当の支払日を含む365日間」とすることが勧告された(パラ27)。モデル条約10条2項a)にその旨、追記される。
6.いわゆる「出国税」 この他、報告書では、租税条約の存在を理由に国内法における租税回避防止規定の適用が妨げられるべきではないという文脈の中で、個人所得課税に係るいわゆる「出国税」(未実現キャピタルゲインへの課税)の記述がなされている。すなわち、出国税は、納税者が居住者であるうちに課税するものであれば、課税権は居住地国にあるとするモデル租税条約13条(譲渡収益)等の規定には抵触しない、条約を理由に国内法の適用が妨げられることはない、とされている(パラ55)。その上で、出国税を課税された者が、出国先で再び課税される場合には、当局間の相互協議に基づき、二重課税の排除を行うことが基本とされており、出国先国が救済(relief)を付与することが方向性として打ち出されている。(パラ56~57)。出国税は、BEPSプロジェクトを踏まえた検討課題して政府税調で取り上げられており、平成27年度税制改正でわが国においても導入される見込みとなっている。
7.OECD及び日本における今後の対応 OECDにおいては、今後も他の行動における成果や投資ビークルへの租税条約適用の適格性に関する政策的考慮等を踏まえ、勧告の詳細に係る検討を継続することとされている。モデル条約の規定や関連コメンタリは、現段階ではドラフトに留まり、さらなる改善の余地があるとされる。最終版は、2015年9月に公表される予定である(Executive Summary)。
日本においては、条約濫用防止規定を含む租税条約の拡充等が課題とされている。
当ページの閲覧には、週刊T&Amasterの年間購読、
及び新日本法規WEB会員のご登録が必要です。
週刊T&Amaster 年間購読
新日本法規WEB会員
試読申し込みをいただくと、「【電子版】T&Amaster最新号1冊」と当データベースが2週間無料でお試しいただけます。
人気記事
人気商品
-
-
団体向け研修会開催を
ご検討の方へ弁護士会、税理士会、法人会ほか団体の研修会をご検討の際は、是非、新日本法規にご相談ください。講師をはじめ、事業に合わせて最適な研修会を企画・提案いたします。
研修会開催支援サービス -
Copyright (C) 2019
SHINNIPPON-HOKI PUBLISHING CO.,LTD.