解説記事2015年10月26日 【税制改正解説】 経団連「平成28年度税制改正に関する提言」について(2015年10月26日号・№615)
税制改正解説
経団連「平成28年度税制改正に関する提言」について
一般社団法人 日本経済団体連合会 経済基盤本部 神谷智彦
はじめに
経団連は9月8日に「平成28年度税制改正に関する提言」を公表した。提言では、消費税について経団連として提言を行うとともに、平成28年度税制改正に関し、法人実効税率を早期に税率20%台まで引き下げることや地方法人課税の見直し、BEPSプロジェクトへの対応を含む国際課税の課題等について提言を行った。本稿では、その概要について述べるとともに、提言を行った背景や最近の関係する動きについて述べる。なお、本稿の記述は、あくまで個人的な見解であり、組織を代表するものではないことにご留意いただきたい。
Ⅰ 消費税について
消費税については、周知のとおり、2017年の4月に消費税率10%へ引き上げることが法制化されている。この点、2014年4月に消費税率が8%に引き上げられた際、予想以上に消費の反動減等が大きかったことに留意する一方、財政の健全化や社会保障制度の持続可能性の確保の観点から、提言では「需要減・反動減対策を万全にしつつ、2017年4月に予定通り着実に消費税率10%へと引き上げるべきである」としている。
また、複数税率の導入については、経団連としては、税収減により社会保障制度の持続可能性を毀損することや、対象品目の線引きが困難であり、課税の中立性が損なわれること、高額所得者にも複数税率の恩恵が及ぶため、低所得者対策として不十分・非効率であること、会計等につき商品毎に区分が必要であるため、徴税側・納税側の事務負担が増加すること等の問題があることから、「単一税率を維持すべきであり、複数税率の導入には反対」である。なお、低所得対策としては、当面の間は、簡素な給付措置を実施すべきと考える。
Ⅱ 平成28年度税制改正に関する提言
1.法人課税の抜本改革の継続
(1)法人税改革 周知の通り、平成27年度の税制改正において、「成長志向に重点を置いた法人税改革」の枠組みが定められ、「経済の好循環の実現を力強く後押しするために先行減税を行い、法人実効税率について、27年度▲2.51%・28年度▲3.29%の引下げ」を行うことが決定された。また、平成27年度の与党税制改正大綱において、「28年度改正においても、課税ベースの拡大等により財源を確保して、28年度における税率引下げ幅の更なる上乗せを図る」ことが定められ、さらに、6月に公表された政府の骨太の方針及び日本再興戦略改訂版においても、「現在進めている成長志向の法人税改革をできるだけ早期に完了する」ことが明記された。
経団連の提言では、こうした状況を踏まえ、「日本の立地競争力を高め、対日直接投資を促進し、経済活性化を図るため、法人実効税率のさらなる引き下げを図り、できるだけ早期に20%台を実現することが重要である」としている。具体的には、できるだけ早期に、できれば28年度税制改正において、法人実効税率20%台を実現することが重要であると考えている。また、「今後とも、法人実効税率の引き下げに不断に取り組み、将来的にOECD諸国平均、また、競合するアジア近隣諸国並みの25%へと引き下げるべき」としている。
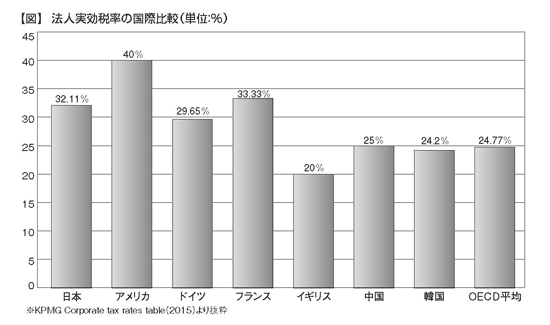
図には、現在の各国の法人実効税率を掲げているが、法人実効税率が20%台になれば、現在のドイツ(29.65%)とほぼ同じ水準となる。早期にこの20%台の水準を達成するとともに、将来的には、OECD(経済協力開発機構)の平均や、わが国の製造業などと国際的に競争関係にある韓国、中国などの法人実効税率25%の水準まで引き下げることが必要である。
他方、法人実効税率の引き下げに係る課税ベースの拡大については、「研究開発は科学技術イノベーション立国を標榜するわが国の生命線であることから、研究開発税制の維持・拡充は不可欠であり、法人実効税率と研究開発税制が二者択一であるかのような議論はすべきではない」としている。また、外形標準課税のさらなる見直しについては、少なくとも、平成27・28年度の2段階の拡大の影響を精査したうえでなければ検討することが難しいと考えている。その他の課税ベースの拡大対象となりうる項目についても、慎重な検討が必要である。
(2)日本再興戦略の実現に向けた税制措置の新設 コーポレート・ガバナンスの関係では、改正会社法の施行やコーポレートガバナンスコードの施行によるガバナンスの強化の流れに対応し、役員報酬のあり方等も含め、幅広く検討する必要がある。
この点、日本再興戦略では、「経営陣に中長期の企業価値創造を引き出すためインセティブを付与することができるよう金銭なく株式による報酬、業績に連動した等の柔軟な活用を可能とする仕組み整備等を図る」とある。また、経済産業省の「コーポレート・ガバナンス・システムの在り方に関する研究会」において、本年7月に報告書を公表しており、その中で、海外における新しい株主報酬の形や会社役員賠償責任保険(D&O保険)の保険料負担にかかる考え方を明記している(脚注1)。
これらの記述を踏まえ、本年において金銭なく株式による報酬、業績に連動した等の柔軟な活用を可能とするよう、平成28年度税制改正において税制上の手当てを検討することが必要であると考える。
経団連としては、「a)役員給与の損金算入要件を見直すこと、b)報酬債権を現物出資することによる、いわゆる株式報酬の課税関係を明確化すること、c)会社役員賠償責任保険(D&O保険)において、適切な手続をとったうえで、保険料の全額を会社負担とすることにつき、会社法上適法とする考えが政府から示されたことに対応し、所得税法上、所要の措置を講ずること」を要望している。これら役員報酬のあり方について、平成28年度改正で、信託の活用によるものも含めて、十分な見直しが行われるべきである。
2.地方法人課税の見直しについて 地方法人課税についても、経団連としては、「日本の立地競争力を高め、対日直接投資を促進し、経済活性化を図るため…改革が不可欠である」と考えている。
地方法人課税、とりわけ法人所得課税においては、地域間の税収の偏在性が大きく、税収も不安定であるとともに、地方法人特別税や地方法人税が創設され、制度がより複雑化している。もっとも、現行の自治体の区分を前提とし、応益性を徹底する方向で課税すれば、東京等の大都市圏に税収が集中し、地域間格差が助長されることになる。そのため、「国・地方全体の税体系の見直しを行い、地方の法人所得に対する課税部分については、国税の法人税に統合し、交付税等により適切に配分するとともに、国際的イコールフッティングを踏まえ、段階的に税率引き下げを行うことが、偏在是正、税制の簡素化の観点から望ましい」と考える。
地方法人課税の簡素化も重要な課題である。地方法人課税は税目や課税ベースが多様である上に、申告書類が多く、計算・様式が複雑になっている。そのため、抜本的な簡素化が不可欠である。さらに、番号制度を活用し、本店が所在する都道府県等への地方税の一括納付を可能とするシステムについても、導入を検討すべきである。また、事業所税は従業員割が賃金・雇用への課税にあたるとともに、資産割が固定資産税及び都市計画税の二重課税となっているために、他の税目と整理・統合すべきである。
また、現在、総務省の地方法人課税のあり方等に関する検討会において、地方法人課税にかかる分割基準のあり方が検討課題として取り上げられている。現行の分割基準でも従業員の異動に対応し、細かい計算が求められるなど、非常に複雑化している。この基準を複数の分割基準を用いるなどして、さらに複雑化することは企業の事務負担が増えるため、適切ではない。
償却資産に係る固定資産税については、特に機械装置への課税は米国やカナダの一部の州などのみで行われている極めて稀な税である。その米国でも近年、一部の州で廃止の動きが見られる。また、わが国製造業が競合するアジア近隣諸国においても例がない。このため、基本的には、廃止を含め抜本的な見直しを行うべきである。また、設備投資を促進すべく、償却資産、特に機械装置に係る固定資産税について、投資促進、地方創生の観点から少なくとも新規取得分については縮減・廃止するよう強く求めたい。
3.国際課税について 経済のグローバル化に対応した新たなルールを構築すべく、OECD及びG20においてBEPS(Base Erosion and Profit Shifting)、すなわち税源浸食と利益移転にかかる対応が足かけ3年議論され、最終報告書がOECDより10月5日に公表されている。このBEPSの国内法制化を適切に実施することが必要となる。
BEPSプロジェクトに対しては、これまで経団連として、OECDの公開討議草案に対し、計15本の意見書を公表するとともに、OECDのパスカル・サンタマン租税政策・税務行政センター局長、浅川雅嗣租税委員会議長らを招いて、BEPSプロジェクトについて意見交換会(第1回)を実施している。また、経団連のシンクタンクである21世紀政策研究所において、国際租税研究会(座長:青山慶二早稲田大学大学院教授)を開催し、OECDにおけるBEPSの議論の動向をフォローするとともに、OECDに対する経済界の諮問機関であるBIAC(経済産業諮問委員会)と連携しつつ、経済界としてOECDの公開討議草案に対する意見等の取りまとめを行うなど、精力的に検討を行ってきた。また、BIACに対しても、岡田至康BIAC税制・財政委員会副委員長を通じ、日本の経済界の意見を世界の経済界全体に盛り込むよう努めてきた。
この点、10月5日に公表された最終報告書には、これまでBIACや経団連が提言した点も含め、様々な内容が盛り込まれているが、わが国の平成28年度税制改正に関し、一番のトピックとなるのは、行動13の移転価格文書化である。他のBEPS行動計画の項目については、今年末の税制改正まで期間が短いこともあり、基本的には、平成29年度税制改正を見据え、今後、中長期的に検討されることとなるだろう。
移転価格文書化については、すでにOECDより、実施ガイダンス(2015年2月)や施行パッケージ(2015年6月)が公表されており、多国籍企業の究極の親会社がその所在する法域の税務当局に国別報告を提出し、原則として条約方式により各国税務当局と連携することとなっている。制度の国内法制化においては、事業者の報告書の作成にかかる事務負担等の実態を考慮するとともに、十分な準備期間を確保することが不可欠である。また、移転価格文書化への対応にかかる事務負担は非常に大きいため、文書作成・提出の遅延等にかかる罰則は免除すべきである。あわせて、わが国においては、申告期限が原則2ヶ月と他国に比べ短いことを踏まえ、同時文書化についても慎重な制度設計が必要である。
移転価格税制については、幅広い内容が議論になったが、わが国の国内法への反映の際には、まず無形資産の定義を明確化することが必要である。評価困難な無形資産に係る課税手法については、安易な後知恵による課税とならないよう、適用条件の明確化を含め、引き続き慎重な検討が必要である。あわせて、国際的な二重課税を排除するため、事前確認制度および相互協議の一層の迅速化、効率化を行うとともに、国内における移転価格税制の執行については、一層、納税者にとっての透明性、納得性を高めるべきである。
CFC税制については、BEPS行動3において、現在の日本のエンティティアプローチとは異なるカテゴリカルアプローチ(インカムアプローチ)および超過利得アプローチにかかる提案がなされたところである。既存の日本の制度におけるCFCの適用の判断の簡便性や納税者・課税当局の事務負担の軽減等のメリット、ビジネス実態に則していない適用除外基準等に基因する過剰合算(オーバーインクルージョン)、あるいは過少合算(アンダーインクルージョン)などのデメリットとの比較を含め、十分な検討を行うことが重要である。BEPS行動計画の最終報告書でも、CFC税制にかかる行動3の内容については、各国が実行すべき最低基準(minimum standard)ではないと明示されており、「わが国の制度の抜本的改正の必要性も含め、慎重にあり方を検討」することが求められる。
なお、CFC税制については、本年度検討すべき内容も2点ある。第1は、英国で法人税率を2017年に19%に、2020年に18%に引き下げる方針を示したことへの対応であり、とりわけ、英国ロイズにおいて保険事業を行う場合に、現行の適用除外基準を満たすことができず合算課税が生じるおそれがあるため、トリガー税率を引き下げるなどの早急な手当てが必要である。また、航空機・船舶リース事業についても、平成27年度の与党税制改正大綱の記載(脚注2)を踏まえつつ、わが国企業のリース事業にのみCFC税制が課されることがないよう、実態にあった基準に見直すべきである。
この他、BEPS行動4の利子税制に関しては、利子の損金算入の制限につき、現行の日本の過大支払利子税制の基準(関連者への純支払利子等の額のうち調整所得金額の50%を超える部分の金額につき損金算入を認めない)よりも厳しい基準(10%~30%)が勧告されているため、わが国において法改正を行う場合には、「企業の実態を踏まえた適切な利子控除限度額の水準を設定するととともに、企業のキャッシュマネジメント機能に対して十分に配慮することが必要である」と考える。
法人課税以外の税目においても、来年度税制改正の課題は多数あるが、とりわけ自動車関係諸税の簡素化・負担軽減、環境・資源・エネルギー関係諸税、住宅・土地・都市税制、年金税制、金融・証券・保険税制等について提言で意見を取りまとめている。
脚注
1 経済産業省「コーポレート・ガバナンス・システムの在り方に関する研究会」報告書 別紙3「法的論点に関する解釈指針」において公表。具体的には、新しい株主報酬の形について、海外の「Performance Share(中長期的な業績目標の達成度合いによって交付される株式報酬)」、「Restricted Stock(一定期間の譲渡制限が付された株式報酬)」などを活用し、あわせて、「企業における損金算入の可否といった役員報酬をめぐる税制上の論点」の検討も含めて、「役員報酬等の更なる活用のために必要となる制度の整備について検討する」としている。D&O保険の可否については、「役員が会社に対して損害賠償責任を負うことにより、①会社の損害が回復され(損害填補機能)、②違法行為が抑止される効果(違法抑止機能)がある」ことを前提としつつ、①について、D&O保険により会社の損害が回復されること、②について、「我が国の標準的なD&O保険は、犯罪行為や法令違反を認識しながら行った行為等の悪質な行為は免責」としているため、「不適切なインセンティブが設定されることはなく、違法抑止の観点から問題はない」ことから、「会社が本保険料を負担してよい」として考え方を整理している。
2 外国子会社合算税制のあり方については、航空機リース事業の取扱いを含め、BEPS(税源浸食と利益移転)プロジェクトにおける国際的な税制の調和に向けた議論を踏まえ、軽課税国に所在する外国子会社を利用した租税回避の防止という本税制の趣旨、日本の産業競争力や経済への影響、適正な執行の確保等に留意しつつ、引き続き検討する。
経団連「平成28年度税制改正に関する提言」について
一般社団法人 日本経済団体連合会 経済基盤本部 神谷智彦
はじめに
経団連は9月8日に「平成28年度税制改正に関する提言」を公表した。提言では、消費税について経団連として提言を行うとともに、平成28年度税制改正に関し、法人実効税率を早期に税率20%台まで引き下げることや地方法人課税の見直し、BEPSプロジェクトへの対応を含む国際課税の課題等について提言を行った。本稿では、その概要について述べるとともに、提言を行った背景や最近の関係する動きについて述べる。なお、本稿の記述は、あくまで個人的な見解であり、組織を代表するものではないことにご留意いただきたい。
Ⅰ 消費税について
消費税については、周知のとおり、2017年の4月に消費税率10%へ引き上げることが法制化されている。この点、2014年4月に消費税率が8%に引き上げられた際、予想以上に消費の反動減等が大きかったことに留意する一方、財政の健全化や社会保障制度の持続可能性の確保の観点から、提言では「需要減・反動減対策を万全にしつつ、2017年4月に予定通り着実に消費税率10%へと引き上げるべきである」としている。
また、複数税率の導入については、経団連としては、税収減により社会保障制度の持続可能性を毀損することや、対象品目の線引きが困難であり、課税の中立性が損なわれること、高額所得者にも複数税率の恩恵が及ぶため、低所得者対策として不十分・非効率であること、会計等につき商品毎に区分が必要であるため、徴税側・納税側の事務負担が増加すること等の問題があることから、「単一税率を維持すべきであり、複数税率の導入には反対」である。なお、低所得対策としては、当面の間は、簡素な給付措置を実施すべきと考える。
Ⅱ 平成28年度税制改正に関する提言
1.法人課税の抜本改革の継続
(1)法人税改革 周知の通り、平成27年度の税制改正において、「成長志向に重点を置いた法人税改革」の枠組みが定められ、「経済の好循環の実現を力強く後押しするために先行減税を行い、法人実効税率について、27年度▲2.51%・28年度▲3.29%の引下げ」を行うことが決定された。また、平成27年度の与党税制改正大綱において、「28年度改正においても、課税ベースの拡大等により財源を確保して、28年度における税率引下げ幅の更なる上乗せを図る」ことが定められ、さらに、6月に公表された政府の骨太の方針及び日本再興戦略改訂版においても、「現在進めている成長志向の法人税改革をできるだけ早期に完了する」ことが明記された。
経団連の提言では、こうした状況を踏まえ、「日本の立地競争力を高め、対日直接投資を促進し、経済活性化を図るため、法人実効税率のさらなる引き下げを図り、できるだけ早期に20%台を実現することが重要である」としている。具体的には、できるだけ早期に、できれば28年度税制改正において、法人実効税率20%台を実現することが重要であると考えている。また、「今後とも、法人実効税率の引き下げに不断に取り組み、将来的にOECD諸国平均、また、競合するアジア近隣諸国並みの25%へと引き下げるべき」としている。
図には、現在の各国の法人実効税率を掲げているが、法人実効税率が20%台になれば、現在のドイツ(29.65%)とほぼ同じ水準となる。早期にこの20%台の水準を達成するとともに、将来的には、OECD(経済協力開発機構)の平均や、わが国の製造業などと国際的に競争関係にある韓国、中国などの法人実効税率25%の水準まで引き下げることが必要である。
他方、法人実効税率の引き下げに係る課税ベースの拡大については、「研究開発は科学技術イノベーション立国を標榜するわが国の生命線であることから、研究開発税制の維持・拡充は不可欠であり、法人実効税率と研究開発税制が二者択一であるかのような議論はすべきではない」としている。また、外形標準課税のさらなる見直しについては、少なくとも、平成27・28年度の2段階の拡大の影響を精査したうえでなければ検討することが難しいと考えている。その他の課税ベースの拡大対象となりうる項目についても、慎重な検討が必要である。
(2)日本再興戦略の実現に向けた税制措置の新設 コーポレート・ガバナンスの関係では、改正会社法の施行やコーポレートガバナンスコードの施行によるガバナンスの強化の流れに対応し、役員報酬のあり方等も含め、幅広く検討する必要がある。
この点、日本再興戦略では、「経営陣に中長期の企業価値創造を引き出すためインセティブを付与することができるよう金銭なく株式による報酬、業績に連動した等の柔軟な活用を可能とする仕組み整備等を図る」とある。また、経済産業省の「コーポレート・ガバナンス・システムの在り方に関する研究会」において、本年7月に報告書を公表しており、その中で、海外における新しい株主報酬の形や会社役員賠償責任保険(D&O保険)の保険料負担にかかる考え方を明記している(脚注1)。
これらの記述を踏まえ、本年において金銭なく株式による報酬、業績に連動した等の柔軟な活用を可能とするよう、平成28年度税制改正において税制上の手当てを検討することが必要であると考える。
経団連としては、「a)役員給与の損金算入要件を見直すこと、b)報酬債権を現物出資することによる、いわゆる株式報酬の課税関係を明確化すること、c)会社役員賠償責任保険(D&O保険)において、適切な手続をとったうえで、保険料の全額を会社負担とすることにつき、会社法上適法とする考えが政府から示されたことに対応し、所得税法上、所要の措置を講ずること」を要望している。これら役員報酬のあり方について、平成28年度改正で、信託の活用によるものも含めて、十分な見直しが行われるべきである。
2.地方法人課税の見直しについて 地方法人課税についても、経団連としては、「日本の立地競争力を高め、対日直接投資を促進し、経済活性化を図るため…改革が不可欠である」と考えている。
地方法人課税、とりわけ法人所得課税においては、地域間の税収の偏在性が大きく、税収も不安定であるとともに、地方法人特別税や地方法人税が創設され、制度がより複雑化している。もっとも、現行の自治体の区分を前提とし、応益性を徹底する方向で課税すれば、東京等の大都市圏に税収が集中し、地域間格差が助長されることになる。そのため、「国・地方全体の税体系の見直しを行い、地方の法人所得に対する課税部分については、国税の法人税に統合し、交付税等により適切に配分するとともに、国際的イコールフッティングを踏まえ、段階的に税率引き下げを行うことが、偏在是正、税制の簡素化の観点から望ましい」と考える。
地方法人課税の簡素化も重要な課題である。地方法人課税は税目や課税ベースが多様である上に、申告書類が多く、計算・様式が複雑になっている。そのため、抜本的な簡素化が不可欠である。さらに、番号制度を活用し、本店が所在する都道府県等への地方税の一括納付を可能とするシステムについても、導入を検討すべきである。また、事業所税は従業員割が賃金・雇用への課税にあたるとともに、資産割が固定資産税及び都市計画税の二重課税となっているために、他の税目と整理・統合すべきである。
また、現在、総務省の地方法人課税のあり方等に関する検討会において、地方法人課税にかかる分割基準のあり方が検討課題として取り上げられている。現行の分割基準でも従業員の異動に対応し、細かい計算が求められるなど、非常に複雑化している。この基準を複数の分割基準を用いるなどして、さらに複雑化することは企業の事務負担が増えるため、適切ではない。
償却資産に係る固定資産税については、特に機械装置への課税は米国やカナダの一部の州などのみで行われている極めて稀な税である。その米国でも近年、一部の州で廃止の動きが見られる。また、わが国製造業が競合するアジア近隣諸国においても例がない。このため、基本的には、廃止を含め抜本的な見直しを行うべきである。また、設備投資を促進すべく、償却資産、特に機械装置に係る固定資産税について、投資促進、地方創生の観点から少なくとも新規取得分については縮減・廃止するよう強く求めたい。
3.国際課税について 経済のグローバル化に対応した新たなルールを構築すべく、OECD及びG20においてBEPS(Base Erosion and Profit Shifting)、すなわち税源浸食と利益移転にかかる対応が足かけ3年議論され、最終報告書がOECDより10月5日に公表されている。このBEPSの国内法制化を適切に実施することが必要となる。
BEPSプロジェクトに対しては、これまで経団連として、OECDの公開討議草案に対し、計15本の意見書を公表するとともに、OECDのパスカル・サンタマン租税政策・税務行政センター局長、浅川雅嗣租税委員会議長らを招いて、BEPSプロジェクトについて意見交換会(第1回)を実施している。また、経団連のシンクタンクである21世紀政策研究所において、国際租税研究会(座長:青山慶二早稲田大学大学院教授)を開催し、OECDにおけるBEPSの議論の動向をフォローするとともに、OECDに対する経済界の諮問機関であるBIAC(経済産業諮問委員会)と連携しつつ、経済界としてOECDの公開討議草案に対する意見等の取りまとめを行うなど、精力的に検討を行ってきた。また、BIACに対しても、岡田至康BIAC税制・財政委員会副委員長を通じ、日本の経済界の意見を世界の経済界全体に盛り込むよう努めてきた。
この点、10月5日に公表された最終報告書には、これまでBIACや経団連が提言した点も含め、様々な内容が盛り込まれているが、わが国の平成28年度税制改正に関し、一番のトピックとなるのは、行動13の移転価格文書化である。他のBEPS行動計画の項目については、今年末の税制改正まで期間が短いこともあり、基本的には、平成29年度税制改正を見据え、今後、中長期的に検討されることとなるだろう。
移転価格文書化については、すでにOECDより、実施ガイダンス(2015年2月)や施行パッケージ(2015年6月)が公表されており、多国籍企業の究極の親会社がその所在する法域の税務当局に国別報告を提出し、原則として条約方式により各国税務当局と連携することとなっている。制度の国内法制化においては、事業者の報告書の作成にかかる事務負担等の実態を考慮するとともに、十分な準備期間を確保することが不可欠である。また、移転価格文書化への対応にかかる事務負担は非常に大きいため、文書作成・提出の遅延等にかかる罰則は免除すべきである。あわせて、わが国においては、申告期限が原則2ヶ月と他国に比べ短いことを踏まえ、同時文書化についても慎重な制度設計が必要である。
移転価格税制については、幅広い内容が議論になったが、わが国の国内法への反映の際には、まず無形資産の定義を明確化することが必要である。評価困難な無形資産に係る課税手法については、安易な後知恵による課税とならないよう、適用条件の明確化を含め、引き続き慎重な検討が必要である。あわせて、国際的な二重課税を排除するため、事前確認制度および相互協議の一層の迅速化、効率化を行うとともに、国内における移転価格税制の執行については、一層、納税者にとっての透明性、納得性を高めるべきである。
CFC税制については、BEPS行動3において、現在の日本のエンティティアプローチとは異なるカテゴリカルアプローチ(インカムアプローチ)および超過利得アプローチにかかる提案がなされたところである。既存の日本の制度におけるCFCの適用の判断の簡便性や納税者・課税当局の事務負担の軽減等のメリット、ビジネス実態に則していない適用除外基準等に基因する過剰合算(オーバーインクルージョン)、あるいは過少合算(アンダーインクルージョン)などのデメリットとの比較を含め、十分な検討を行うことが重要である。BEPS行動計画の最終報告書でも、CFC税制にかかる行動3の内容については、各国が実行すべき最低基準(minimum standard)ではないと明示されており、「わが国の制度の抜本的改正の必要性も含め、慎重にあり方を検討」することが求められる。
なお、CFC税制については、本年度検討すべき内容も2点ある。第1は、英国で法人税率を2017年に19%に、2020年に18%に引き下げる方針を示したことへの対応であり、とりわけ、英国ロイズにおいて保険事業を行う場合に、現行の適用除外基準を満たすことができず合算課税が生じるおそれがあるため、トリガー税率を引き下げるなどの早急な手当てが必要である。また、航空機・船舶リース事業についても、平成27年度の与党税制改正大綱の記載(脚注2)を踏まえつつ、わが国企業のリース事業にのみCFC税制が課されることがないよう、実態にあった基準に見直すべきである。
この他、BEPS行動4の利子税制に関しては、利子の損金算入の制限につき、現行の日本の過大支払利子税制の基準(関連者への純支払利子等の額のうち調整所得金額の50%を超える部分の金額につき損金算入を認めない)よりも厳しい基準(10%~30%)が勧告されているため、わが国において法改正を行う場合には、「企業の実態を踏まえた適切な利子控除限度額の水準を設定するととともに、企業のキャッシュマネジメント機能に対して十分に配慮することが必要である」と考える。
法人課税以外の税目においても、来年度税制改正の課題は多数あるが、とりわけ自動車関係諸税の簡素化・負担軽減、環境・資源・エネルギー関係諸税、住宅・土地・都市税制、年金税制、金融・証券・保険税制等について提言で意見を取りまとめている。
脚注
1 経済産業省「コーポレート・ガバナンス・システムの在り方に関する研究会」報告書 別紙3「法的論点に関する解釈指針」において公表。具体的には、新しい株主報酬の形について、海外の「Performance Share(中長期的な業績目標の達成度合いによって交付される株式報酬)」、「Restricted Stock(一定期間の譲渡制限が付された株式報酬)」などを活用し、あわせて、「企業における損金算入の可否といった役員報酬をめぐる税制上の論点」の検討も含めて、「役員報酬等の更なる活用のために必要となる制度の整備について検討する」としている。D&O保険の可否については、「役員が会社に対して損害賠償責任を負うことにより、①会社の損害が回復され(損害填補機能)、②違法行為が抑止される効果(違法抑止機能)がある」ことを前提としつつ、①について、D&O保険により会社の損害が回復されること、②について、「我が国の標準的なD&O保険は、犯罪行為や法令違反を認識しながら行った行為等の悪質な行為は免責」としているため、「不適切なインセンティブが設定されることはなく、違法抑止の観点から問題はない」ことから、「会社が本保険料を負担してよい」として考え方を整理している。
2 外国子会社合算税制のあり方については、航空機リース事業の取扱いを含め、BEPS(税源浸食と利益移転)プロジェクトにおける国際的な税制の調和に向けた議論を踏まえ、軽課税国に所在する外国子会社を利用した租税回避の防止という本税制の趣旨、日本の産業競争力や経済への影響、適正な執行の確保等に留意しつつ、引き続き検討する。
当ページの閲覧には、週刊T&Amasterの年間購読、
及び新日本法規WEB会員のご登録が必要です。
週刊T&Amaster 年間購読
新日本法規WEB会員
試読申し込みをいただくと、「【電子版】T&Amaster最新号1冊」と当データベースが2週間無料でお試しいただけます。
人気記事
人気商品
-
-
団体向け研修会開催を
ご検討の方へ弁護士会、税理士会、法人会ほか団体の研修会をご検討の際は、是非、新日本法規にご相談ください。講師をはじめ、事業に合わせて最適な研修会を企画・提案いたします。
研修会開催支援サービス -
Copyright (C) 2019
SHINNIPPON-HOKI PUBLISHING CO.,LTD.