解説記事2026年04月13日 SCOPE 委託料が架空のおそれを認識、税理士業務の停止処分は適法(2026年4月13日号・№1118)
東京地裁、1年1月の停止処分は裁量権の範囲
委託料が架空のおそれを認識、税理士業務の停止処分は適法
実体のない委託料を経費とした関与先法人の法人税等申告をめぐり、1年1月の税理士業務の停止処分を受けた税理士がその懲戒処分の取消しを求めていた訴訟で東京地裁(岡田幸人裁判長)は令和8年3月24日、懲戒処分は適法であるとして税理士の訴えを棄却する判決を下した。税理士は、委託料が架空のおそれがあるとは認識していなかったと主張したほか、処分は不当に重く社会通念上著しく妥当性を欠いているから違法であると主張していた。これに対し東京地裁は、税理士は委託料の実体がない可能性を認識していたと推認することができると判断するほか、懲戒処分の判断基準を踏まえると1年1月の税理士業務の停止処分が社会観念上著しく妥当性を欠いているとはいえないとして税理士の訴えを斥けている。
東京局調査部から税理士専門官に情報提供、原告に対する調査が開始
税理士が故意に真正の事実に反して税務代理や税務書類の作成をしたときは、懲戒処分(2年以内の税理士業務の停止又は税理士業務禁止)の対象となる(税理士法45①)。本件は、税理士法45条1項に基づき1年1月の税理士業務の停止処分(本件処分)を受けた開業税理士である原告がその懲戒処分の取消しを求めていた訴訟である。
本件処分の原因となった原告の行為は、実体のない委託料が経費であることを自己否認しない内容で行われた法人税等の自己修正申告書の提出である。自己修正申告書は、法人税等の所得金額を1,800万円圧縮、消費税等を179万9,800円圧縮した真実に反する申告書であった。財務大臣は原告に対して、委託料が架空のものであるおそれを認識しながら原告がその計上を容認する内容の自己修正申告書を提出した行為は懲戒処分事由(税理士法45①)に該当するとして本件処分を行った。これを不服とした原告は、委託料が架空のおそれがあるとは認識していなかったと主張したほか、本件処分は不当に重く社会通念上著しく妥当性を欠いていることなどから違法であると主張していた。
税理士は業務委託の実体を何ら確認せず
裁判所は、原告の関与先法人は業務委託先が委託業務をしていないにもかかわらず委託料の支払をしていたところ、原告は業務委託の実体が存することを何ら確認していなかったのであるから、業務委託契約の実体があることに疑念を持ってもおかしくない状況にあったものといえると指摘。さらに原告が関与先法人の社長に対して委託料も自主否認する内容の修正申告書案を提示していることは、業務委託契約が架空である可能性を原告が認識していたことを強くうかがわせる事情であると指摘した。そして裁判所は、原告が架空取引である可能性について認識があったことを認める記載が質問応答記録書にあることなどに照らすと、原告は委託料が実体のないものであるとの可能性を認識していたものと推認することができるという判断を示した。
懲戒処分の判断基準に照らし適法と判断
次に税理士懲戒処分の量定の判断について裁判所は、行為の性質、態様、結果、影響等のほか、税理士の行為の前後の態度、懲戒処分の処分歴、選択する処分が他の税理士及び社会に与える影響等、諸般の事情を考慮してされるべきものであり、財務大臣の合理的な裁量権の行使としての懲戒処分はそれが社会観念上著しく妥当性を欠いて裁量権の範囲を逸脱し又はこれを濫用したと認められる場合に限り違法となるという判断の枠組みを示した。
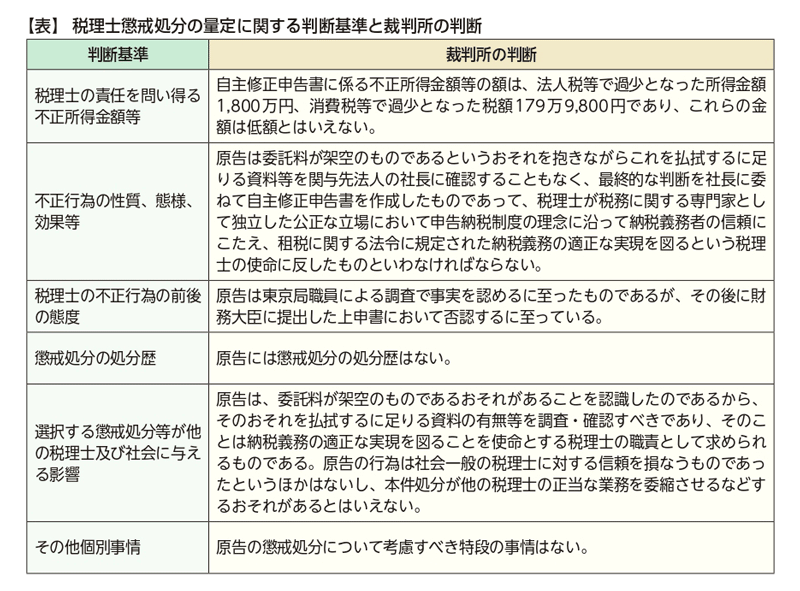
そして本件について裁判所は、表のとおりの判断を示したうえで、税理士の責任を問い得る不正所得金額等は低額とはいえず、行為の態様も法の目的に照らして不適切のそしりを免れないほか、税理士業務の1年1月の停止も他の税理士の正当な業務を委縮させるなどするおそれがあるとはいえず、社会一般の税理士に対する信頼を回復する上でやむを得ないものといい得ると指摘。原告に有利な事情(当初事実を認めていたことや懲戒処分歴がないこと)を考慮しても、財務大臣が税理士業務の1年1月の停止の処分をしたことが社会観念上著しく妥当性を欠いて裁量権の範囲を逸脱し又はこれを濫用したものということはできないという判断を示したうえで、本件処分は適法であると結論付けた。
当ページの閲覧には、週刊T&Amasterの年間購読、
及び新日本法規WEB会員のご登録が必要です。
週刊T&Amaster 年間購読
新日本法規WEB会員
試読申し込みをいただくと、「【電子版】T&Amaster最新号1冊」と当データベースが2週間無料でお試しいただけます。
人気記事
人気商品
-
-
団体向け研修会開催を
ご検討の方へ弁護士会、税理士会、法人会ほか団体の研修会をご検討の際は、是非、新日本法規にご相談ください。講師をはじめ、事業に合わせて最適な研修会を企画・提案いたします。
研修会開催支援サービス -
Copyright (C) 2019
SHINNIPPON-HOKI PUBLISHING CO.,LTD.