解説記事2026年09月21日 解説 コーポレートガバナンス・コードの改訂(2026年)の概要(2026年9月21日号・№1139)
解説
コーポレートガバナンス・コードの改訂(2026年)の概要
前金融庁企画市場局企業開示課 課長補佐 (総括) 小澤裕史
前金融庁企画市場局企業開示課 課長補佐 新谷亜紀子
前金融庁企画市場局企業開示課 専門官 福田輝人
金融庁企画市場局企業開示課 専門官 渡邉玲雄
金融庁企画市場局企業開示課 浜舘瑞希
金融庁・東京証券取引所は、2026年7月21日、コーポレートガバナンス・コードの改訂版(以下「改訂版コード」という)を公表した。コーポレートガバナンス・コード(以下「コード」という)の改訂は、2021年に続いて3度目となる。
本稿では、改訂の概要と考え方について紹介する。なお、本稿中、意見にわたる部分は、筆者らの個人的な見解であり、筆者らが所属するいずれの組織の見解も代表するものではない。
一 経緯・背景
コードは、企業におけるリスクの回避・抑制や不祥事の防止といった「守りのガバナンス」だけではなく、企業の持続的な成長と中長期的な企業価値の向上を図ることに主眼を置いており、会社の迅速・果断な意思決定を促すことを通じて企業の「稼ぐ力」の向上に向けた、いわば「攻めのガバナンス」の実現を目指すものである。このような考え方の重要性は、2015年のコード適用開始から十余年が経った現在でも損なわれておらず、むしろその重要性は増している。また、我が国のコーポレートガバナンス改革には一定の進捗が見られる一方、形式的な対応にとどまることなく、企業と投資家の双方の取組みにおけるコーポレートガバナンス改革の実質化が重要との指摘も踏まえ、2025年10月より、金融庁・東京証券取引所を共同事務局とする「コーポレートガバナンス・コードの改訂に関する有識者会議」(令和7年度)(座長:翁百合 株式会社日本総合研究所シニアフェロー)(以下「有識者会議」という)において、コード改訂に向けた議論が重ねられた。その後、2026年4月10日から同年5月15日までパブリックコメントを実施して広く意見の募集を行った上で、同年7月21日に改訂版コードが公表された。
二 主な改訂内容
本改訂の主なポイントは、図表1のとおりである。
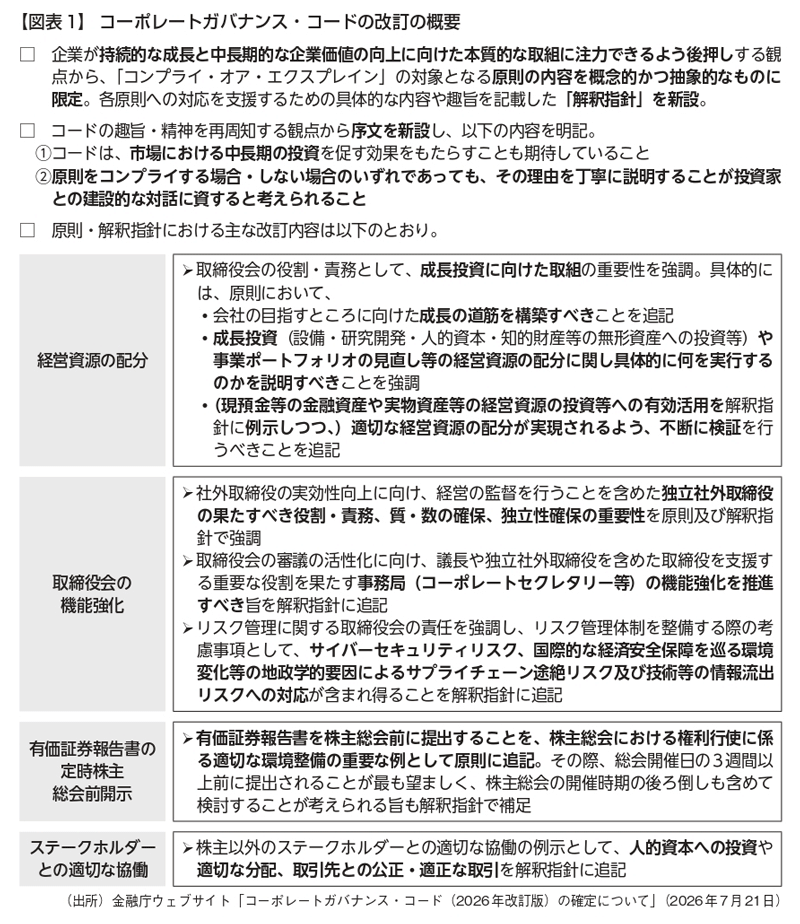
なお、本改訂の趣旨については、改訂版コードと同時に公表された諸文書(特に「成長投資の促進に向けたコーポレートガバナンス・コードの改訂について」と題する文書や、上場会社の経営者、上場会社の担当者、スチュワードシップ・コード署名機関の各名宛人別の文書)にも記載されているため、関係者においてはこれらの文書を参照することが期待される。
1 総 論
(1)コード全体の構成変更
改訂版コードでは全体の構成を見直している(図表2)。改訂前のコードは、基本原則5個・原則31個・補充原則47個の合計83個の原則等から構成され、これらの原則等はいずれもコンプライ・オア・エクスプレインの対象とされていた。また、コード策定以降、累次の改訂を重ねる中で原則等の数も増加傾向にあったところ、「形式的なコンプライにとどまっている場合もあり、各主体の間で取組みの質に大きな差がある」、「企業の対応が実質化され、必要な情報が適切に開示されることが重要である」との指摘もなされていた。
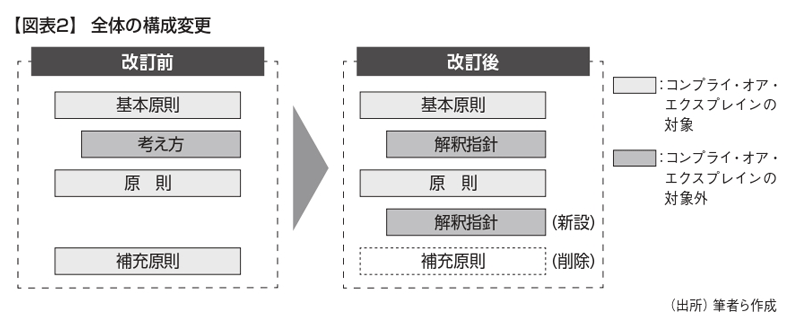
これを踏まえ、本改訂では、企業が持続的な成長と中長期的な企業価値の向上に向けた本質的な取組みに注力できるよう後押しする観点から、コンプライ・オア・エクスプレインの対象を基本原則・原則の二層構成とした上で、基本原則・原則の内容を概念的かつ抽象的なものに限定し、各原則への対応を支援するための具体的な内容や趣旨を記載した「解釈指針」を新設した。これにより、改訂前のコードの原則及び補充原則のうち、ガバナンスの中核となる部分は「原則」に記載された一方、各原則の趣旨・背景や具体例が記載されていた部分は「解釈指針」に移管されたほか、法令等との重複がある箇所等は削除された。
全体の構成変更を行った結果、コードにおいて示される規範は基本原則と原則から構成されることとなったが、序文第8項にも記載されているとおり、基本原則と原則について、上場会社が自らの置かれた状況に応じて自社のガバナンスの在るべき姿を不断に検証し、実効的なガバナンスの実現に向け工夫して適用することを期待している。コンプライ・オア・エクスプレインの対象となる原則等の数は減少したものの、今般の改訂は、コード策定時のプリンシプルベース・アプローチの精神に立ち返るためのいわば「コードの実質化」を狙いとしており、上場会社において、自社に相応しいガバナンスの在り方の探求と実践という、より深化した高度な取組みを行うことが期待されていることに留意が必要である(脚注1)。
なお、全体の構成変更に当たっては、複数箇所に記載されている同一のテーマの事項は可能な限り統合することとした。例えば、改訂前のコードでは、株主に関する記載が第1章(株主の権利・平等性の確保)と第5章(株主との対話)に記載されていたが、改訂版コードではこれらの章を統合し、上場会社と株主との間での建設的な対話の重要性に鑑み、コード本文の冒頭である第1章とした上で、「株主との建設的な対話」を原則1−1に規定した。
(2)序文の新設
改訂版コードでは、コードの趣旨・精神を再周知する観点から序文を新設した。
序文では、コードの目的として、「本コードは、上場会社に対してガバナンスに関する適切な規律を求めることにより、健全な企業家精神を発揮しつつ経営手腕を振るえるような環境を整えることで、会社の持続的な成長と中長期的な企業価値の向上を図ることを狙いとしている」旨を明記している(序文第1項)。
また、コードが採用する「プリンシプルベース・アプローチ」(原則主義)及び「コンプライ・オア・エクスプレイン」について、序文第4項~第7項において説明がなされている。
「プリンシプルベース・アプローチ」(原則主義)は、法令のように当事者が取るべき行動を詳細に規定するルールベース・アプローチ(細則主義)とは異なり、各原則の形式的な記載・文言に囚われることなく、その趣旨・精神に照らして、具体的に何を行うべきか合理的に判断することが求められる。
また、「コンプライ・オア・エクスプレイン」の手法について、コードは法的拘束力を有する規範ではないため、「全ての原則についてコンプライしなければならない」と考える必要はない。個別事情によっては、各原則を形式的にコンプライするのではなく、エクスプレインを積極的に選択し、原則を「実施しない理由」を丁寧に説明すべき場合がある。
さらに、コンプライする場合であっても、株主をはじめとするステークホルダーに対して十分な情報提供を行う観点から、コンプライとする理由を説明することも、企業と投資家の建設的な対話に資する取組みとして望ましい。
2 経営資源の配分
企業が、常に変化し続ける経営環境に対応しながら持続的に成長していくためには、自社の目指すところに向けた成長の道筋を構築した上で、自社の成長フェーズを考慮しつつ、成長投資や事業ポートフォリオの見直し等の適切な経営資源の配分を行う必要がある。経営資源をどのように振り向けるかは企業の経営判断に属するものではあるが、持続的な成長と中長期的な企業価値の創出のためには、株主をはじめとするステークホルダーとの適切な協働が不可欠であることも踏まえ、専ら株主還元に頼るなど短期目線でふるまうのではなく、中長期的な企業価値の向上に向けた成長投資等の取組みを行うことが期待される。
こうした観点から、改訂版コードでは、取締役会の役割・責務として、成長投資に向けた取組みの重要性を強調しつつ、会社の目指すところに向けた成長の道筋を構築すべきことを新たに記載し、成長投資や事業ポートフォリオの見直し等の経営資源の配分に関し具体的に何を実行するのかを説明すべきことを強調するほか、適切な経営資源の配分が実現されるよう、不断に検証を行うべきことを新たに記載している。
このように、原則4−1と原則4−2の一部は連続性のある記載ぶりとなっているが、以下の点に留意する必要がある。
第一に、「現預金等の金融資産や実物資産等の経営資源を成長投資等に有効活用できているかを含め」との記載(原則4−2解釈指針)に関して、現預金の有効活用はあくまで例示であり、経営資源の適切な配分の在り方は、各企業の成長フェーズや置かれた状況により異なる。
第二に、現預金を含めたこれらの資産を保有することは常に否定されるべきものではなく、会社が保有の必要性・合理性を説明できる限りにおいて、適正な水準の現預金等を保有することも経営資源の配分の一環として考えられる。
第三に、原則4−1について、「経営資源」には資本のみならず、ヒト・モノ・カネといった様々なものが考えられるとともに、経営資源の配分に関し具体的に何を実行するのかについての説明には様々な方法が考えられ、各社において原則及び解釈指針の趣旨・精神を踏まえ、自らの置かれた状況に応じて自律的に判断することが求められる。そのため、一律にキャピタルアロケーションやキャッシュアロケーションの開示を求めるものではないが、原則及び解釈指針の趣旨・精神並びに自らの置かれた状況を踏まえた説明がなされる限りにおいては、キャピタルアロケーションやキャッシュアロケーションの開示を行うことで、原則4−1の説明を行っているといえると考えられる。もっとも、重要なことは、各企業において、自社が構築した成長の道筋を踏まえ、それに向けた成長投資や事業ポートフォリオの見直しを含めた経営資源の配分について、具体的に、株主に分かりやすい言葉・論理で明確に説明することであり、形式的な対応や具体性を欠く説明のみでは、原則4−1の趣旨に即した説明と評価することは難しいものと考えられる。
第四に、改訂版コードは、原則4−1において「具体的に何を実行するのかについて説明を行うべき」としている一方、原則4−2では「経営資源の配分が、……適切なものとなっているかについて不断に検証を行うべき」としているのみで、その検証内容の説明・開示までは求めていない点に留意が必要である。もっとも、前記のとおり、原則4−1と原則4−2の一部は連続性のある内容であり、経営資源の配分に関するPDCAサイクルの中で、現状の配分の適切性の検証に基づき、今後何を実行するのかが決定され、それを具体的に説明する中で、過去の検証結果も必要に応じて「間接的」に説明がなされ得るものと考えられる。
3 取締役会の機能強化
(1)取締役会の在るべき姿
上場会社の取締役会は、株主からの信認に応える受託者として、企業戦略等の大きな方向性を示すとともに、独立した客観的な立場から経営陣・取締役に対する実効性の高い監督を行う責務を負い、特にCEOの選解任、利益相反等の局面における判断を含め、会社及び株主共同の利益のために行動すべきである。このような責務がより実効的に果たされるためには、取締役会の機能強化に向けた取組みが引き続き重要であることから、改訂版コードでは、改訂前のコードに記載のある取締役会の中核的な責務は原則に記載し、具体的な例示等の部分は解釈指針に移管するとともに、必要に応じて加筆を行った。特に、上場会社各社が自社の置かれた状況に応じて、取締役会の在るべき姿を不断に検討することが重要であり、その議論がなされることを前提として、社内取締役・社外取締役の比率、各取締役に求められる資質やスキルが議論・決定されることが適切と考えられる。この点は、今般の取締役会の機能強化に関する改訂項目に通底する趣旨・目的である。
(2)独立社外取締役の機能強化
2021年コード改訂において、プライム市場上場会社については独立社外取締役を3分の1以上選任すべき旨が規定されたことも受けて、3分の1以上の独立社外取締役を選任する上場会社は、2015年7月時点では東京証券取引所市場第一部上場会社の12.2%であったのに対し、2026年7月時点ではプライム市場上場会社の98.8%まで増加するなど、独立社外取締役の数の面では進展がみられ、独立社外取締役の主たる役割・責務である監督機能をより効果的に果たすための環境が整いつつある。一方、有識者会議においては、そのような役割・責務を果たすことのできる資質を十分に備えた独立社外取締役を選任することが重要との指摘があったことも踏まえ、改訂版コードは、独立社外取締役の割合や数の要件を引き上げるのではなく、適切な資質を備えた独立社外取締役を選任することの重要性を強調している。
まず、原則4−8では、独立社外取締役の機能として監督の重要性を強調する観点から、独立社外取締役の役割・責務を列挙する順番を入れ替えた。また、原則4−8解釈指針において、平時及び有事において独立社外取締役に求められる役割・責務について具体例を挙げて説明している。
その上で、原則4−9として、適切な資質を備えた独立社外取締役を選任すること、すなわち「独立社外取締役の質の確保」についての独立した原則を新たに設け、そのような資質を備えた人物が一定数選任されることが、独立社外取締役の役割・責務を適切に果たすために必要であることを原則4−9解釈指針と原則4−10で明記している。さらに、原則4−11及びその解釈指針において、独立社外取締役の独立性確保の重要性を明記している。
このように、独立社外取締役の果たすべき役割・責務について記載された原則4−8、独立社外取締役の「質」の確保について述べた原則4−9、「数」の確保について述べた原則4−10、独立社外取締役の役割・責務の信頼・公正性を担保するために必要となる適切な「独立性」の確保について述べた原則4−11、加えて独立社外取締役の機能発揮について述べた原則4−12は、独立社外取締役の実効性向上に向けて連続性のある記載ぶりとなっている。
なお、独立した客観的な立場から経営陣・取締役に対する実効性の高い監督を行うという取締役会に求められる役割からすれば、独立社外取締役の質の確保・向上も重要でありつつも、いずれはグローバルに活躍するプライム市場上場会社について、過半数の独立社外取締役が選任されるべきとの指摘が有識者会議等であった。
(3)取締役会事務局機能の強化
原則4−14及びその解釈指針では、取締役会の審議の活性化に向け、議長や独立社外取締役を含めた取締役を支援する重要な役割を果たす取締役会事務局(コーポレートセクレタリー等)の機能強化の重要性が強調されている。
もっとも、本改訂は、取締役会事務局の専任組織や、一部の国において法令上求められているようなコーポレートセクレタリーの設置を一律に求めるものではない。各社において取締役会の運営を担う部署や者が存在する既存の実務を前提として、取締役会がその在り方について不断に検討を行い、これに基づいて各社が自社の取締役会事務局はどう在るべきかを考え、自社が置かれた状況を踏まえて取締役会の機能強化に向けた取締役会事務局の機能発揮を改善・推進することが重要と考えられる。
(4)その他
取締役会の機能強化に関し、前述の論点以外について特筆すべき点は以下のとおりである。
第一に、パブリックコメントにおいては、取締役会議長を独立社外取締役とすることや筆頭独立社外取締役を選定することを求めるべきという意見のように、様々な形で特定の形式要件を追加すべきとのコメントがあった。重要なことは、単に取締役会における特定の形式を整えるのではなく、関連する原則の趣旨・精神を踏まえた上で、各社において取締役会の在るべき姿や、適切な資質を備えた独立社外取締役の選任に関する検討や対応がなされることであり、そのような企業の検討・対応を後押しする観点から、今般の改訂において追加的な形式要件を書き込むこととはしていない。
第二に、いわゆるスキル・マトリックスの開示について、改訂版コードにおいては、まずは、取締役会が、その役割・責務を果たし、経営戦略や経営計画を実行・実現するため、自らが備えるべきスキル等を特定した上で、取締役会の全体としての知識・経験・能力のバランス、多様性及び規模に関する考え方を定めることが重要である旨を強調している。その上で、実際に選任された取締役が、自社が定めた考え方に沿っているかを開示するなど、本原則の趣旨を踏まえた開示を行うことが肝要であり、各取締役の知識・経験・能力等を一覧化したスキル・マトリックスの開示はその例として記載されている。
第三に、取締役会の実効性評価については、改訂前のコードにおいても、「取締役会全体の実効性について分析・評価を行い、その結果の概要を開示すべき」であるとされていたが、改訂版コードでは、解釈指針で追加的に「取締役会の実効性評価を実施するに際しては、自らの役割・責務を果たすために、取締役会としてどのような機能を発揮すべきかを踏まえた評価を行うことが効果的である。評価の手法についても様々な方法が考えられるが、例えば、まずは各取締役が自ら及び取締役会全体についての評価を行うことが考えられる」旨が記載されている。
(5)「取締役会の機能強化の取組みに関する事例集2026」
改訂版コードと同時に、金融庁より「取締役会の機能強化の取組みに関する事例集2026」も公表されている。同事例集は、取締役会の機能強化に関連した企業の具体的な取組みを集約・分析したものであり、各社において必要に応じて参照し、取組みを実践するために活用することが期待される。
4 有価証券報告書の定時株主総会前の開示
日本の上場会社は、会社法に基づく事業報告等と、金融商品取引法に基づく有価証券報告書の2つの法定書類の作成が求められる、世界的にみても特殊な状況にある。有価証券報告書には、投資家が意思決定をするに当たって有用かつ信頼性の高い情報が豊富に含まれていることから、株主総会開催日前に開示されることが適切と考えられる。改訂版コードでは、有価証券報告書を株主総会前に提出することが、株主総会における権利行使に係る適切な環境整備の重要な例として原則1−2に記載されている。その際、株主総会開催日の3週間以上前に提出されることが最も望ましく、株主総会の開催時期の後ろ倒しも含めて検討することが考えられる旨が、原則1−2解釈指針で補足的に記載されている。
何日前までに開示すれば本原則をコンプライしているといえるかについては、原則1−2及びその解釈指針の趣旨・精神、すなわち、本来、株主総会開催日の3週間以上前に提出されることが最も望ましいと考えられること、また、有価証券報告書には投資家がその意思を決定するに当たって有用かつ信頼性の高い情報が豊富に含まれていることを踏まえ、それぞれの会社が自らの置かれた状況に応じて自律的に判断することが求められる。
なお、本原則については、有識者会議においても様々な意見があったことも踏まえ、序文第14項において「金融庁は、企業負担も考慮し、現行法制下で一般化している実務運用からすると株主総会開催日の3週間以上前の開示は必ずしも容易ではないとの認識の下、法務省とも連携しつつ、法制審議会において議論されている有価証券報告書と事業報告等の一本化・会社法上の監査と金融商品取引法上の監査の一元化や、有価証券報告書の記載事項の整理といった制度的な検討も並行して進める」旨が記載されている。このような企業負担の緩和策を踏まえつつ、各社において、現行法制下で一般化している実務運用にとらわれることなく、総会開催日や議決権行使に係る基準日をはじめとする株主総会関連の日程を適切に設定することも含め検討し、株主総会における権利行使に係る適切な環境整備に取り組むことが期待される。
三 改訂に伴う実務対応
1 コードの適用範囲
プライム又はスタンダード市場上場会社は基本原則・原則が、グロース市場上場会社は基本原則のみがコンプライ・オア・エクスプレインの対象となる。改訂前のコードと同様、プライム市場上場会社は、プライム市場上場会社のみを対象とする原則も含めてコンプライ・オア・エクスプレインを行うこととなる。
2 改訂に伴うガバナンス報告書の更新
上場会社においては、今般の改訂を踏まえコーポレート・ガバナンスに関する報告書を更新する必要がある。具体的な記載方法については、今般の改訂に合わせて東京証券取引所から公表された「コーポレート・ガバナンスに関する報告書 記載要領(2026年7月版)」を参照されたい。
四 おわりに
金融庁は、今後、改訂版コードの実施・運用状況や、2025年6月に改訂されたスチュワードシップ・コードに基づく対話の実施状況を確認する等、両コードのフォローアップを継続することとしている。
改訂版コードを踏まえ、会社が自社の中長期的な成長の道筋を自ら語ることを前提として、投資家と企業との間で建設的な目的を持った対話がさらに促進され、持続的な成長と中長期的な企業価値の向上が実現されることを期待し、本稿の結びとする。
脚注
1 序文第12項では、「プリンシプル化・スリム化は……コスト・開示負担の軽減のみを意図しているわけではない。当該改訂においてコンプライ・オア・エクスプレインの対象から外れ「解釈指針」に移管された記載や本コードから削除された記載について、当該改訂後にはその重要性が失われたと考えることは適切ではなく、上場会社は、このようなプリンシプル化・スリム化の趣旨を十分に理解した上で、本コードの各原則への対応の実質化に取り組むことが期待される。」と述べられている。
当ページの閲覧には、週刊T&Amasterの年間購読、
及び新日本法規WEB会員のご登録が必要です。
週刊T&Amaster 年間購読
新日本法規WEB会員
試読申し込みをいただくと、「【電子版】T&Amaster最新号1冊」と当データベースが2週間無料でお試しいただけます。
人気記事
人気商品
-
-
団体向け研修会開催を
ご検討の方へ弁護士会、税理士会、法人会ほか団体の研修会をご検討の際は、是非、新日本法規にご相談ください。講師をはじめ、事業に合わせて最適な研修会を企画・提案いたします。
研修会開催支援サービス -
Copyright (C) 2019
SHINNIPPON-HOKI PUBLISHING CO.,LTD.