解説記事2004年10月25日 【ニュース特集】 経済産業省が敵対的企業買収防衛策を検討へ(2004年10月25日号・№088)
ニュース特集
会社法改正で日本企業が外資に買収の怖れ
経済産業省が敵対的企業買収防衛策を検討へ
経済産業省は省内に企業価値研究会(座長:神田秀樹東京大学大学院法学政治学科研究科教授)を設置した。わが国においても、敵対的企業買収が現実化しているが、その対応策についてはほとんど講じられていないのが現状だ。このため、経済産業省では、敵対的企業買収に対する適切な防衛策を講じる必要があると判断。来年の3月頃を目処に報告書をまとめる予定だ。今回の特集では、日本における敵対的企業買収の現状とポイズン・ピルの対応策などを紹介する。
敵対的企業買収が増加へ
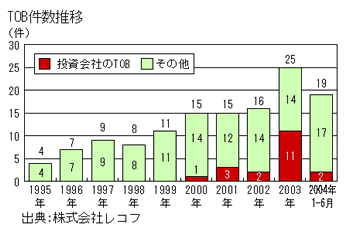
最近では、M&Aの自由化や雇用の流動化、加えて持合株式の解消などを背景として、従来はあまりなかった敵対的企業買収が現実化してきている。内閣府の経済社会総合研究所が9月16日にまとめた「わが国企業のM&A活動の円滑な展開に向けて」と題する報告書では、TOB(株式公開買付け)は増加傾向にあるが、スティール・パートナーズ・ジャパン・ストラテジック・ファンドによるソトーやユシロ化学工業に対するものなど、今後は、敵対的TOBの増加を指摘している。今までは、投資会社が関係したTOBであっても、対象となる経営陣者の合意の下に行われる友好的なTOBが主流であったが、今後は、敵対的企業買収に対する企業の対応策が求められることになりそうだ。
時価総額の低い日本企業
経済産業省が対策に乗り出した背景には、大きく分けて3つの理由がありそうだ。まずは、外国の企業に比べて日本企業の時価総額が低いという点だ。例えば、米国企業と比べた場合には、約4分の1程度しかない他、日本の大企業と呼ばれる企業といえども、外国企業と比べるとその差は大きくかい離している。
次の理由は、持合株式の解消だ。外国人持株比率が上昇する一方、金融機関や一般事業法人などの安定株主の持株比率は年々、減少傾向にある。

外国企業と日本企業の時価総額
・ファイザー製薬:約30兆円-武田薬品:約4兆円
・P&G:約15兆円-花王:約1.5兆円
・ウォルマート:約24兆円-セブンイレブン:約3兆円
・マイクロソフト:約33兆円-キヤノン:約5兆円
・ シティグループ:約26兆円-野村HD:約3兆円
会社法改正により合併対価の柔軟化が
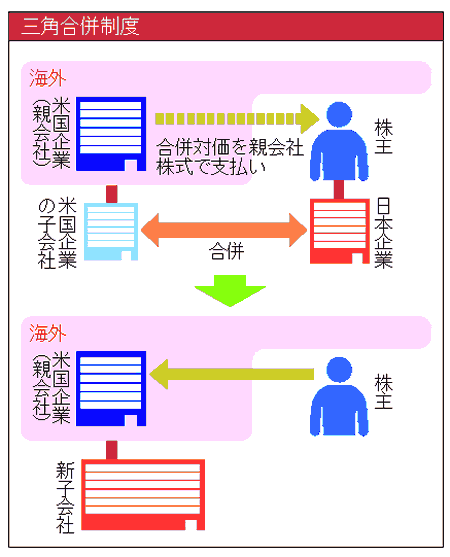
法制審議会の会社法(現代化関係)部会で検討されている会社法改正では、合併対価の柔軟化が盛り込まれる予定。外国会社を含めた三角合併が平成18年4月から認められる方向となっており、このため、外国企業が日本企業を合併等することが容易になるというのが最後の理由だ。
合併対価の柔軟化とは、吸収合併、吸収分割及び株式交換の場合において、消滅会社等の株主等に対して、存続会社等の株式を交付せず、金銭その他の財産を交付することを認めるというもの。特に注目すべきは、日本法人が合併等する場合に、外国の親会社の株式等を交付することも可能になるという点だ。
例えば、外国企業が自社株を現物出資することにより、日本国内にSPCを設立。このSPCと日本企業とを合併させ、対価に外国親会社株式を交付することにより、ほとんど一銭もかけずに、日本企業を完全子会社にすることができる。
国際間の株式交換はNO!
会社法(現代化関係)部会では、直接、外国企業が日本企業と株式交換を行うことができるよう検討が進められていたが、最終的には見送られる方向となっている。
敵対的M&Aに脅威を感じる企業は71%
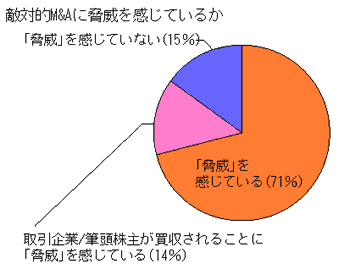
経済産業省が行った日本企業の敵対的M&Aに関する実態調査(対象は62社)では、調査対象企業の71%が敵対的M&Aに「脅威」を感じていると回答。具体的な脅威の対象としては、「企業の長期的利益を毀損する態様の急激な事業の切り売りを伴うM&A(33%)、「自社の経営資源の取得を目的とした同業他社からのM&A」(24%)、「株価と会社の資産価値との差異に着目した稼ぎのM&A」(23%)、「市場等で買い集めた株式を会社関係者に買い取らせることを目的とした投機的M&A(いわゆるグリーンメール)」(16%)などとなっている。
また、調査対象企業の79%が何らかの防衛策が必要と回答しているものの、「防衛策を講じている」と回答した企業は38%。「防衛策を講じようとしたができなかった」企業が35%、「防衛策を講じていない」企業は27%にのぼった。防衛策を講じていると回答した企業といえども、株式持合や従業員の持株会社の活用、定款上に自己株買付条項の追加でその大部分を占めている。
なお、防衛策を導入できなかった主な理由としては、「市場の反応に対する懸念」(33%)、「会社法上可能なのか不明確」(31%)などを挙げる企業が多かった。
ポイズン・ピルなどの防衛策を検討
経済産業省の企業価値研究会では、敵対的M&Aを「経営陣の同意を得ていないM&A」とし、防衛策を「敵対的M&Aに対する経営陣が企画した対応策」と定義。新しい防衛策として、ポイズン・ピル(ライツ・プラン)の対策、ESOP(Employee Stock Ownership Plan)による新たな安定株主対策などを検討課題として挙げている。
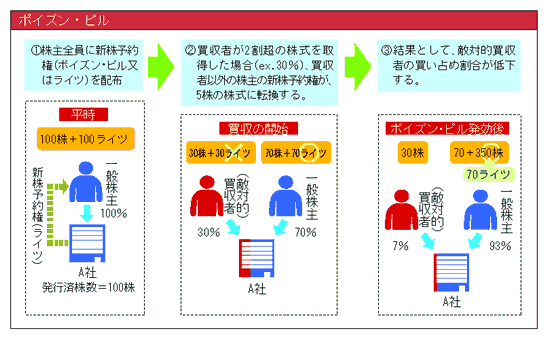
まず、ポイズン・ピルとは、買収者が一定割合の株式を買い占めた場合(典型的には2割程度)、買収者以外の株主に自動的に新株が発行され、買収者の買占め割合が低下する仕組みのこと。米国では、1980年代前半から導入され、上場企業の約2,000社(約4割)が導入している。わが国に導入する場合には、「主要目的ルール」、「株主平等原則との関係」、「有利発行」などの商法上の問題点をクリアする必要があるとされている。
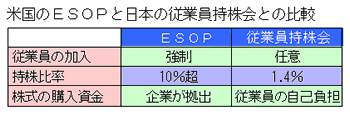
また、ESOPとは、企業拠出型の従業員持株制度といわれるもので、従業員の退職金として自社株式を給付する制度。企業が拠出する株式の購入資金は、税務上、一定限度額(15~25%)が損金算入可能となっている。日本では、従業員持株会制度を導入している上場会社は少なくないものの、奨励金の額は多くないのが現状だ(本誌No.086参照)。
合併対価の柔軟化は税制措置の有無がポイントに!
合併対価の柔軟化でポイントとなるのが税制上の措置。現行の適格組織再編成税制では、適格分割であれば、分割法人の株主等に分割承継法人の株式以外の資産が交付されないことが要件となっている。このため、金銭等の交付があれば、課税の繰延べができない。税制上の手当てがなければ、いくら外国親会社の株式による合併等が可能になったとしても、制度の拡がりは期待できない。税制上の措置については、平成18年度税制改正で検討されることになるが、現時点ではどのように取り扱われるのか不明確だ(本誌No.075参照)。外国親会社の株式等についても適格組織再編税制における適格要件に加えるとした場合には、現行の税制をすべて見直すことになりかねないため、実現には紆余曲折が予想される。逆に税制上の手当てがなければ、敵対的企業買収に対する防衛策になるといった点も指摘されている。
会社法改正で日本企業が外資に買収の怖れ
経済産業省が敵対的企業買収防衛策を検討へ
経済産業省は省内に企業価値研究会(座長:神田秀樹東京大学大学院法学政治学科研究科教授)を設置した。わが国においても、敵対的企業買収が現実化しているが、その対応策についてはほとんど講じられていないのが現状だ。このため、経済産業省では、敵対的企業買収に対する適切な防衛策を講じる必要があると判断。来年の3月頃を目処に報告書をまとめる予定だ。今回の特集では、日本における敵対的企業買収の現状とポイズン・ピルの対応策などを紹介する。
敵対的企業買収が増加へ
最近では、M&Aの自由化や雇用の流動化、加えて持合株式の解消などを背景として、従来はあまりなかった敵対的企業買収が現実化してきている。内閣府の経済社会総合研究所が9月16日にまとめた「わが国企業のM&A活動の円滑な展開に向けて」と題する報告書では、TOB(株式公開買付け)は増加傾向にあるが、スティール・パートナーズ・ジャパン・ストラテジック・ファンドによるソトーやユシロ化学工業に対するものなど、今後は、敵対的TOBの増加を指摘している。今までは、投資会社が関係したTOBであっても、対象となる経営陣者の合意の下に行われる友好的なTOBが主流であったが、今後は、敵対的企業買収に対する企業の対応策が求められることになりそうだ。
時価総額の低い日本企業
経済産業省が対策に乗り出した背景には、大きく分けて3つの理由がありそうだ。まずは、外国の企業に比べて日本企業の時価総額が低いという点だ。例えば、米国企業と比べた場合には、約4分の1程度しかない他、日本の大企業と呼ばれる企業といえども、外国企業と比べるとその差は大きくかい離している。
次の理由は、持合株式の解消だ。外国人持株比率が上昇する一方、金融機関や一般事業法人などの安定株主の持株比率は年々、減少傾向にある。
外国企業と日本企業の時価総額
・ファイザー製薬:約30兆円-武田薬品:約4兆円
・P&G:約15兆円-花王:約1.5兆円
・ウォルマート:約24兆円-セブンイレブン:約3兆円
・マイクロソフト:約33兆円-キヤノン:約5兆円
・ シティグループ:約26兆円-野村HD:約3兆円
会社法改正により合併対価の柔軟化が
法制審議会の会社法(現代化関係)部会で検討されている会社法改正では、合併対価の柔軟化が盛り込まれる予定。外国会社を含めた三角合併が平成18年4月から認められる方向となっており、このため、外国企業が日本企業を合併等することが容易になるというのが最後の理由だ。
合併対価の柔軟化とは、吸収合併、吸収分割及び株式交換の場合において、消滅会社等の株主等に対して、存続会社等の株式を交付せず、金銭その他の財産を交付することを認めるというもの。特に注目すべきは、日本法人が合併等する場合に、外国の親会社の株式等を交付することも可能になるという点だ。
例えば、外国企業が自社株を現物出資することにより、日本国内にSPCを設立。このSPCと日本企業とを合併させ、対価に外国親会社株式を交付することにより、ほとんど一銭もかけずに、日本企業を完全子会社にすることができる。
国際間の株式交換はNO!
会社法(現代化関係)部会では、直接、外国企業が日本企業と株式交換を行うことができるよう検討が進められていたが、最終的には見送られる方向となっている。
敵対的M&Aに脅威を感じる企業は71%
経済産業省が行った日本企業の敵対的M&Aに関する実態調査(対象は62社)では、調査対象企業の71%が敵対的M&Aに「脅威」を感じていると回答。具体的な脅威の対象としては、「企業の長期的利益を毀損する態様の急激な事業の切り売りを伴うM&A(33%)、「自社の経営資源の取得を目的とした同業他社からのM&A」(24%)、「株価と会社の資産価値との差異に着目した稼ぎのM&A」(23%)、「市場等で買い集めた株式を会社関係者に買い取らせることを目的とした投機的M&A(いわゆるグリーンメール)」(16%)などとなっている。
また、調査対象企業の79%が何らかの防衛策が必要と回答しているものの、「防衛策を講じている」と回答した企業は38%。「防衛策を講じようとしたができなかった」企業が35%、「防衛策を講じていない」企業は27%にのぼった。防衛策を講じていると回答した企業といえども、株式持合や従業員の持株会社の活用、定款上に自己株買付条項の追加でその大部分を占めている。
なお、防衛策を導入できなかった主な理由としては、「市場の反応に対する懸念」(33%)、「会社法上可能なのか不明確」(31%)などを挙げる企業が多かった。
ポイズン・ピルなどの防衛策を検討
経済産業省の企業価値研究会では、敵対的M&Aを「経営陣の同意を得ていないM&A」とし、防衛策を「敵対的M&Aに対する経営陣が企画した対応策」と定義。新しい防衛策として、ポイズン・ピル(ライツ・プラン)の対策、ESOP(Employee Stock Ownership Plan)による新たな安定株主対策などを検討課題として挙げている。
まず、ポイズン・ピルとは、買収者が一定割合の株式を買い占めた場合(典型的には2割程度)、買収者以外の株主に自動的に新株が発行され、買収者の買占め割合が低下する仕組みのこと。米国では、1980年代前半から導入され、上場企業の約2,000社(約4割)が導入している。わが国に導入する場合には、「主要目的ルール」、「株主平等原則との関係」、「有利発行」などの商法上の問題点をクリアする必要があるとされている。
また、ESOPとは、企業拠出型の従業員持株制度といわれるもので、従業員の退職金として自社株式を給付する制度。企業が拠出する株式の購入資金は、税務上、一定限度額(15~25%)が損金算入可能となっている。日本では、従業員持株会制度を導入している上場会社は少なくないものの、奨励金の額は多くないのが現状だ(本誌No.086参照)。
合併対価の柔軟化は税制措置の有無がポイントに!
合併対価の柔軟化でポイントとなるのが税制上の措置。現行の適格組織再編成税制では、適格分割であれば、分割法人の株主等に分割承継法人の株式以外の資産が交付されないことが要件となっている。このため、金銭等の交付があれば、課税の繰延べができない。税制上の手当てがなければ、いくら外国親会社の株式による合併等が可能になったとしても、制度の拡がりは期待できない。税制上の措置については、平成18年度税制改正で検討されることになるが、現時点ではどのように取り扱われるのか不明確だ(本誌No.075参照)。外国親会社の株式等についても適格組織再編税制における適格要件に加えるとした場合には、現行の税制をすべて見直すことになりかねないため、実現には紆余曲折が予想される。逆に税制上の手当てがなければ、敵対的企業買収に対する防衛策になるといった点も指摘されている。
当ページの閲覧には、週刊T&Amasterの年間購読、
及び新日本法規WEB会員のご登録が必要です。
週刊T&Amaster 年間購読
新日本法規WEB会員
試読申し込みをいただくと、「【電子版】T&Amaster最新号1冊」と当データベースが2週間無料でお試しいただけます。
人気記事
人気商品
-
-
団体向け研修会開催を
ご検討の方へ弁護士会、税理士会、法人会ほか団体の研修会をご検討の際は、是非、新日本法規にご相談ください。講師をはじめ、事業に合わせて最適な研修会を企画・提案いたします。
研修会開催支援サービス -
Copyright (C) 2019
SHINNIPPON-HOKI PUBLISHING CO.,LTD.