コラム2011年01月24日 【SCOPE】 最高裁が破産管財人の源泉徴収義務の有無で初判断(2011年1月24日号・№387)
逆転判決で実務の混乱を収拾へ
最高裁が破産管財人の源泉徴収義務の有無で初判断
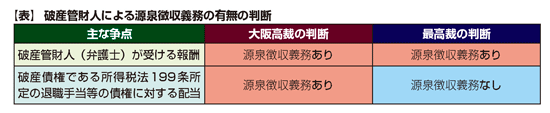
最高裁判所第二小法廷(古田佑紀裁判長)は1月14日、破産会社の元従業員に支払う退職金について、弁護士である破産管財人が源泉徴収を行う義務があるかどうかが争われた事案に対して、源泉徴収義務は負わないとする注目すべき初の判断を示した(平成20(行ツ)236)。原審の大阪高裁では、破産管財人に源泉徴収義務があると判断していたが、多数の元従業員がいる場合については、破産管財人の事務負担が大きいとの意見も一部にあったものである。なお、破産管財人の自らの報酬の支払いについては、原審と同様、源泉徴収義務を負う(所法204条①二)と判断している。
破産管財人の源泉徴収義務の有無が争点 今回の事案は、破産管財人である弁護士(上告人)が破産法(平成16年法律第75号による廃止前のもの)のもとにおいて、破産管財人の報酬の支払いをし、破産債権である元従業員らの退職金の債権に対する配当をしたところ、所轄税務署長から、報酬の支払いには所得税法204条1項2号の規定、配当には同法199条の規定がそれぞれ適用されることを前提に、源泉所得税の納税の告知および不納付加算税の賦課決定を受けたもの。このため、破産管財人が各処分に係る納税義務が存在しないことの確認を求めたものである。
争点としては、①破産管財人報酬が弁護士の業務に関する報酬等(所得税法204条1項2号)に該当するか、②破産者は、所得税法199条等の「支払をする者」に該当するか、③破産管財人の源泉徴収義務があるかどうかが挙げられる。
大阪高裁では源泉徴収義務ありと判断 原審の大阪高等裁判所の平成20年4月25日判決(平成18(行コ)118)では、①破産管財人が受ける報酬は、所得税法204条1項2号の弁護士の業務に関する報酬に該当する、②同条の「支払をする者」とは、破産管財人の報酬の場合は、破産者がこれに当たると解されるが、破産管財人が自己に専属する管理処分権に基づいて破産財団から報酬の支払いをすることは、法的には破産者が自らこれを行うのと同視できるとし、破産管財人は、所得税の源泉徴収義務を負う、③破産債権である元従業員らの退職金の債権に対して破産管財人が行う配当は、所得税法199条の「退職手当等の支払」に当たり、破産者が同条の「支払をする者」に当たると解される。したがって、破産管財人は、②と同様、当該配当につき所得税の源泉徴収義務を負うとしている。
破産管財人の事務負担が大 この点、退職手当等の配当に対して、破産管財人に源泉徴収義務を認めた判断については、多くの元従業員がいるケースなどでは、破産管財人の事務負担が大きいとの意見があり、最高裁の判断が注目されていたものである。
破産管財人は所得税法199条の「支払をする者」に含まれず 最高裁では、弁護士である破産管財人が支払いを受ける報酬は、所得税法204条1項2号にいう弁護士の業務に関する報酬に該当するものとした。
そのうえで、破産管財人の報酬は、破産管財人が、自ら行った管財業務の対価として、自らその支払いをしてこれを受けるのであるから、弁護士である破産管財人は、その報酬につき、所得税法204条1項にいう「支払をする者」に当たり、自らの報酬の支払いの際にその報酬について所得税の源泉徴収義務を負うと解するのが相当であると判断。
また、弁護士である破産管財人の報酬に係る源泉所得税の債権は,旧破産法47条2号ただし書にいう「破産財団ニ関シテ生シタルモノ」として、財団債権に当たるというべきであるとした。
法令上の根拠なし また、破産債権である退職手当等の債権に対する配当の際に源泉徴収すべきかどうかについては、原審の判断を取り消し、源泉徴収義務を負わないとする判断を示している。
最高裁によれば、所得税法199条の規定が、退職手当等の支払いをする者に所得税の源泉徴収義務を課しているのは、退職手当等の支払いをする者がこれを受ける者と特に密接な関係にあり、徴税上特別の便宜を有し、能率を挙げ得る点を考慮したことによるものであると指摘。
そのうえで、破産管財人は、破産者が雇用していた労働者との間において、破産宣告前の雇用関係に関し直接の債権債務関係に立つものではなく、使用者と労働者との関係に準ずるような特に密接な関係があるということはできないと判断。 また、破産管財人は、破産財団の管理処分権を破産者から承継するが(旧破産法7条)、破産宣告前の雇用関係に基づく退職手当等の支払いに関し、その支払いの際に所得税の源泉徴収をすべき者としての地位を破産者から当然に承継すると解すべき法令上の根拠は存しないとした。
したがって、破産管財人は、所得税法199条にいう「支払をする者」に含まれず、破産債権である退職手当等の債権に対する配当の際にその退職手当等について所得税を徴収し、これを国に納付する義務を負うものではないと解するのが相当であるとした。
最高裁が破産管財人の源泉徴収義務の有無で初判断
最高裁判所第二小法廷(古田佑紀裁判長)は1月14日、破産会社の元従業員に支払う退職金について、弁護士である破産管財人が源泉徴収を行う義務があるかどうかが争われた事案に対して、源泉徴収義務は負わないとする注目すべき初の判断を示した(平成20(行ツ)236)。原審の大阪高裁では、破産管財人に源泉徴収義務があると判断していたが、多数の元従業員がいる場合については、破産管財人の事務負担が大きいとの意見も一部にあったものである。なお、破産管財人の自らの報酬の支払いについては、原審と同様、源泉徴収義務を負う(所法204条①二)と判断している。
破産管財人の源泉徴収義務の有無が争点 今回の事案は、破産管財人である弁護士(上告人)が破産法(平成16年法律第75号による廃止前のもの)のもとにおいて、破産管財人の報酬の支払いをし、破産債権である元従業員らの退職金の債権に対する配当をしたところ、所轄税務署長から、報酬の支払いには所得税法204条1項2号の規定、配当には同法199条の規定がそれぞれ適用されることを前提に、源泉所得税の納税の告知および不納付加算税の賦課決定を受けたもの。このため、破産管財人が各処分に係る納税義務が存在しないことの確認を求めたものである。
争点としては、①破産管財人報酬が弁護士の業務に関する報酬等(所得税法204条1項2号)に該当するか、②破産者は、所得税法199条等の「支払をする者」に該当するか、③破産管財人の源泉徴収義務があるかどうかが挙げられる。
大阪高裁では源泉徴収義務ありと判断 原審の大阪高等裁判所の平成20年4月25日判決(平成18(行コ)118)では、①破産管財人が受ける報酬は、所得税法204条1項2号の弁護士の業務に関する報酬に該当する、②同条の「支払をする者」とは、破産管財人の報酬の場合は、破産者がこれに当たると解されるが、破産管財人が自己に専属する管理処分権に基づいて破産財団から報酬の支払いをすることは、法的には破産者が自らこれを行うのと同視できるとし、破産管財人は、所得税の源泉徴収義務を負う、③破産債権である元従業員らの退職金の債権に対して破産管財人が行う配当は、所得税法199条の「退職手当等の支払」に当たり、破産者が同条の「支払をする者」に当たると解される。したがって、破産管財人は、②と同様、当該配当につき所得税の源泉徴収義務を負うとしている。
破産管財人の事務負担が大 この点、退職手当等の配当に対して、破産管財人に源泉徴収義務を認めた判断については、多くの元従業員がいるケースなどでは、破産管財人の事務負担が大きいとの意見があり、最高裁の判断が注目されていたものである。
破産管財人は所得税法199条の「支払をする者」に含まれず 最高裁では、弁護士である破産管財人が支払いを受ける報酬は、所得税法204条1項2号にいう弁護士の業務に関する報酬に該当するものとした。
そのうえで、破産管財人の報酬は、破産管財人が、自ら行った管財業務の対価として、自らその支払いをしてこれを受けるのであるから、弁護士である破産管財人は、その報酬につき、所得税法204条1項にいう「支払をする者」に当たり、自らの報酬の支払いの際にその報酬について所得税の源泉徴収義務を負うと解するのが相当であると判断。
また、弁護士である破産管財人の報酬に係る源泉所得税の債権は,旧破産法47条2号ただし書にいう「破産財団ニ関シテ生シタルモノ」として、財団債権に当たるというべきであるとした。
法令上の根拠なし また、破産債権である退職手当等の債権に対する配当の際に源泉徴収すべきかどうかについては、原審の判断を取り消し、源泉徴収義務を負わないとする判断を示している。
最高裁によれば、所得税法199条の規定が、退職手当等の支払いをする者に所得税の源泉徴収義務を課しているのは、退職手当等の支払いをする者がこれを受ける者と特に密接な関係にあり、徴税上特別の便宜を有し、能率を挙げ得る点を考慮したことによるものであると指摘。
そのうえで、破産管財人は、破産者が雇用していた労働者との間において、破産宣告前の雇用関係に関し直接の債権債務関係に立つものではなく、使用者と労働者との関係に準ずるような特に密接な関係があるということはできないと判断。 また、破産管財人は、破産財団の管理処分権を破産者から承継するが(旧破産法7条)、破産宣告前の雇用関係に基づく退職手当等の支払いに関し、その支払いの際に所得税の源泉徴収をすべき者としての地位を破産者から当然に承継すると解すべき法令上の根拠は存しないとした。
したがって、破産管財人は、所得税法199条にいう「支払をする者」に含まれず、破産債権である退職手当等の債権に対する配当の際にその退職手当等について所得税を徴収し、これを国に納付する義務を負うものではないと解するのが相当であるとした。
| 所得税法199条 居住者に対し国内において第三十条第一項(退職所得)に規定する退職手当等(以下この章において「退職手当等」という。)の支払をする者は、その支払の際、その退職手当等について所得税を徴収し、その徴収の日の属する月の翌月十日までに、これを国に納付しなければならない。 所得税法204条1項 居住者に対し国内において次に掲げる報酬若しくは料金、契約金又は賞金の支払をする者は、その支払の際、その報酬若しくは料金、契約金又は賞金について所得税を徴収し、その徴収の日の属する月の翌月十日までに、これを国に納付しなければならない。 一 省略 二 弁護士(外国法事務弁護士を含む。)、司法書士、土地家屋調査士、公認会計士、税理士、社会保険労務士、弁理士、海事代理士、測量士、建築士、不動産鑑定士、技術士その他これらに類する者で政令で定めるものの業務に関する報酬又は料金 三~八 省略 |
当ページの閲覧には、週刊T&Amasterの年間購読、
及び新日本法規WEB会員のご登録が必要です。
週刊T&Amaster 年間購読
新日本法規WEB会員
試読申し込みをいただくと、「【電子版】T&Amaster最新号1冊」と当データベースが2週間無料でお試しいただけます。
人気記事
人気商品
-
-
団体向け研修会開催を
ご検討の方へ弁護士会、税理士会、法人会ほか団体の研修会をご検討の際は、是非、新日本法規にご相談ください。講師をはじめ、事業に合わせて最適な研修会を企画・提案いたします。
研修会開催支援サービス -
Copyright (C) 2019
SHINNIPPON-HOKI PUBLISHING CO.,LTD.