解説記事2025年10月20日 特別解説 開発費(無形資産)の計上の状況(わが国と欧州のIFRS適用輸送用機器製造会社を中心に)(2025年10月20日号・№1095)
特別解説
開発費(無形資産)の計上の状況
(わが国と欧州のIFRS適用輸送用機器製造会社を中心に)
はじめに
今回はIFRS特有の無形資産である開発費の計上について取り上げる。我が国の会計基準や米国会計基準では、研究開発費はすべて費用処理され、資産として計上することは認められないが、IAS第38号「無形資産」では、第57項が定める一定の要件をすべて満たした開発費は無形資産として計上しなければならないとされている。
このIAS第38号第57項の6つの要件が非常に抽象的であるためにその解釈に幅が生じ、業種や企業によって開発費の資産計上の要否や金額に大きなばらつきが出ている。本稿では、IFRS任意適用日本企業とIFRSを適用する主要な欧州企業、その中でも多額の開発費を無形資産として計上していることが多い輸送用機器製造会社(完成車及び自動車部品のメーカー)を題材として、開発費計上額の水準や研究開発費に占める資産化開発費の比率、開発費計上に関する会計方針等を調査分析することとしたい。
調査対象とした企業
IAS第38号の規定に基づいて、開発費を無形資産として計上している企業が属する業種の代表的なものとして、輸送用機器(完成車や自動車部品の製造業)が挙げられる。我が国においても、輸送用機器製造業に属する多くの企業がIFRSを任意適用しているが、本稿ではまず、我が国のIFRS任意適用企業のうち、輸送用機器製造業に属する企業18社をサンプルとして取り上げることとする。
そのうえで、後段では欧州の輸送用機器製造業者との比較を行い、IFRS任意適用日本企業の間に見られる傾向や特徴点等を調査分析することとしたい。
関連するIFRSの規定
IAS第38号第57項は、次のように定めている。
開発(又は内部プロジェクトの開発局面)から生じた無形資産は、企業が次のすべてを立証できる場合に限り、認識しなければならない。
(a)使用又は売却できるように無形資産を完成させることの、技術上の実行可能性。
(b)無形資産を完成させ、さらにそれを使用又は売却するという企業の意図。
(c)無形資産を使用又は売却できる能力。
(d)無形資産が蓋然性の高い将来の経済的便益を創出する方法、とりわけ、企業は、無形資産による産出物又は無形資産それ自体の市場の存在、あるいは、無形資産を内部で使用する予定である場合には、無形資産が企業の事業に役立つことを立証しなければならない。
(e)無形資産の開発を完成させ、さらにそれを使用又は売却するために必要となる、適切な技術上、財務上及びその他の資源の利用可能性。
(f)開発期間中の無形資産に起因する支出を、信頼性をもって測定できる能力。
これらの6つの要件のうち、特に(d)の蓋然性の高い将来の経済的便益を創出する方法の見極め、解釈、実務への適用がポイントとなると考えられる。
IFRS任意適用日本企業(輸送用機器製造業)による、開発費の資産計上の状況
まず、調査の対象としたのは、IFRS任意適用日本企業のうち、業種区分が輸送用機器製造業に属する次の18社である(五十音順)。
アイシン、いすゞ自動車、エクセディ、エフ・シー・シー、カヤバ、川崎重工業、スズキ、SUBARU、テイ・エス・テック、デンソー、豊田合成、トヨタ自動車、豊田自動織機、トヨタ紡織、日本精機、本田技研工業、ヤマハ発動機、ユタカ技研
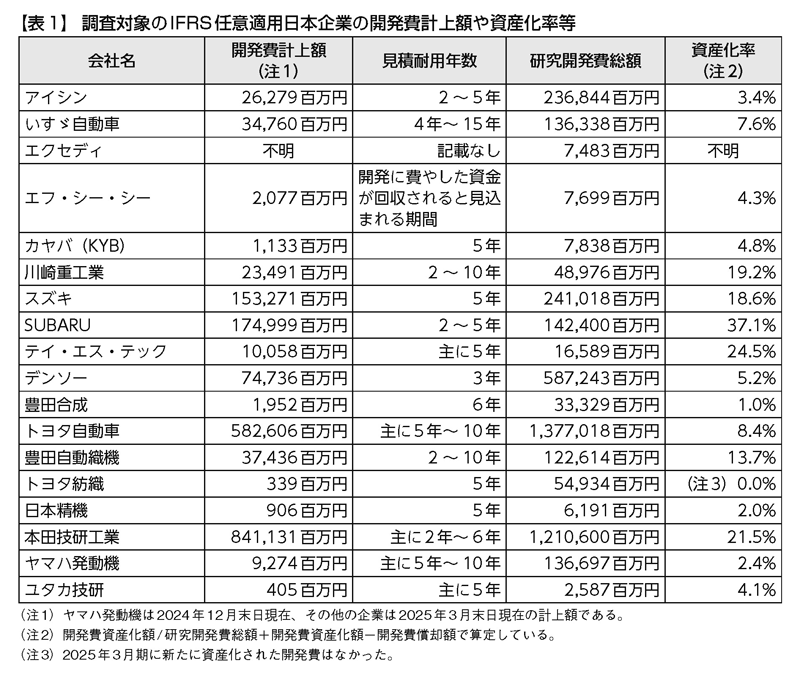
調査対象の各社の開発費計上額、見積耐用年数、研究開発費総額及び研究開発費のうちの資産化率を一覧にすると、表1のとおりであった。
調査対象とした会社の中で、無形資産として計上した開発費の残高が最も大きかった本田技研工業は、「重要性がある会計方針」において、研究開発費の会計方針を次のように記載していた。
(研究開発費)
製品の開発に関する支出は、当社および連結子会社がその開発を完成させる技術上および事業上の実現可能性を有しており、その成果を使用する意図、能力およびそのための十分な資源を有し、将来経済的便益を得られる可能性が高く、信頼性をもってその原価を測定可能な場合にのみ、無形資産として認識しています。資産計上した開発費(以下「開発資産」という。)の取得原価は、上記の無形資産に関する認識要件を最初に満たした時点から開発が完了した時点までの期間に発生した費用の合計額で、製品の開発に直接起因する全ての費用が含まれます。開発資産は、開発した製品の見積モデルライフサイクル期間(主に2年~6年)にわたり定額法で償却しています。
研究に関する支出および上記の認識要件を満たさない開発に関する支出は、発生時に費用として認識しています。
また、川崎重工業は、「重要性がある会計方針」の「無形資産」において、次のような記載を行っていた。
① 認識と測定
(i)開発費開発活動には、新規の又は大幅に改良された製品又は工程を生み出すための計画又は設計を含めています。開発費は、以下の要件をすべて満たした場合のみ資産化しています。
・技術的実行可能性
・完了及び利用・売却意図
・使用・売却能力
・将来の経済的便益
・適切な資源の利用可能性
・信頼性のある測定
将来の経済的便益が流入する可能性を実証することができないため、研究局面に関する支出は資産化せず、発生時に費用として認識しています。資産化される費用には、材料費、直接労務費、資産の意図した使用のための準備に直接関連する間接費用を含めています。その他の開発費は、発生時に費用として認識しています。
資産化された開発費は、原価モデルを採用し、取得原価から償却累計額及び減損損失累計額を差し引いて表示しています。
② 償却
のれん以外の耐用年数を確定できる無形資産は、その資産が使用可能となった日から見積耐用年数にわたって償却しています。償却方法は、開発費については開発対象の製品機種の生産台数に応じた生産高比例法、その他の無形資産については定額法によっています。主な見積耐用年数は以下のとおりです。
・ソフトウェア5年
・開発費2~10年
償却方法、耐用年数及び残存価額は、期末日ごとに見直しを行い、必要に応じて改定しています。
資産化された開発費の償却方法は、定額法を採用する企業がほとんどを占めたが、川崎重工業は、上記のとおり、生産高比例法により償却を行っていた。
今回調査の対象とした18社を比較すると、完成車メーカーの中でも本田技研工業とトヨタ自動車が計上した開発費の金額が飛び抜けて大きく、SUBARUとスズキも1,000億円を超える残高の開発費を計上していた。
償却年数は5年としていた企業が最も多かったが、最短2年から最長で15年としていた企業もあり、かなりばらつきが見られた。
資産化率は、最も高かったのがSUBARUで37.1%であった。これは本稿の後段で紹介する欧州の完成車メーカーの平均的な水準に近い。ただ、SUBARU以外の完成車メーカーは、本田技研工業が21.5%、スズキが18.6%であり、トヨタ自動車は8.4%、いすゞ自動車は7.6%と、10%に届かない水準であった。完成車メーカーの間でも開発費資産化率の水準にはかなりのばらつきが見られることが分かる。
自動車部品メーカーの場合、開発費の資産化率は全体的に完成車メーカーよりもかなり低水準であった。テイ・エス・テックの24.5%、川崎重工業の19.2%及び豊田自動織機の13.7%を除くと、全社の資産化率が5%未満であった。
この資産化率のばらつきの原因が、各社が取り扱っている製品の違いによるものなのか、あるいは各社の業務の流れ(どのような業務を指して、「研究局面」あるいは「開発局面」としているのか、等)や研究開発に関連する費用の発生形態の違いによるものなのかまでは特定することができなかった。
IFRSを適用する欧州の輸送用機器製造業による開発費の計上額及び資産化率
輸送用機器製造業に属する主な欧州の企業11社(すべて2024年12月期決算)について、無形資産に計上されている開発費の金額と資産価額とを一覧にすると、表2のとおりであった。
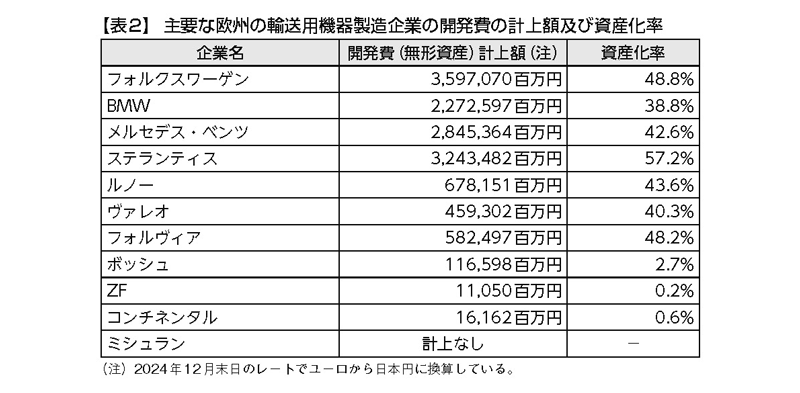
欧州の完成車メーカーの場合、開発費の資産化率は概ね40%から50%と極めて高水準であった。その結果、フォルクスワーゲンやステランティス社が計上する資産化開発費の残高の水準は、我が国で最大の本田技研工業の約4倍、トヨタ自動車の約5.5倍から6倍という巨額なものであった。
自動車部品製造企業各社の資産化率は二極分化していた。すなわち、ヴァレオ、フォルヴィアのフランス系の企業は完成車メーカーとほぼ同水準の資産化率(40%から50%)であったのに対し、ドイツ系のボッシュ、ZF、コンチネンタルの各社の資産化率はごくわずか(5%未満)であり、食の名店ガイドでも名高い、フランスのタイヤメーカーのミシュラン社は開発費の資産化を全くしていなかった。これだけの資産化率の違いが生じたことは大変興味深く、ぜひ、今後の課題として原因を調査してみたい。
欧州の輸送用機器製造企業においても、IAS第38号のいわゆる6つの要件を引用する形で会計方針を記載する企業が多い中で、フランスのルノーは、一定の要件を満たした開発費が無形資産として計上開始、及び終了されるタイミングについて、下記のような詳細な開示を行っていた。なお、本稿における欧州企業の開示は、各社の2024年12月期の年次報告書(アニュアル・レポート又はRegistration document)に掲載されていたものを筆者が仮訳したものである。
開発業務を開始し、新たな乗用車又は部品用の装置の製造を行うという決定が承認された時点から、その後の大量生産のための設計の承認時点までに発生した開発費は無形資産として資産化される。それらは製造承認日から乗用車又は部品のマーケットでの予想販売期間(最大で7年間)にわたって定額法で償却される。資産化された開発費は主に、プロトタイプの原価、外部の企業により請求された研究のコスト、開発活動に専ら投入された間接費の持分負担分からなる。製品開発の公式承認より前の時点で発生した費用は、研究費と同様に期間費用として処理される。量産開始後に発生した原価は、製造原価として処理される。
ドイツの自動車部品(タイヤ等)のメーカーであるコンチネンタル社が2024年12月末日現在の連結貸借対照表で計上している資産化開発費の残高は161億円強あるが、資産化率の水準は0.6%と非常に低い。そして、資産化率が低率にとどまった理由と背景について、次のような詳細かつ具体的な開示を行っていた。長い注記であるが大変興味深い内容のため、以下で紹介することとしたい。
内部創設無形資産を資産化するIAS第38号の規準を満たす部分は資産化され、開発された製品が市場で販売可能になった日から3年間から7年間にわたって償却される。しかし、顧客仕様のアプリケーションや製造前のプロトタイプ、又は既に販売されている製品のテストにかかる費用は、無形資産として計上される可能性がある開発費として適格ではない。さらに新たな操業の開始、又は新製品の市場への投入あるいは新プロセスの開始に関して直接生じたコストは損益に認識される。独自の技能ビジネスにおける新たな開発は、ある特定の乗り物のプラットフォーム、又は特定のモデルのサプライヤーとして当社が完成車メーカーから指名され、さらに、製造開始前のステージを無事にクリアするまでは「市場で売れる(marketable)」とすることはできない。さらに、とりわけ信頼と安全に関する技術が強く求められる中にあって、これらのリリース・ステージは、当該製品の技術上の実現可能性を示すために必須のものとなっている。したがって、サプライヤーとして指名され、かつ製造開始前の特定のリリース・ステージを履行した時点においてのみ、開発費は資産として認識される。開発は、一連の生産活動に関する最終的な認可が得られたと考えられる時点で、完了したとみなされる。このような無形資産としての厳格な認識規準を満たすような開発プロジェクトはごくわずかである。
さらに、開発費を無形資産として全く資産計上していないフランスのタイヤメーカー、ミシュラン社は、開発費を資産化できない理由について以下のような開示を行った。
無形資産として認識する規準が満たされなかったため、2023年と2024年に資産計上された開発費はなかった。資産として認識されるためには、新製品、又は重要な製品のリニューアルプロジェクトに関連して発生した開発費は、6つの認識規準を満たさなければならない。それらの規準のうちの1つは企業に対し、無形資産からの成果物にかかる市場の存在を示すことを求めている。市場の存在は、当社グループが製造業者の承認を獲得し、かつ、製造者によって提案されたビジネスプランから生成される利益水準が、当社グループの目的と合致した時にのみ示される。実際には、対応する開発費は、製造業者による承認がなされるよりも前の段階で発生する。
主要な欧州企業の場合、調査の対象とした完成車メーカーは全社、開発費を無形資産として計上していたが(資産化率はおおむね40%前後)、自動車部品メーカーの場合には、資産化率にばらつきが出ており、前記のミシュラン社のように、全く資産計上していない会社もあった。
終わりに
今回の調査分析を行った結果、欧州においても、我が国においても、IFRSを適用する輸送用機器製造会社(完成車メーカー及び自動車部品メーカー)の間で、開発費の資産化の状況においてかなりのばらつきがあることが分かった。
会計基準の世界において、企業間の比較可能性を担保することが重要であることは言うまでもないが、ばらつきが、各企業の会計方針や取り扱う製品、あるいは業務の流れの違い等によって生じているのであれば、それは事実を忠実に反映した結果であり、「ばらつきが生じていること」は、必ずしも悪いこととは言えないであろう。
ただし、そのような場合には、各社の違いやばらつきがなぜ生じたのかに関する丁寧な説明が必要不可欠である。IAS第38号第57項の開発費資産計上に関する6つの要件を引用することに加えて、資産化を開始/終了するタイミングや自社が取り扱っている製品、研究開発活動の特徴に関する説明などをすることにより、財務諸表の読者はより深い理解を得ることが可能になるであろう。
当ページの閲覧には、週刊T&Amasterの年間購読、
及び新日本法規WEB会員のご登録が必要です。
週刊T&Amaster 年間購読
新日本法規WEB会員
試読申し込みをいただくと、「【電子版】T&Amaster最新号1冊」と当データベースが2週間無料でお試しいただけます。
人気記事
人気商品
-
-
団体向け研修会開催を
ご検討の方へ弁護士会、税理士会、法人会ほか団体の研修会をご検討の際は、是非、新日本法規にご相談ください。講師をはじめ、事業に合わせて最適な研修会を企画・提案いたします。
研修会開催支援サービス -
Copyright (C) 2019
SHINNIPPON-HOKI PUBLISHING CO.,LTD.