解説記事2026年04月27日 税務マエストロ 令和8年度改正(2026年4月27日号・№1120)
税務マエストロ
令和8年度改正
#314
税理士 熊王征秀
マエストロの解説
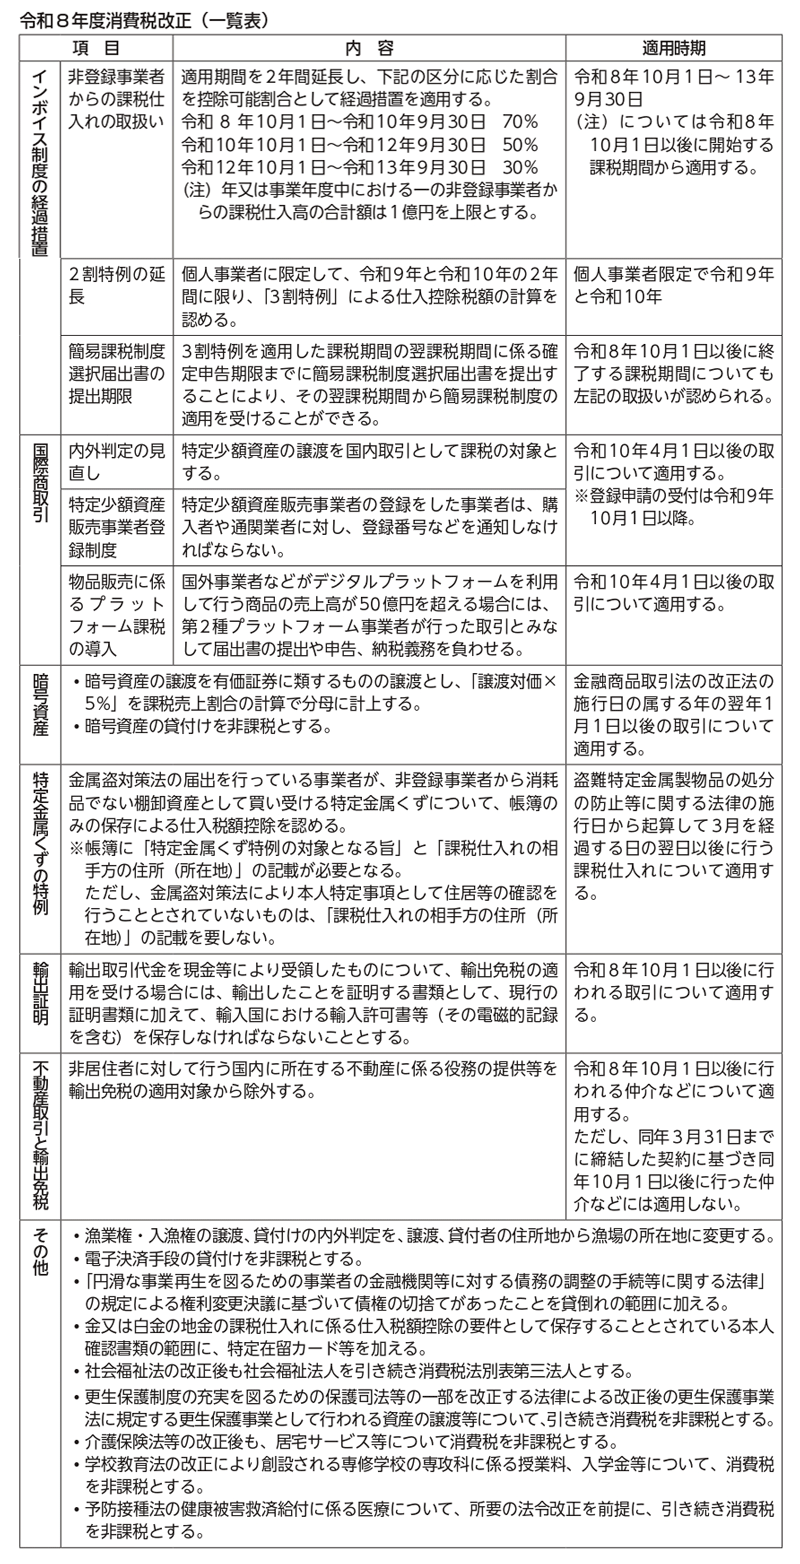
令和8年度改正のうち、実務において重要なのはインボイス制度の導入に伴う下記①と②の経過措置に関する改正である。
① 非登録事業者からの課税仕入れに対する経過措置の延長
② 2割特例の延長と特別控除税額の縮小(3割特例の創設)
このほか、特定少額資産販売事業者登録制度の創設やプラットフォーム課税の導入など、国際電子商取引に関する27年度改正に引き続き、国際商取引についても大きな改正があった。
今回は、この令和8年度消費税改正について確認する。なお、改正内容と適用時期については下記の「一覧表」でご確認いただきたい。
Ⅰ インボイス制度に関する経過措置
1 個人事業者に限定した適用期間の延長と特別控除税額の縮減
個人事業者については、令和9年及び令和10年について、下記の算式により計算した特別控除税額を仕入控除税額とすることができる(平成28年改正法附則51の3②)。
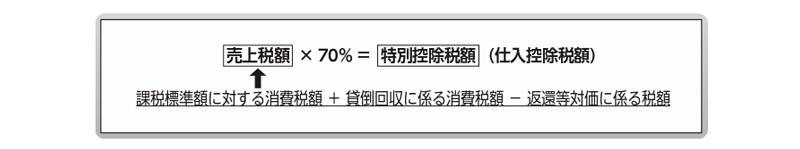
要するに、個人事業者に限定したうえで適用期間を2年間延長し、控除率を1割減らして「2割特例」から「3割特例」に変更するということである。
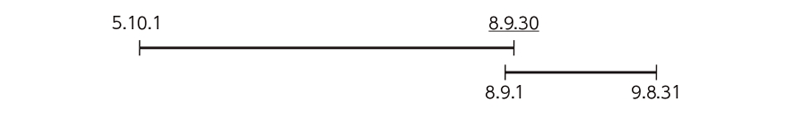
また、法人については令和8年9月30日の属する課税期間をもって適用が終了するため、月末決算法人であれば、令和8年9月1日~令和9年8月31日事業年度が最後の適用課税期間となる。
2 簡易課税制度選択届出書の提出期限の特例の延長(その1)
3割特例の適用を受けた個人事業者(適格請求書発行事業者)が、その翌課税期間分の確定申告期限までに「簡易課税制度選択届出書」を提出した場合には、その翌課税期間分の申告から簡易課税制度の適用を受けることができる(平成28年改正法附則51の3⑤)。
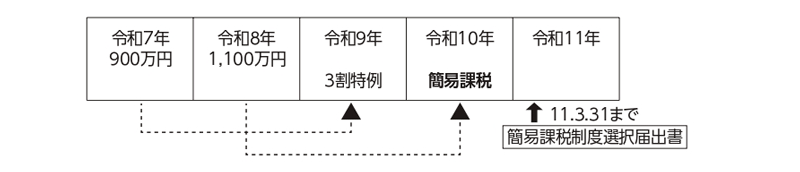
現行制度では、2割特例を適用した課税期間の翌課税期間から簡易課税制度の適用を受けようとする場合、その適用を受けようとする課税期間中に「簡易課税制度選択届出書」を提出しなければならないが、その提出期限が改正により確定申告期限まで延長されたということである。
また、個人事業者が令和10年分の申告で3割特例の適用を受け、令和11年分の申告から簡易課税制度の適用を受けようとする場合には、「簡易課税制度選択届出書」は令和11年分の確定申告期限である令和12年3月31日までに提出すればよいことになる。
3 簡易課税制度選択届出書の提出期限(その2)
確定申告期限までに「簡易課税制度選択届出書」を提出すればよいという改正法の取扱いは、令和8年10月1日以後に終了する課税期間について、現行制度(2割特例)の適用を受けている適格請求書発行事業者についても認めることとした(所得税法等の一部を改正する法律の一部改正に伴う経過措置90①)。
よって、令和7年分の申告で2割特例の適用を受けた個人事業者が、令和8年分の申告から簡易課税制度の適用を受けようとする場合には、令和8年分の確定申告期限である令和9年3月31日までに「簡易課税制度選択届出書」を提出することにより、令和8年分から簡易課税制度の適用を受けることができる。
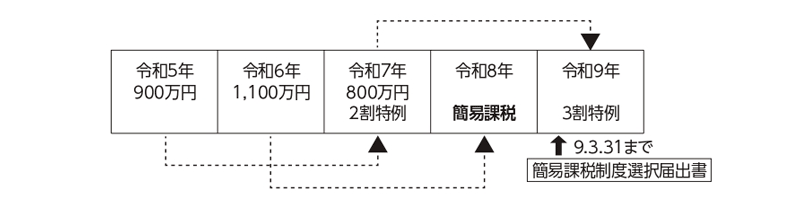
令和8年3月決算期において2割特例の適用を受けた法人が、令和9年3月決算期において簡易課税制度の適用を受けようとする場合であれば、「簡易課税制度選択届出書」は令和9年5月31日までに提出すればよいことになる。
Ⅱ 非登録事業者からの課税仕入れに対する経過措置
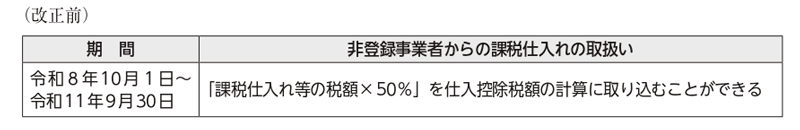
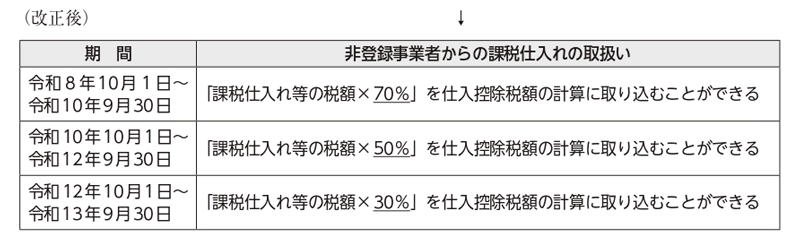
非登録事業者からの課税仕入れに対する経過措置については、適用期限を2年延長した上で、下記の期間について段階的に控除率を縮減することとした(新平成28年改正法附則52、53)。
また、令和6年度改正では、一の非登録事業者からの課税仕入高(税込)について、経過措置による仕入税額控除の年間適用上限額を10億円と定めたところであるが、令和8年度改正では、この適用上限額をさらに1億円に引き下げることとした。この改正は、令和8年10月1日以後に開始する課税期間から適用される。
私見としては、1億円ではなく、もっと低い金額でもよかったのではないかと感じている。また、経過措置を利用した節税スキームは十分に予想できたはずであるから、インボイス制度の導入とともに令和5年10月1日から実施することが何故にできなかったのであろうか……?
Ⅲ 国際商取引
1 少額免税制度の見直し
輸入貨物に課される消費税については、貨物の輸入者(引取者)が税関に納めた上で、保税地域から貨物を引き取ることになる。ただし、通関業務を円滑にするために、1万円以下の少額な貨物については関税と消費税が原則として免除されている(関税定率法14十八)。
また、国外事業者が行う国内の事業者や消費者に対する商品の譲渡については、譲渡時の資産の所在場所が国外であることから国内取引には該当せず、課税関係は生じないことになる。
結果、国内の小売業者が国内で1万円以下の商品を販売したら課税されるのに対し、国外事業者が通信販売の方法で国内の消費者に商品を販売しても課税されないこととなり、公平な競争環境を確保できていないことが課題となっていた。
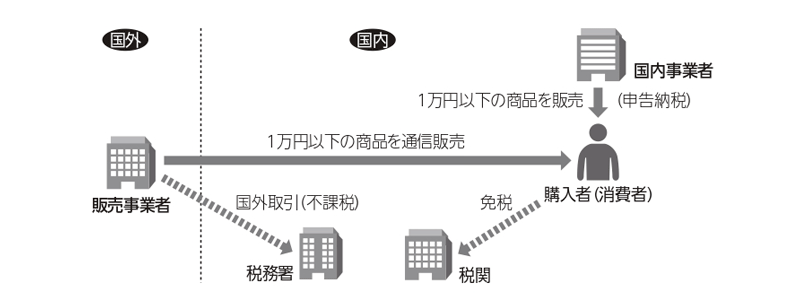
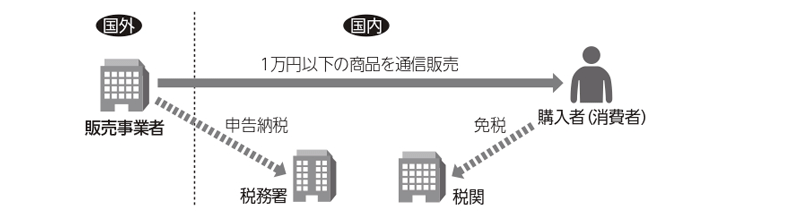
令和8年度改正では、「通信販売の方法により国外から国内に宛てて発送される税抜1万円以下の資産の譲渡」を「特定少額資産の譲渡」と定義し、国内取引に取り込むこととした(消法2①八の六、4③ただし書)。
結果、国外から日本の消費者などに対して行われる「特定少額資産の譲渡」は国内取引に該当し、消費税が課税されることになるので、「特定少額資産の譲渡」を行う事業者は、日本の税務署に対して申告納付が義務付けられることになる。
(注)「特定少額資産の譲渡」を行う事業者が簡易課税制度の適用を受ける場合には、特定少額資産の譲渡対価は課税売上高に計上しない(新消法37①)。
2 特定少額資産販売事業者登録制度
1万円を超える輸入貨物については、貨物の輸入者(引取者)に対し、関税とともに消費税が課されることになる。よって、通信販売を行う国外事業者に納税義務はない。
また、輸入者が事業者の場合には、税関に納付した消費税を仕入控除税額の計算に取り込むことができる。
(1)特定少額資産販売事業者登録制度
「特定少額資産の譲渡」を行う事業者は、基準期間における国内の課税売上高が1千万円以下であれば免税事業者となるが、納税地の所轄税務署長に申請書を提出することにより、「特定少額資産販売事業者」の登録を受けることができる(消法2①七の三、57の7①)。
特定少額資産販売事業者の登録を受けた場合には、登録を受けた日の属する課税期間の翌課税期間から課税事業者となり、登録の取消しを求める旨の届出書を提出しない限りは免税事業者になることはできない(消法57の7①⑩)。
また、特定少額資産販売事業者は、仕入書等に記載した法定事項を輸入者又は代理通関業者に通知しなければならないこととされており、仕入書等に類似する書類の交付等は禁止されている(消法57の8)。
(2)登録のメリット
特定少額資産販売事業者が行う特定少額資産の譲渡については、保税地域から引取られる課税貨物の輸入申告書等に特定少額資産販売事業者の登録番号を記載するなどの方法により、輸入消費税が課税されないための措置を講ずることとしている。よって、特定少額資産販売事業者の登録により、特定少額資産の販売時と輸入時に重複して課税されることを防ぐことができる。
3 「特定少額資産の譲渡」について輸入消費税が課税された場合
1万円以下の少額貨物については、原則として消費税は課税されない。ただし、為替レートの変動により、販売時には特定少額資産に該当したものが、輸入時には少額貨物に該当せずに課税されることとなったようなケースでは、特定少額資産の譲渡であっても輸入消費税が課税されることになる。
また、少額貨物とその他の貨物が混載されているようなケースでは、税関で少額貨物の識別が困難であることから、少額貨物であっても輸入消費税が課税されてしまうことがあるようだ。
そこで、「特定少額資産の譲渡」に係る課税貨物に輸入消費税が課税されたときは、輸入許可書等の保存を要件に、課税標準額に対する消費税額から、その「特定少額資産の譲渡対価(税抜)×7.8(6.24)%」を控除することしている(新消法40①)。
この場合、輸入消費税は購入者である貨物の輸入者が負担することとなるのであるから、売り手に支払う商品の対価について、仕入税額控除の規定を適用することはできない(消法40③)。
4 特定少額資産の譲渡につき、売上げに係る対価の返還等をした場合(疑問点)
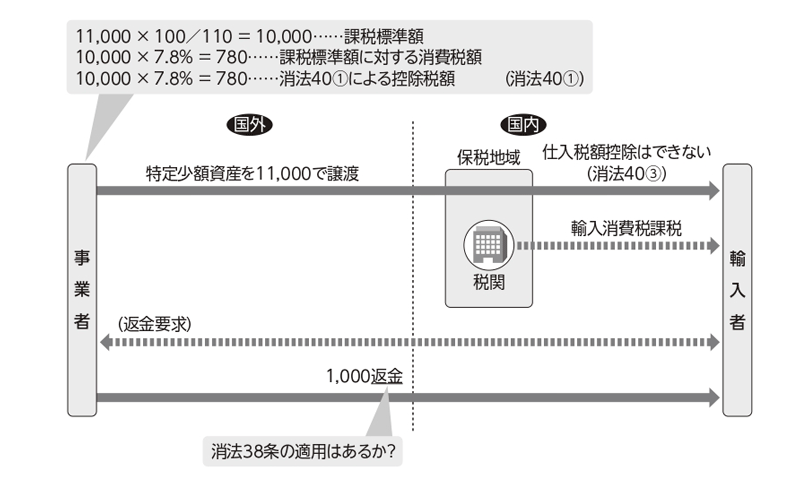
「特定少額資産の譲渡」に係る課税貨物に輸入消費税が課税されたときは、輸入許可書等の保存を要件に、課税標準額に対する消費税額から、その「特定少額資産の譲渡対価(税抜)×7.8(6.24)%」を控除することとしている(新消法40①)。
結果、売り手は売上税額と同額が課税標準額に対する消費税額から控除されるため、税負担は生じないことになる。また、貨物の輸入者は配送業者などを経由して輸入消費税を負担することとなるため、特定少額資産の譲渡に課税された場合と最終的な効果は変わらない。
ところで、実務上は「特定少額資産の譲渡」に係る課税貨物に輸入消費税が課税されたかどうかは、輸入者でなければわからないはずである。よって、売り手は特定少額資産の購入者(輸入者)から貨物に消費税が課税された旨の通知を受け、売値に転嫁した消費税相当額を返金することになるものと思われる。
では、この特定少額資産の譲渡につき、売上げに係る対価の返還等をした場合には、消費税法38条(売上げに係る対価の返還等をした場合の消費税額の控除)の規定を適用して税額控除をすることができるのだろうか?
新消費税法40条は、「特定少額資産の譲渡対価(税抜)×7.8(6.24)%を控除する。」と規定しているので、消費税法38条から39条(貸倒れに係る消費税額の控除等)までの控除とは別枠での税額控除となる。消費税法40条の規定を適用してニュートラルな状態にしたところへ消費税法38条を重ねて適用すると、
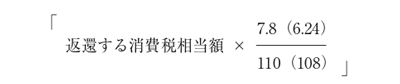
が過大に控除されてしまう。
よって、「新消費税法40条1項の適用を受けた場合には、消費税法38条1項の規定は適用しない」という一文(条項)が必要ではないだろうか……?
5 物品販売に係るプラットフォーム課税制度
デジタルプラットフォームを利用して行う次の①と②の資産の譲渡のうち、第2種プラットフォーム事業者を経由して売上代金を収受する取引については、第2種プラットフォーム事業者が行ったものとみなされる(消法15の3)。
① 国外事業者が国内において行う資産の譲渡(付随取引を含み、特定少額資産の譲渡を除く)
② 事業者が行う特定少額資産の譲渡
上記①の取引は、国外事業者が日本国内の物流倉庫などに保管する商品を国内で販売するようなケースである。商品の販売に伴い、送料や手数料を収受するような場合には、これらの付随取引もプラットフォーム課税の対象となる。
また、②の取引は、国外事業者だけでなく、国内事業者が国外で買い付け、通信販売の方法によりプラットフォームを利用して国内で譲渡する貨物も対象とすることにしている。
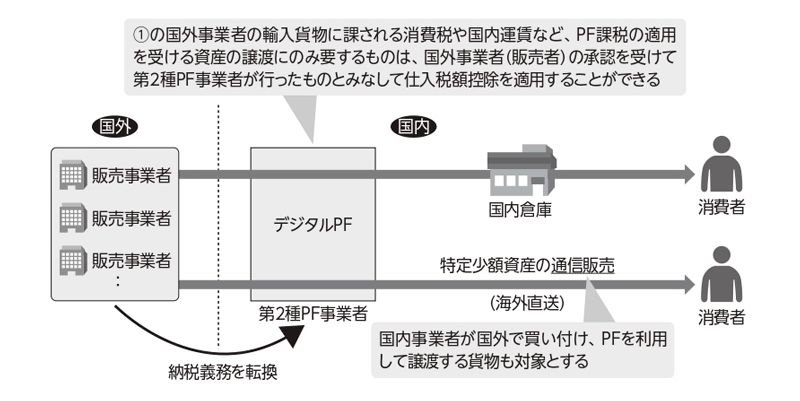
この改正は、デジタルプラットフォームを利用した国内での商品販売に対する国外事業者の申告漏れの防止、特定少額資産を販売時に課税することによる「特定少額資産販売事業者」の事務負担などに配慮して創設したものと思われる。
本改正により「第2種プラットフォーム事業者」という名称ができたことに伴い、「電気通信利用役務の提供に係る特定プラットフォーム事業者」の名称を「第1種プラットフォーム事業者」に改めることとした。
また、上記①と②の売上高合計が50億円(税込)を超える場合には、プラットフォーム事業者に国税庁長官への届出義務が課されるとともに、国税庁長官はそのプラットフォーム事業者を第2種プラットフォーム事業者として指定することとされている(消法15の3②)。
6 適用時期
Ⅲの改正は、令和10年4月1日以後の取引について適用される(令和8年改正法附則17)。
ただし、特定少額資産販売事業者の登録は令和9年10月1日から申請を受け付けることとし、第2種プラットフォーム事業者の指定制度に関する改正は、令和9年4月1日からの適用となる(指定の効力は令和10年4月1日に生ずることとされている)。
Ⅳ その他
1 暗号資産の取扱い
金融商品取引法等の改正により暗号資産は有価証券に類するものに分類される予定である。有価証券の譲渡については、原則として譲渡対価の5%相当額を非課税売上高に計上するとともに、有価証券の貸付けは非課税とされている。
よって、金融商品取引法等の改正により、暗号資産はその譲渡対価の5%相当額を非課税売上高に計上し、暗号資産の貸付けについてはその貸付料を非課税売上高に計上することになる。
この改正は、金融商品取引法の改正法の施行日の属する年の翌年1月1日以後の取引について適用される(令和8年改正消令附則3①)。
2 非居住者から収受する国内不動産の仲介手数料
(1)改正内容
国内に所在する不動産の仲介手数料などを非居住者から収受する場合には、輸出取引に類するものとして消費税は免税とされているようだ(十一訂版 消費税実例回答集476頁:税務研究会出版局)。その一方で、国内に所在する不動産について、非居住者から収受する管理費や修理費などはそもそもが国内において直接便益を享受するものであり、消費税が課税されている(消基通7−2−16(2))。
そこで、令和8年度改正では、国外に持ち出せない不動産に関するサービスについては、国内でその不動産に関する効果が帰属するものであることから、国内に所在する不動産や不動産に係る権利に類するものについて、そのサービスを受ける者の居住地にかかわらず、消費税を課税することとした(新消令17②七、消基通7−2−16(3))。
(2)経過措置
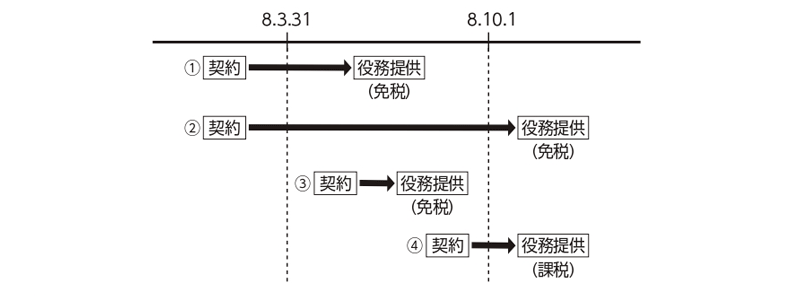
この改正は、令和8年10月1日以後に行われる仲介などのサービスについて適用される。
ただし、同年3月31日までに締結した契約に基づき同年10月1日以後に行った仲介などには適用しないこととされている(令和8年改正消令附則2②)。
(3)疑問点
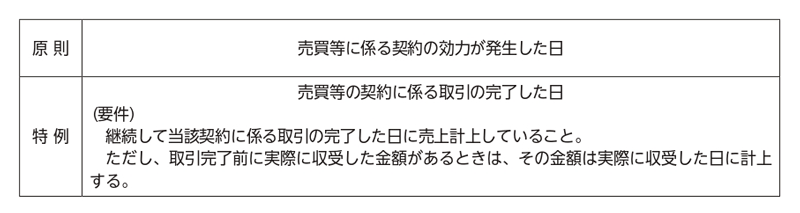
不動産の仲介手数料については、仲介業者が取引の完了までその責任を負うこととされていることから、契約成立時に半金を受領し、取引完了時に残額を受領することが商慣習となっている。こういった理由から、消費税における仲介・あっせん手数料収入の売上計上時期については、次のように取り扱うこととされている(消基通9−1−10)。
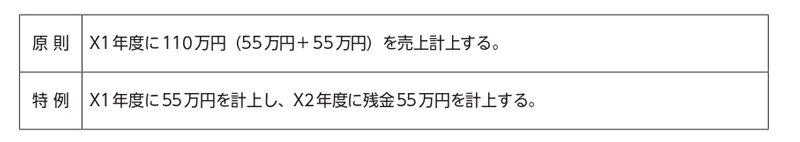
<具体例>
① X1年12月決算法人が、決算月に不動産売買の仲介をし、売買契約成立時に契約金額の半金55万円を収受した。
② 翌期(X2年)になり、取引が完了したので残金55万円を収受した。
では、上記④の契約について、令和8年9月30日まで(契約日)に全額を売上計上した場合には、その手数料収入は輸出免税の適用になるものと理解してよいのだろうか……?
(4)実務上の取扱いについて
令和8年度改正では、国外に持ち出せない不動産に関するサービスを輸出免税の対象から除外するとともに、消費税法施行令17条(輸出取引等の範囲)2項7号と消費税法基本通達7−2−16(非居住者に対する役務の提供で免税とならないものの範囲)に追加したわけであるが、同通達に列挙されているものはあくまでも例示であり、ここに列挙されていないから免税になるというものではない。
非居住者に対する役務の提供で輸出免税になるものの代表例としては、非居住者からの依頼に基づく国内市場調査や国内における広告宣伝などがあるが、消費税法基本通達に列挙されているのは非居住者に対する役務の提供で課税されるものの例示であり、輸出免税の対象となるものの例示は掲載されていない。
では、非居住者から国内に保有する賃貸不動産に係る所得税と消費税の確定申告を依頼された場合の税理士報酬はどうなるのだろう……。役務提供が国内で完結することから輸出免税の適用はなく、課税されるようにも思えるのだが、実務の現場では意見が割れているようだ。どちらが正しいのだろう……?
また、居住者である被相続人の相続財産について、非居住者である相続人から相続税の申告を依頼された場合の税理士報酬はどうだろう……。相続税の申告では、国外財産が課税の対象になることもあることなどから、役務提供が国内で完結しているとは言えないので、相続税申告の場合には、輸出免税の規定が適用されるように思えるのである。
非居住者からの依頼により、国内で登録した特許権等に関する訴訟事務をしたことにより弁護士が収受する弁護士報酬については、特許の効果は国外にも影響するものであり、輸出免税の規定が適用されるものと思われる。
では、非居住者が国内での観光旅行中に事故に遭い、示談の依頼を受けた弁護士が収受する弁護士報酬はどうだろう……。役務提供が国内で完結することから輸出免税の適用はなく、課税されるようにも思えるところである。
国税庁タックスアンサーNo.6567(非居住者に対する役務の提供)では、消費税が免除されない取引の具体例として、国内に所在する不動産などの管理や修理、建物の建築請負、鉄道電車・バス・タクシーなどによる旅客の運送、理容または美容、医療または療養、劇場や映画館などにおける観劇などの役務の提供、国内間の電話や郵便、非課税とされていない日本語学校やビジネス学校などにおける語学教育やビジネス研修などの役務の提供を例示している。
その一方で、「非居住者に対して行った腕時計の修理や非居住者に対して弁護士等が行う法律相談などの役務の提供については、国内において行われたサービスであるものの、そのサービスの効果が国内のみで終結せず帰国後も継続するため、消費税が免除されます。」と説明されている。
国税庁タックスアンサー(下線の箇所)に書かれているように、非居住者に対する法律相談は、その内容に関係なく、すべて輸出免税としていいのだろうか?
弁護士の法律相談が輸出免税になるのなら、税理士の確定申告業務も輸出免税でいいのではないだろうか?
今回の改正は、国外に持ち出せない不動産に関するサービスだけを輸出免税の対象から除外したと解釈していいのだろうか?
非居住者に対する役務の提供で輸出免税となるものとならないものの判断(境界線)については、消費税法施行令17条2項7号からだけでは読み取ることができない事例が数多く存在するように思われる。よって、通達やタックスアンサー、質疑応答事例などをもっともっと充実させ、実務の現場が混乱しないようにするべきである。
コーヒーブレイク
鉱業権の譲渡又は貸付けは鉱区の所在地、採石権の譲渡又は貸付けは採石場の所在地で内外判定をすることとされている(消令6①四)。これは、実際に石炭や石が埋没している場所で判定するということであり、ある意味当然のことである。
これに対し、漁業権と入漁権の譲渡又は貸付けに係る内外判定は、旧法ではその権利に係る事業を行う者の住所地とされていた(旧消令6①八)。
そうすると、非居住者が日本で漁業を営んだり魚釣りをする権利を売却しても、非居住者の住所地は国外であり、日本の消費税は課税されないことになってしまうということに、前から疑問を感じていた。
令和8年度改正では、漁業権や入漁権の譲渡又は貸付けを行った場合には、魚の生息する漁場の所在地により内外判定をすることになった(新消令6①四)。モヤモヤが晴れてスッキリしたのはいいのだが、なんでもっと早くに改正しなかったのだろうと不思議で仕方がない……。
当ページの閲覧には、週刊T&Amasterの年間購読、
及び新日本法規WEB会員のご登録が必要です。
週刊T&Amaster 年間購読
新日本法規WEB会員
試読申し込みをいただくと、「【電子版】T&Amaster最新号1冊」と当データベースが2週間無料でお試しいただけます。
人気記事
人気商品
-
-
団体向け研修会開催を
ご検討の方へ弁護士会、税理士会、法人会ほか団体の研修会をご検討の際は、是非、新日本法規にご相談ください。講師をはじめ、事業に合わせて最適な研修会を企画・提案いたします。
研修会開催支援サービス -
Copyright (C) 2019
SHINNIPPON-HOKI PUBLISHING CO.,LTD.