解説記事2026年06月15日 税制改正解説 令和8年度における所得税関係の改正について(上)(2026年6月15日号・№1126)
税制改正解説
令和8年度における所得税関係の改正について(上)
池田龍生/竹田神賜郎
物価高への対応の観点からの所得税の基礎控除の額等の引上げ並びに就業調整への対応及び中低所得者への配慮の観点からの所得税の基礎控除等の特例の見直し及び給与所得控除の最低控除額等の特例の創設を行うとともに、強い経済の実現に向けた対応としての特定生産性向上設備等を取得した場合の特別償却又は税額控除制度の創設並びにその対応として行う租税特別措置の適正化の観点からの給与等の支給額が増加した場合の税額控除制度の見直し、試験研究を行った場合の税額控除制度の強化及び住宅借入金等を有する場合の所得税額の特別控除制度の拡充、税負担の公平性を確保する観点からの特定の基準所得金額の課税の特例の見直し並びに防衛特別所得税の創設を行うほか、納税環境の整備、租税特別措置の見直し等所要の措置を講ずることを内容とした「所得税法等の一部を改正する法律」は、国会における審議を経て令和8年3月31日に参議院本会議で可決・成立し、同日に関係政省令とともに公布され、原則として4月1日から施行されている。
以下これらの改正内容について概要を説明する。
所得税法等の改正
第一 所得税の見直し関係の改正
1 基礎控除の改正(所法86等関係)
(1)改正の内容
① 基礎控除の控除額の改正
イ 基礎控除について、合計所得金額が2,350万円以下である個人の控除額を4万円引き上げることとされた。
ロ 上記イの改正に伴い、給与所得の源泉徴収税額表(月額表、日額表)及び賞与に対する源泉徴収税額の算出率の表の見直し並びに公的年金等に係る源泉徴収税額の計算の際に公的年金等の金額から控除される金額の引上げ等を行うこととされた。
② 令和7年分以後の各年分の基礎控除等の特例(改正後:令和8年分以後の各年分の基礎控除等の特例)の改正
イ 令和8年分以後の各年分において、居住者のその年分の合計所得金額が655万円(令和10年分以後の各年分にあっては、132万円)以下である場合の基礎控除の控除額の加算額を次に掲げる年分の区分に応じそれぞれ次に定める金額とすることとされた。
(イ)令和8年分及び令和9年分……次に掲げる場合の区分に応じそれぞれ次に定める金額
i その居住者のその年分の合計所得金額が489万円以下である場合……42万円
ii その居住者のその年分の合計所得金額が489万円を超える場合……5万円
(ロ)令和10年分以後の各年分……37万円
ロ 上記イの改正に伴い、令和9年における公的年金等に係る源泉徴収税額の計算の際に公的年金等の金額から控除される金額の引上げ等を行うこととされた。
③ 令和8年における公的年金等に係る源泉徴収税額の充当・還付
居住者に対し、特定公的年金等の支払者が令和8年12月1日以後その年最後に特定公的年金等の支払をする場合において、特定公的年金等に係る所得税の額の合計額が、同日以後その年最後に特定公的年金等の支払をする時の現況により計算した基礎控除の控除額の引上げに伴う改正を加味した税額に比し超過額があるときは、その超過額は、同日以後その年最後に特定公的年金等の支払をする際徴収すべき所得税に充当しなければならないこととされ、なお充当しきれない超過額(過納額)があるときは、その支払者は、その過納額を還付することとされた。
(2)適用関係
① 上記(1)①イの改正は、令和8年分以後の所得税について適用し、令和7年分以前の所得税については従前どおりとされている。
② 上記(1)①ロの改正は、令和9年1月1日以後に支払うべき給与等及び公的年金等について適用し、同日前に支払うべき給与等及び公的年金等については従前どおりとされている。
③ 上記(1)②イの改正は、令和8年分以後の各年分について適用し、令和7年分の所得税に係る基礎控除の額については従前どおりとされている。
④ 上記(1)②ロの改正は、令和9年1月1日以後に支払うべき公的年金等について適用し、同日前に支払うべき公的年金等については従前どおりとされている。
⑤ 上記(1)③の改正は、令和8年12月1日から施行される。
2 給与所得控除の改正(所法28等関係)
(1)改正の内容
① 給与所得控除の最低保障額の引上げ
イ 給与所得控除について、65万円の最低保障額を69万円に引き上げることとされた。
ロ 上記イの改正に伴い、給与所得の源泉徴収税額表(月額表、日額表)、賞与に対する源泉徴収税額の算出率の表及び年末調整等のための給与所得控除後の給与等の金額の表等について所要の改正が行われた。
② 給与所得控除の最低控除額等の特例の創設
イ 令和8年又は令和9年における給与等の収入金額が220万円以下である場合の給与所得控除額は、74万円とすることとされた。
ロ 上記イの措置に伴い、給与所得の金額及び給与所得者の特定支出の控除の特例の適用がある場合における給与所得の金額の計算等につき所要の調整措置を講ずることとされた。
(2)適用関係
① 上記(1)①イの改正は、令和8年分以後の所得税について適用し、令和7年分以前の所得税については従前どおりとされている。
② 上記(1)①ロの改正のうち、給与所得の源泉徴収税額表(月額表、日額表)及び賞与に対する源泉徴収税額の算出率の表に係る改正については、令和9年1月1日以後に支払うべき給与等について適用し、同日前に支払うべき給与等については従前どおりとされ、年末調整等のための給与所得控除後の給与等の金額の表に係る改正については、令和8年中に支払うべき給与等でその最後に支払をする日が同年12月1日以後であるものについて適用し、同年中に支払うべき給与等でその最後に支払をする日が同年12月1日前であるものについては従前どおりとされている。
③ 上記(1)②の改正は、令和8年又は令和9年の給与所得について適用される。
3 基礎控除の改正に伴う所得税法関係の改正(所法205等関係)
(1)改正の内容
① 雑損控除
雑損控除の対象となる資産を有する親族に係る総所得金額等の要件を62万円以下(改正前:58万円以下)に引き上げることとされた。
② ひとり親控除
ひとり親に該当するかどうかの判定におけるその者と生計を一にする子に係る総所得金額等の要件を62万円以下(改正前:58万円以下)に引き上げることとされた。
③ 勤労学生控除
勤労学生の合計所得金額要件を89万円以下(改正前:85万円以下)に引き上げることとされた。
④ 配偶者控除
同一生計配偶者の合計所得金額要件を62万円以下(改正前:58万円以下)に引き上げることとされた。
⑤ 扶養控除
扶養親族の合計所得金額要件を62万円以下(改正前:58万円以下)に引き上げることとされた。
(2)適用関係
上記(1)の改正は、令和8年分以後の所得税について適用し、令和7年分以前の所得税については従前どおりとされている。
4 ひとり親控除の改正(所法81等関係)
(1)改正の内容
① ひとり親控除について、控除額を38万円(改正前:35万円)に引き上げることとされた。
② 上記①の改正に伴い、公的年金等に係る源泉徴収税額の計算の際に公的年金等の金額から控除される金額の引上げを行うこととされた。
(2)適用関係
① 上記(1)①の改正は、令和9年分以後の所得税について適用し、令和8年分以前の所得税については従前どおりとされている。
② 上記(1)②の改正は、令和9年1月1日以後に支払うべき公的年金等について適用し、同日前に支払うべき公的年金等については従前どおりとされている。
第二 金融・証券税制の改正
1 金融商品取引法等の改正に伴う所得税法における暗号資産関係の改正(所法33等関係)
(1)改正の内容
① 譲渡所得の金額の計算等
イ 譲渡益の計算
譲渡所得の譲渡益の計算を行う場合において、短期譲渡所得、長期譲渡所得又は暗号資産の譲渡による所得(以下「暗号資産譲渡所得」という。)のうちいずれかの所得に係る不足額が生じているときは、暗号資産譲渡所得の残額、短期譲渡所得の残額又は長期譲渡所得の残額から順次控除することとされた。
ロ 譲渡所得の特別控除額
譲渡所得の特別控除額は、譲渡益のうち、短期譲渡所得に係る部分の金額と長期譲渡所得に係る部分の金額との合計額が50万円に満たない場合には、その合計額とされた。
② 棚卸資産の贈与等の場合の総収入金額算入
棚卸資産に準ずる資産の範囲に含まれている暗号資産について、事業所得の基因となる暗号資産に限ることとされた。
③ 暗号資産の譲渡原価等の計算及びその評価の方法
居住者の暗号資産につきその者の譲渡所得の金額の計算上取得費に算入する金額を算定する場合におけるその算定の基礎となるその年12月31日において有する期末暗号資産の価額は、その者が暗号資産について選定した評価の方法により評価した金額(評価の方法を選定しなかった場合又は選定した評価の方法により評価しなかった場合には、法定評価方法により評価した金額)とされた。
④ 生活に通常必要でない資産の災害による損失
災害等により生活に通常必要でない資産について受けた損失の金額について、暗号資産譲渡所得の金額、短期譲渡所得の金額又は長期譲渡所得の金額の計算上順次控除すべき金額とすることとされた。
⑤ 損益通算
暗号資産の譲渡による譲渡所得の金額の計算上生じた損失の金額については、他の各種所得の金額からの控除(損益通算)ができないこととされた。
また、損益通算を行う際の譲渡所得の金額から控除する順序については、短期譲渡所得又は暗号資産譲渡所得に係る部分の譲渡所得の金額からまず控除することとされた。
⑥ 延払条件付譲渡に係る所得税額の延納
延払条件付譲渡に係る税額の計算について、短期譲渡所得又は暗号資産譲渡所得に係る部分と長期譲渡所得に係る部分のそれぞれにつき計算をすることとされた。
(2)適用関係
上記(1)の改正は、金融商品取引法及び資金決済に関する法律の一部を改正する法律の施行の日の属する年の翌年以後の各年分について適用される。
2 完全子法人株式等に係る配当等の課税の特例の改正(所令301関係)
(1)改正の内容
マンションの建替え等の円滑化に関する法律の改正に伴い、本特例の適用対象外となる内国法人の範囲について、次の措置が講じられた。
① マンションの再生等の円滑化に関する法律に規定するマンション除却組合が追加された。
② マンション建替組合及びマンション敷地売却組合のマンション再生組合及びマンション等売却組合への改組後も、引き続き、本特例の適用対象外となる内国法人とされた。
(2)適用関係
上記(1)の改正は、令和8年4月1日から施行されている。
3 償還金等の支払調書の改正(所令352の2関係)
(1)改正の内容
マンションの建替え等の円滑化に関する法律の改正に伴い、交付を受ける償還金等が支払調書制度の対象となる内国法人の範囲について、次の措置が講じられた。
① マンションの再生等の円滑化に関する法律に規定するマンション除却組合が追加された。
② マンション建替組合及びマンション敷地売却組合のマンション再生組合及びマンション等売却組合への改組後も、引き続き、交付を受ける償還金等が支払調書制度の対象となる内国法人とされた。
(2)適用関係
上記(1)の改正は、令和8年4月1日から施行されている。
第三 その他の改正
1 学校教育法等の改正に伴う所得税法等の整備(所令11の3等関係)
(1)改正の内容
① 勤労学生控除(勤労学生の範囲)の改正
イ 勤労学生の範囲に、修業期間が1年以上であること等の要件を満たす専修学校の専攻科の課程を履修する学生が追加された。
ロ 勤労学生の対象となる専修学校の課程の授業時間数に係る要件について、専門課程の要件を単位数に係る要件(年平均31単位以上等(改正前:年800時間以上等))とする等の見直しがされた。
② 寄附金控除の改正
特定公益増進法人のうち学校及び一定の専修学校の設置を主たる目的とする学校法人並びに一定の専修学校の設置を主たる目的とする準学校法人の範囲について、対象となる専修学校の要件のうち専門課程に係る要件が、その修業期間を通ずる単位数が62単位以上であるもの(改正前:その修業期間を通ずる授業時間数が1,700時間以上であるもの)とされた。
(2)適用関係
① 上記(1)①の改正は、令和8年分以後の所得税について適用し、令和7年分以前の所得税については従前どおりとされている。
② 上記(1)②の改正は、個人が令和8年4月1日以後に支出する特定寄附金について適用し、個人が同日前に支出した特定寄附金については従前どおりとされている。
2 減価償却資産の範囲の改正(所令6関係)
(1)改正の内容
減価償却資産の範囲に、無形固定資産として貯留権が追加された。
(2)適用関係
上記(1)の改正は、令和8年5月22日から施行されている。
3 非課税所得の改正(所令20の2等関係)
(1)改正の内容
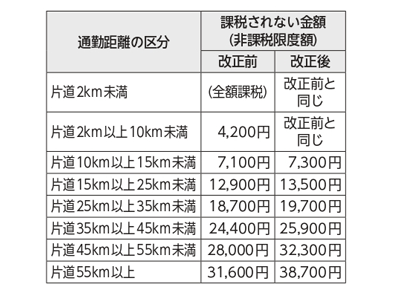
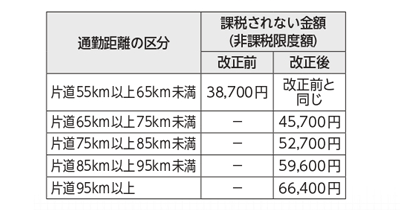
① 交通用具使用者の通勤手当の非課税限度額が次のとおり引き上げられた。
イ 通勤距離が片道10km以上の交通用具使用者の通勤手当の非課税限度額
ロ 通勤距離が片道65km以上の交通用具使用者の通勤手当の非課税限度額
② 駐車場等利用者の通勤手当の非課税限度額は、上記①の通勤距離の区分に応じた非課税限度額と駐車場等料金相当額との合計額等とされた。
③ ノルウェー科学文学アカデミーからアーベル賞として交付される金品について、所得税を課さないこととされた。
(2)適用関係
① 上記(1)①イの改正は、令和7年4月1日以後に受けるべき通勤手当(同日前に受けるべき通勤手当の差額として追給されるものを除く。)について適用し、同日前に受けるべき通勤手当(同日以後に受けるべき通勤手当で同日前に受けるべきものの差額として追給されるものを含む。)については従前どおりとされている。
② 上記(1)①ロ及び(1)②の改正は、令和8年4月1日以後に受けるべき通勤手当(同日前に受けるべき通勤手当の差額として追給されるものを除く。)について適用し、同日前に受けるべき通勤手当(同日以後に受けるべき通勤手当で同日前に受けるべきものの差額として追給されるものを含む。)については従前どおりとされている。
③ 上記(1)③の改正は、令和7年分以後の所得税について適用される。
4 公的年金等に係る雑所得の見直し(所法35等関係)
(1)改正の内容
① 給与等の収入金額及び公的年金等の収入金額を有する者について、その年中の給与所得控除額とその年中の公的年金等控除額との合計額が280万円を超える場合には、その公的年金等控除額からその超える部分の金額を控除することとされた。
② 給与所得と年金所得の双方を有する者に対する所得金額調整控除の控除額の計算の基礎となるその者の公的年金等に係る雑所得の金額は、上記①の規定の適用がある場合には、その適用がないものとして計算した金額とすることとされた。
(2)適用関係
① 上記(1)①の改正は、令和9年分以後の所得税について適用される。
② 上記(1)②の改正は、令和9年分以後の所得税について適用し、令和8年分以前の所得税については従前どおりとされている。
5 移転等の支出に充てるための交付金の総収入金額不算入制度の改正(所令93関係)
(1)改正の内容
この制度の対象となるやむを得ない事由の範囲に、マンションの再生等の円滑化に関する法律の規定による賃貸借の終了及び配偶者居住権の消滅が追加された。
(2)適用関係
上記(1)の改正は、令和8年4月1日から施行されている。
6 貸倒引当金制度の改正(所規35関係)
(1)改正の内容
個別評価貸金等に係る貸倒引当金の繰入事由のうち、貸金等に係る債務者について生じた更生計画認可の決定、再生計画認可の決定等に基づいてその弁済を猶予され、又は賦払により弁済されることに、貸金等に係る債務者について円滑な事業再生を図るための事業者の金融機関等に対する債務の調整の手続等に関する法律の規定により権利変更決議の効力が生じたことによりその貸金等の弁済を猶予され、又は賦払により弁済されることが追加された。
(2)適用関係
上記(1)の改正は、円滑な事業再生を図るための事業者の金融機関等に対する債務の調整の手続等に関する法律の施行の日から施行される。
7 確定申告書の添付書類に関する改正(所法120関係)
(1)改正の内容
確定申告書の提出の際に、小規模企業共済等掛金控除等に係る控除証明書等の添付又は提示に代えて、これらの証明書の記載事項を記載した明細書を添付できる措置の対象に、社会保険料控除(国民年金法の規定により被保険者として負担する国民年金保険料及び国民年金基金の加入員として負担する掛金に係るものに限る。)の適用を受ける場合が追加された。
(2)適用関係
上記(1)の改正は、令和9年1月1日以後に令和8年分以後の所得税に係る確定申告書を提出する場合について適用される。
8 確定拠出年金制度等の拡充に伴う改正(旧確定拠出年金法4等関係)
(1)改正の内容
確定拠出年金法等の改正に伴い、確定拠出年金制度等について次の見直しが行われた。
① 企業型確定拠出年金におけるマッチング拠出について、企業型年金加入者掛金の額は事業主掛金の額を超えることができないとする要件が廃止された。
② 個人型確定拠出年金(以下「iDeCo」という。)について、60歳以上70歳未満であって改正前のiDeCoに加入できない者のうち、iDeCo加入申出の日の前日においてiDeCoの加入者若しくは運用指図者であった者、企業型確定拠出年金の個人別管理資産をiDeCoに移換した者又は確定給付企業年金の脱退一時金相当額等をiDeCoに移換しようとする者等であって、老齢基礎年金及びiDeCoの老齢給付金を受給していない者(以下「第5号加入者」という。)が新たに加入対象者とされた。
③ 企業型確定拠出年金の拠出限度額が次のとおり引き上げられた。
イ 確定給付企業年金等の他制度に加入していない者……月額6.2万円(改正前:月額5.5万円)
ロ 確定給付企業年金制度等の他制度に加入している者(以下「他制度加入者」という。)……月額6.2万円(改正前:月額5.5万円)から他制度掛金相当額を控除した額
④ iDeCoの拠出限度額が次のとおり引き上げられた。
イ 第1号加入者及び第4号加入者……月額7.5万円(国民年金基金の掛金額等と合算)(改正前:月額6.8万円)
ロ 第2号加入者でiDeCoのみに加入する者……月額6.2万円(改正前:月額2.3万円)
ハ 第2号加入者で企業型確定拠出年金のみに加入する者……月額6.2万円から事業主掛金の額を控除した額(改正前:月額2万円(事業主掛金の額が月額3.5万円を超える場合は、その超えた額を2万円から控除した額))
ニ 第2号加入者で企業型確定拠出年金加入者及び他制度加入者である者……月額6.2万円から他制度掛金相当額にその事業主掛金の額を加えた額を控除した額(改正前:月額2万円(他制度掛金相当額にその事業主掛金の額を加えた額が月額3.5万円を超える場合は、その超えた額を2万円から控除した額))
ホ 第2号加入者で他制度のみに加入する者……月額6.2万円から他制度掛金相当額を控除した額(改正前:月額2万円(他制度掛金相当額が月額3.5万円を超える場合は、その超えた額を2万円から控除した額))
ヘ 第2号加入者で第2号厚生年金被保険者若しくは第3号厚年被保険者である場合……月額6.2万円から共済掛金相当額を控除した額(改正前:月額2万円(共済掛金相当額が月額3.5万円を超える場合は、その超えた額を2万円から控除した額))
ト 第5号加入者……上記ロからヘまでの「第2号加入者」を「第5号加入者」とした場合における各金額
⑤ 国民年金基金の掛金額の上限が月額7.5万円(iDeCoの掛金額等と合算)(改正前:月額6.8万円)に引き上げられた。
⑥ 農業者年金の保険料の額の上限が7.4万円(改正前:6.7万円)に引き上げられた。
(2)適用関係
① 上記(1)①の改正は、令和8年4月1日から施行されている。
② 上記(1)②から⑥の改正は、令和8年12月1日から施行される。
防衛特別所得税の創設等
1 防衛特別所得税の創設(防衛財確法5の5等関係)
(1)改正の内容
「防衛特別所得税」が創設され、防衛特別所得税の額は、個人の令和9年分以後の各年分の基準所得税額又は法人の令和9年1月1日以後の基準所得税額に、それぞれ1%の税率を乗じて計算した金額とされた。
(2)適用関係
上記(1)の改正は、個人の令和9年分以後の基準所得税額又は法人の令和9年1月1日以後の基準所得税額について適用される。
2 復興特別所得税の改正(復興財確法13等関係)
(1)改正の内容
① 復興特別所得税の税率について、1.1%(改正前:2.1%)に引き下げることとされた。
② 復興特別所得税の課税期間について、令和29年まで(改正前:令和19年まで)とされた。
(2)適用関係
① 上記(1)①の改正は、令和9年分以後の所得税又は令和9年1月1日以後に生ずる所得に対する所得税について適用し、令和8年分以前の所得税又は同日前に生じた所得に対する所得税については従前どおりとされている。
② 上記(1)②の改正は、令和9年1月1日から施行される。
租税特別措置法等の改正
第一 住宅・土地税制の改正
1 住宅借入金等を有する場合の所得税額の特別控除制度(住宅ローン税額控除)等の改正(措法41等関係)
(1)改正の内容
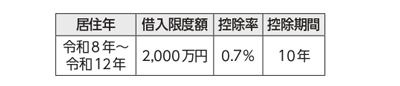
① 住宅借入金等を有する場合の所得税額の特別控除について、適用期限が令和12年12月31日まで5年延長されるとともに、個人又は住宅被災者が住宅の取得等又は住宅の新築取得等をして、令和8年から令和12年までの間にその対象となる家屋を自己の居住の用に供した場合の控除期間、住宅借入金等の年末残高の限度額(借入限度額)、控除率は次のとおりとされた。
イ 個人が居住用家屋の新築等(特定居住用家屋を除く。)、買取再販住宅の取得、既存住宅の取得(買取再販住宅の取得を除く。)若しくは住宅の増改築等をして、これらの家屋を令和8年から令和12年までの間に居住の用に供した場合(ロの場合を除く。)又は個人が対象エネルギー消費性能向上住宅の新築又は対象エネルギー消費性能向上住宅で建築後使用されたことのないものの取得をして、その対象エネルギー消費性能向上住宅を令和10年から令和12年までの間に居住の用に供した場合の控除期間、住宅借入金等の年末残高の限度額(借入限度額)、控除率は次のとおりとされた。
ロ 個人が認定住宅等の新築等又は買取再販認定住宅等の取得をして、これらの認定住宅等を令和8年から令和12年までの間に居住の用に供した場合の控除期間、住宅借入金等の年末残高の限度額(借入限度額)、控除率は次のとおりとされた。
また、個人がエネルギー消費性能向上住宅に係る買取再販認定住宅等の取得をして、そのエネルギー消費性能向上住宅を令和10年から令和12年までの間に居住の用に供した場合の借入限度額は2,000万円と、控除率は0.7%と、控除期間は13年とされた。
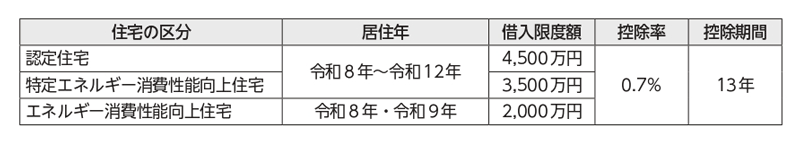
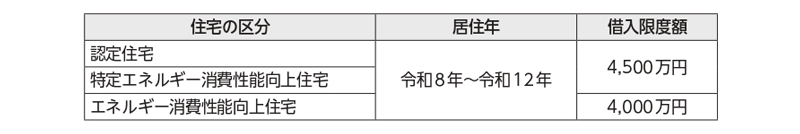
ハ 個人が既存認定住宅等の取得をして、これらの認定住宅等を令和8年から令和12年までの間に居住の用に供した場合の控除期間、住宅借入金等の年末残高の限度額(借入限度額)、控除率は次のとおりとされた。
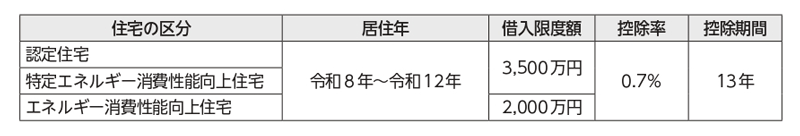
ニ 特例対象個人が、認定住宅等の新築等又は買取再販認定住宅等の取得をし、かつ、これらの認定住宅等(特例認定住宅等を除く。)を令和8年から令和12年までの間に居住の用に供した場合の住宅借入金等の年末残高の限度額(借入限度額)は次のとおりとすることができることとされた。
また、特例対象個人がエネルギー消費性能向上住宅に係る買取再販認定住宅等の取得をして、そのエネルギー消費性能向上住宅を令和10年から令和12年までの間に居住の用に供した場合の借入限度額は3,000万円とすることができることとされた。
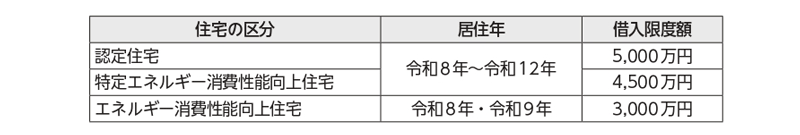
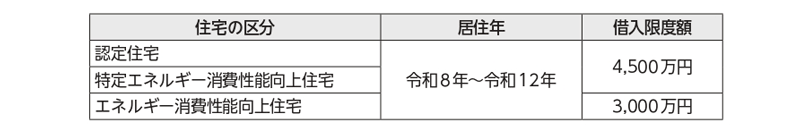
ホ 特例対象個人が、既存認定住宅等の取得をし、かつ、その認定住宅等(特例認定住宅等を除く。)を令和8年から令和12年までの間に居住の用に供した場合の住宅借入金等の年末残高の限度額(借入限度額)は次のとおりとすることができることとされた。
ヘ 東日本大震災の被災者等に係る住宅ローン税額控除の控除額に係る特例
住宅被災者が、住宅の新築取得等をし、かつ、その住宅の新築取得等をした居住用家屋若しくは既存住宅若しくは増改築等をした家屋又は認定住宅等を令和8年から令和12年までの間にその者の居住の用に供した場合(再建住宅にあっては、従前住宅を居住の用に供することができなくなった日以後最初に居住の用に供した場合に限る。)の控除期間、住宅借入金等の年末残高の限度額(借入限度額)、控除率は次のとおりとされた。
(イ)住宅の新築取得等が認定住宅等の新築等又は買取再販認定住宅等の取得に該当する場合の控除期間、住宅借入金等の年末残高の限度額(借入限度額)、控除率は次のとおりとされた。
なお、住宅被災者がエネルギー消費性能向上住宅に係る買取再販認定住宅等の取得をして、そのエネルギー消費性能向上住宅を令和10年から令和12年までの間に居住の用に供した場合の借入限度額は3,000万円と、控除率は0.9%と、控除期間は13年とされた。
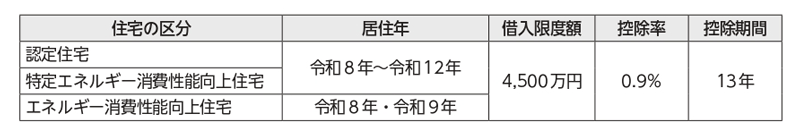
(ロ)住宅の新築取得等が既存認定住宅等の取得に該当する場合の控除期間、住宅借入金等の年末残高の限度額(借入限度額)、控除率は次のとおりとされた。
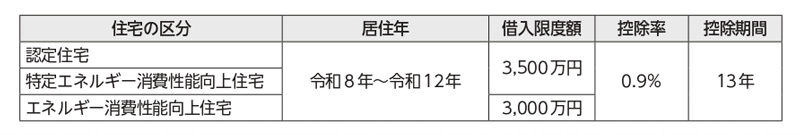
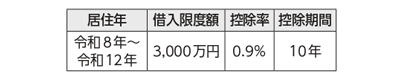
(ハ)住宅の新築取得等が(イ)及び(ロ)に該当する場合以外の場合の控除期間、住宅借入金等の年末残高の限度額(借入限度額)、控除率は次のとおりとされた。
また、住宅被災者が対象エネルギー消費性能向上住宅の新築又は対象エネルギー消費性能向上住宅で建築後使用されたことのないものの取得をして、その対象エネルギー消費性能向上住宅を令和10年から令和12年までの間に居住の用に供した場合の借入限度額は4,500万円と、控除率は0.9%と、控除期間は10年とされた。
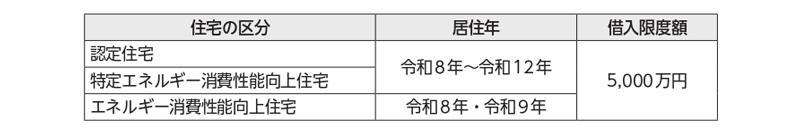
ト 特例対象個人に該当する住宅被災者が認定住宅等の新築取得等をした認定住宅等(特例認定住宅等を除く。)を令和8年から令和12年までの間にその者の居住の用に供した場合の住宅借入金等の年末残高の限度額(借入限度額)は次のとおりとすることができることとされた。
(イ)住宅の新築取得等が認定住宅等の新築等又は買取再販認定住宅等の取得に該当する場合の住宅借入金等の年末残高の限度額(借入限度額)は次のとおりとすることができることとされた。
また、住宅被災者がエネルギー消費性能向上住宅に係る買取再販認定住宅等の取得をして、そのエネルギー消費性能向上住宅を令和10年から令和12年までの間に居住の用に供した場合の借入限度額は4,000万円とすることができることとされた。
(ロ)住宅の新築取得等が既存認定住宅等の取得に該当する場合の住宅借入金等の年末残高の限度額(借入限度額)は次のとおりとすることができることとされた。
② 個人が、国内において、特例既存住宅の取得(特例買取再販住宅の取得を除く。)、特例買取再販住宅の取得又はその者の居住の用に供する家屋の特例増改築等をした場合には、この制度を適用することができることとされ、個人が、国内において、特例認定住宅等の新築若しくは特例認定住宅等で建築後使用されたことのないものの取得、特例買取再販認定住宅等の取得又は特例既存認定住宅等の取得をした場合には、この制度を適用することができることとされた。ただし、その者の控除期間のうち、その年分の所得税に係る合計所得金額が1,000万円を超える年については、適用しないこととされた。
③ 個人が、国内において、対象外エネルギー消費性能向上住宅の新築又は対象外エネルギー消費性能向上住宅で建築後使用されたことのないものの取得をして、その対象外エネルギー消費性能向上住宅を令和10年1月1日以後に自己の居住の用に供した場合には、この制度の適用ができないこととされた。
また、個人が、国内において、対象エネルギー消費性能向上住宅の新築又は対象エネルギー消費性能向上住宅で建築後使用されたことのないものの取得をして、その対象エネルギー消費性能向上住宅を令和10年1月1日以後に自己の居住の用に供した場合には、「認定住宅等に係る住宅ローン税額控除の特例」の適用ができないこととされた。
④ 個人が、災害危険区域等内において、居住用家屋若しくは認定住宅等の新築(特定建替えを除く。)をし、又はこれらの家屋で建築後使用されたことのないものの取得をした場合におけるこれらの家屋(これらの家屋の一部が災害危険区域等内にある場合におけるこれらの家屋を含む。以下これらの家屋を「居住用家屋等」という。)を令和10年1月1日以後にその者の居住の用に供したときは、本特例の適用ができないこととされた。ただし、その居住用家屋等に係る建築確認を受けた時において、その居住用家屋等の建築をする土地の全部が災害危険区域等外にあった場合は、本特例の適用ができることとされた。
⑤ エネルギー消費性能向上住宅の範囲に、いわゆる気候風土適応住宅が加えられた。
(2)適用関係
① 上記(1)①イからホまで及び②から⑤までの改正は、個人が令和8年1月1日以後に居住用家屋若しくは既存住宅若しくは増改築等をした家屋(当該増改築等に係る部分に限る。)又は認定住宅等をその者の居住の用に供する場合について適用し、個人が同日前に居住用家屋若しくは既存住宅若しくは増改築等をした家屋(当該増改築等に係る部分に限る。)又は認定住宅等をその者の居住の用に供した場合については従前どおりとされている。
② 上記(1)①ヘ及びトの改正は、住宅被災者が令和8年1月1日以後に居住用家屋若しくは既存住宅若しくは増改築等をした家屋(当該増改築等に係る部分に限る。)又は認定住宅等をその者の居住の用に供する場合について適用し、住宅被災者が同日前に居住用家屋若しくは既存住宅若しくは増改築等をした家屋(当該増改築等に係る部分に限る。)又は認定住宅等をその者の居住の用に供した場合については従前どおりとされている。
2 土地の譲渡等に係る事業所得等の課税の特例の改正(措法28の4等関係)
(1)改正の内容
適用除外措置の対象となる個人が優良住宅の認定を受けて新築した住宅の敷地の用に供された1,000m2以上の一団の宅地のその個人による譲渡及び個人が優良住宅の認定を受けて新築した住宅の敷地の用に供された1,000m2未満の一団の宅地のその個人による譲渡に係る都道府県知事等の認定基準のうち住宅の建築費の単価基準について、その建設される耐火構造を有する住宅に係る建築費の単価基準が160万円/3.3m2以下(改正前:100万円/3.3m2以下)に引き上げられた上で、その適用停止期間が令和11年3月31日まで3年延長された。
(2)適用関係
上記(1)の改正は、令和8年4月1日から施行されている。
3 優良住宅地の造成等のために土地等を譲渡した場合の長期譲渡所得の課税の特例の改正(措法31の2等関係)
(1)改正の内容
① 適用対象に、承認地域経済牽(けん)引事業用地整備を行う承認地域経済牽引事業用地整備者に対する土地等の譲渡で、その譲渡に係る土地等がその承認地域経済牽引事業用地整備の用に供されるものが追加された。
② マンションの建替え等の円滑化に関する法律の一部改正に伴う改正
イ 適用対象に、マンション再生法の売渡し請求若しくは買取り請求又はマンション再生法の権利変換を希望しない旨の申出に基づくマンション再生事業(良好な居住環境の確保に資する一定のマンション再生事業に限る。)の施行者に対する土地等(隣接施行敷地権に係るもの及び施行底地権に係るものを除く。)の譲渡が追加された。
ロ 適用対象に、建替前マンション又は滅失したマンションで再建敷地の上に存していたものが一定の建築物に該当し、かつ、再生後マンションの延べ面積が当該建替前マンション又は当該滅失したマンションの延べ面積以上であるマンション再生事業(良好な居住環境の確保に資する一定のマンション再生事業に限る。)の施行者に対する土地等(隣接施行敷地権に係るものに限る。)の譲渡で、これらの譲渡に係る土地等がこれらのマンション再生事業の用に供されるものが追加された。
ハ 適用対象に、マンション再生法の売渡し請求に基づくマンション等売却事業(当該マンション等売却事業に係る認定除却等計画その他一定の計画に、マンションを除却した後の土地又は売却敷地に新たに建築されるマンション(良好な居住環境を備えたものとして一定のものに限る。)に関する事項、これらの土地において整備される道路、公園、広場その他の公共の用に供する施設に関する事項その他の一定の事項の記載があるものに限る。)を実施する者に対する土地等の譲渡又は当該マンション等売却事業に係る認可を受けた分配金取得計画に基づく当該マンション等売却事業を実施する者に対する土地等の譲渡で、これらの譲渡に係る土地等がこれらのマンション等売却事業の用に供されるものが追加された。
ニ マンション再生事業における再生後マンション及びマンション等売却事業に係る新たに建築されるマンションについて、単身者等以外の者が入居すべき住戸の床面積要件が40m2以上に引き下げられた。
③ 個人が、次に掲げる土地等の譲渡に該当するものをした場合においてその譲渡をした土地等がその譲渡をした時において地すべり防止区域、急傾斜地崩壊危険区域、土砂災害特別警戒区域又は浸水被害防止区域内にあるときは、当該土地等の譲渡は、優良住宅地等のための譲渡又は確定優良住宅地等予定地のための譲渡に該当しないものとみなされることとされた。
イ 都市計画法の開発許可を受けて住宅建設の用に供される一団の宅地の造成を行う者に対する土地等の譲渡
ロ 都市計画法の開発許可を要しない住宅建設の用に供される一団の宅地の造成を行う者に対する土地等の譲渡
ハ 都市計画区域内における一定の一団の住宅又は中高層耐火共同住宅の建設を行う者に対する土地等の譲渡
④ 都市計画区域内において一定の一団の住宅又は中高層耐火共同住宅の建設の用に供するための土地等の譲渡に係る措置における建築費の単価基準について、その建設される耐火構造を有する住宅に係る建築費の単価基準が160万円/3.3m2以下(改正前:100万円/3.3m2以下)に引き上げられた。
⑤ 適用対象から、防災再開発促進地区の区域内における認定建替計画に従って建築物の建替えの事業を行う認定事業者に対する土地等の譲渡が除外された。
⑥ 適用期限が令和10年12月31日まで3年延長された。
(2)適用関係
① 上記(1)①の改正は、経済社会情勢の変化を踏まえた企業の事業活動の持続的な発展を図るための産業競争力強化法等の一部を改正する法律附則第1条第2号に掲げる規定の施行の日から施行される。
② 上記(1)②の改正は、個人が令和8年4月1日以後に行う優良住宅地等のための譲渡に該当する譲渡について適用し、個人が同日前に行った優良住宅地等のための譲渡に該当する譲渡については従前どおりとされている。
③ 上記(1)③の改正は、個人が令和10年1月1日以後に行う土地等の譲渡について適用される。
④ 上記(1)④及び⑤の改正は、令和8年4月1日から施行されている。
4 収用等に伴い代替資産を取得した場合の課税の特例の改正(措規14関係)
(1)改正の内容
児童福祉法の小規模保育事業の定義の見直しが行われることに伴い、簡易証明制度の対象とされている小規模保育事業の用に供する施設に係る部分について、地方公共団体又は社会福祉法人が設置する保育を必要とする児童であって満3歳以上のものについてその保育を必要とする児童を保育することを目的とする一定の施設が追加された。
(2)適用関係
上記(1)の改正は、令和8年4月1日から施行されている。
5 換地処分等に伴い資産を取得した場合の課税の特例の改正(措法33の3等関係)
(1)改正の内容
① 個人が、その有する資産(再生前マンションに関する権利及びその敷地利用権並びに再建敷地の敷地共有持分等に限る。)についてマンション再生事業が施行され、その資産に係る権利変換により再生後マンションに関する権利を取得する権利又はその再生後マンションに係る敷地利用権を取得したときは、その権利変換により譲渡した資産の譲渡はなかったものとみなすこととされた。
② 適用対象となる資産にマンション再生法に規定する敷地共有持分等が追加された。
(2)適用関係
上記(1)の改正は、個人が令和8年4月1日以後に行う資産の譲渡について適用し、個人が同日前に行った資産の譲渡については従前どおりとされている。
6 特定住宅地造成事業等のために土地等を譲渡した場合の1,500万円特別控除の改正(措法34の2関係)
(1)改正の内容
① 適用対象となるマンション建替事業が施行された場合において、やむを得ない事情により、マンションの建替え等の円滑化に関する法律の権利変換により補償金を取得するとき、又は土地等が同法の買取請求等により買い取られるときについて、対象となる事業がマンション再生事業とされた。
② 適用対象となるマンション敷地売却事業に係る措置について、通行障害既存耐震不適格建築物に該当するマンションの敷地の用に供されている土地等につきマンション敷地売却事業又はマンション除却敷地売却事業が実施された場合において、その土地等に係る分配金取得計画に基づき分配金を取得するとき、又は土地等が売渡し請求により買い取られるときが本特例の対象とされた。
(2)適用関係
上記(1)の改正は、個人が令和8年4月1日以後に行う土地等の譲渡について適用し、個人が同日前に行った土地等の譲渡については従前どおりとされている。
7 低未利用土地等を譲渡した場合の100万円特別控除の改正(措法35の3関係)
適用期限が令和10年12月31日まで3年延長された。
8 特定の居住用財産の買換え及び交換の場合の長期譲渡所得の課税の特例の改正(措法36の2等関係)
(1)改正の内容
買換資産が建築後使用されたことのない家屋で、その家屋を令和10年1月1日以後にその者の居住の用に供した場合又は供する見込みである場合の要件に、その家屋が災害危険区域等内において建築された一定の家屋に該当するもの以外のものであることが加えられた上で、その適用期限が令和9年12月31日まで2年延長された。
(2)適用関係
上記(1)の改正は、個人が令和8年1月1日以後に行う譲渡資産の譲渡に係る買換資産について適用し、個人が同日前に行った譲渡資産の譲渡に係る買換資産については従前どおりとされている。
9 特定の事業用資産の買換えの場合の譲渡所得の課税の特例等の改正(旧措法37等関係)
(1)改正の内容
次の見直しが行われた上、その適用期限が令和11年12月31日(譲渡資産が、所有期間が10年を超える国内にある土地等、建物又は構築物から国内にある一定の土地等、建物又は構築物への買換えに係る資産である場合には、同年3月31日)まで3年(譲渡資産が日本船舶の買換えに係る措置のうち建設業及びひき船業の用に供される船舶である場合には、令和10年3月31日まで2年)延長された。
① 航空機騒音障害区域の内から外への買換えのうち防衛施設周辺の生活環境の整備等に関する法律の第二種区域に係る措置が、制度の対象から除外された。
② 既成市街地等及びこれに類する一定の区域(人口集中地区)内における土地の計画的かつ効率的な利用に資する施策の実施に伴う土地等の買換えに係る措置について、買換資産が、既成市街地等であって、防災街区整備方針に定められた防災再開発促進地区の区域等以外の区域内にある場合に課税の繰延べ割合が60%(改正前:80%)に引き下げられる等の見直しが行われた。
③ 所有期間が10年を超える国内にある土地等、建物又は構築物から国内にある一定の土地等、建物又は構築物への買換えに係る措置について、買換資産のうち建物(その附属設備を含む。)について特定施設の用に供されるものに、買換資産のうち構築物について特定施設に係る事業の遂行上必要なものに、それぞれ限定された。
④ 日本船舶の買換えに係る措置における建設業及びひき船業の用に供される船舶について、譲渡資産から、その船舶に設置されている原動機の定格出力の合計が1,500kW以下のものが除外された。
(2)適用関係
① 上記(1)①の改正は、個人が令和8年4月1日前に行った譲渡資産の譲渡については従前どおりとされている。
② 上記(1)②から④の改正は、個人が令和8年4月1日以後に譲渡資産の譲渡をし、かつ、同日以後に買換資産の取得をする場合における譲渡資産の譲渡について適用し、個人が同日前に譲渡資産の譲渡をした場合及び同日以後に譲渡資産の譲渡をし、かつ、同日前に買換資産の取得をした場合におけるこれらの譲渡については従前どおりとされている。
10 特定の増改築等に係る住宅借入金等を有する場合の所得税額の特別控除の控除額に係る特例の廃止(旧措法41の3の2等関係)
制度が廃止された。
11 居住用財産の買換え等の場合の譲渡損失の損益通算及び繰越控除の改正(措法41の5等関係)
(1)改正の内容
買換資産が建築後使用されたことのない家屋で、その家屋を令和10年1月1日以後にその者の居住の用に供した場合又は供する見込みである場合の要件に、その家屋が災害危険区域等内において建築された一定の家屋に該当するもの以外のものであることが加えられた上で、その適用期限が令和9年12月31日まで2年延長された。
(2)適用関係
上記(1)の改正は、個人が令和8年1月1日以後に行う譲渡資産の特定譲渡に係る買換資産について適用し、個人が同日前に行った譲渡資産の特定譲渡に係る買換資産については従前どおりとされている。
12 特定居住用財産の譲渡損失の損益通算及び繰越控除の改正(措法41の5の2関係)
適用期限が令和9年12月31日まで2年延長された。
13 既存住宅の耐震改修をした場合の所得税額の特別控除の改正(措法41の19の2等関係)
(1)改正の内容
① 税額控除額の計算要素である「耐震改修標準的費用額」の基礎となる工事内容に応じた単位当たりの標準的な費用の額について、近年の工事の実績等を踏まえた見直しを行うこととされた。
② 適用期限が令和10年12月31日まで3年延長された。
(2)適用関係
上記(1)①の改正は、個人が令和9年1月1日以後に住宅耐震改修をする場合について適用し、個人が同日前に住宅耐震改修をした場合については従前どおりとされている。
14 既存住宅に係る特定の改修工事をした場合の所得税額の特別控除の改正(措法41の19の3等関係)
(1)改正の内容
① 個人がその所有する居住用の家屋について各改修工事をした場合における当該家屋の床面積が40m2以上50m2未満であるときにおいてもこの制度の適用ができることとされた。ただし、その個人のその年分の所得税に係る合計所得金額が1,000万円を超える場合には適用しないこととされた。
② 税額控除額の計算要素である「標準的費用額」の基礎となる工事内容に応じた単位当たりの標準的な費用の額について、近年の工事の実績等を踏まえた見直しを行うこととされた。
③ 適用期限が令和10年12月31日まで3年延長された。
(2)適用関係
① 上記(1)①の改正は、特例対象高齢者等居住改修工事等、特例対象一般断熱改修工事等、特例対象多世帯同居改修工事等、特例対象住宅耐震改修若しくは特例対象耐久性向上改修工事等又は特例対象子育て対応改修工事等をした家屋を令和8年1月1日以後にその者の居住の用に供する場合について適用される。
② 上記(1)②の改正は、特定の改修工事をした居住用の家屋を、令和9年1月1日以後にその者の居住の用に供する場合について適用し、同日前にその者の居住の用に供した場合については従前どおりとされている。
15 認定住宅等の新築等をした場合の所得税額の特別控除の改正(措法41の19の4等関係)
(1)改正の内容
① 個人が災害危険区域等内において、一定の認定住宅等の新築(特定建替えを除く。)をし、又はその認定住宅等で建築後使用されたことのないものの取得をした場合におけるその認定住宅等を令和10年1月1日以後にその居住の用に供したときは、この制度の適用ができないこととされた。ただし、その認定住宅等に係る建築確認を受けた時において、その認定住宅等の建築をする土地の全部が災害危険区域等外にあった場合は、この制度の適用ができることとされた。
② 税額控除額の計算要素である「標準的な性能強化費用の額」の基礎となる単位当たり標準額について、近年の工事の実績等を踏まえた見直しを行うこととされた。
③ 適用期限が令和10年12月31日まで3年延長された。
(2)適用関係
① 上記(1)①の改正は、個人がその新築又は取得をした認定住宅等を令和10年1月1日以後に居住の用に供する場合について適用される。
② 上記(1)②の改正は、個人がその新築又は取得をした認定住宅等を令和9年1月1日以後に居住の用に供する場合について適用される。
16 特定土地区画整理事業等のために土地等を譲渡した場合の2,000万円特別控除の特例の改正(震災税特法11の5関係)
(1)改正の内容
適用対象区域が福島復興再生特別措置法に規定する避難解除区域等(改正前:特定住宅被災市町村の区域)に限定された上で、その適用期限が令和11年3月31日まで3年延長された。
(2)適用関係
上記(1)の改正は、個人が令和8年4月1日以後に行う土地等の譲渡について適用し、個人が同日前に行った土地等の譲渡については従前どおりとされている。
当ページの閲覧には、週刊T&Amasterの年間購読、
及び新日本法規WEB会員のご登録が必要です。
週刊T&Amaster 年間購読
新日本法規WEB会員
試読申し込みをいただくと、「【電子版】T&Amaster最新号1冊」と当データベースが2週間無料でお試しいただけます。
人気記事
人気商品
-
-
団体向け研修会開催を
ご検討の方へ弁護士会、税理士会、法人会ほか団体の研修会をご検討の際は、是非、新日本法規にご相談ください。講師をはじめ、事業に合わせて最適な研修会を企画・提案いたします。
研修会開催支援サービス -
Copyright (C) 2019
SHINNIPPON-HOKI PUBLISHING CO.,LTD.