解説記事2026年07月27日 新会計基準解説 改正企業会計基準第10号「金融商品に関する会計基準」等の概要(2026年7月27日号・№1132)
新会計基準解説
改正企業会計基準第10号「金融商品に関する会計基準」等の概要
企業会計基準委員会 専門研究員 白府慶士
Ⅰ はじめに
企業会計基準委員会(ASBJ)は、2026年6月2日に以下の改正企業会計基準及び改正移管指針(以下合わせて「本会計基準等」という。)を公表した(脚注1)。
・改正企業会計基準第10号「金融商品に関する会計基準」(以下「2026年改正金融商品会計基準」という。)
・改正移管指針第9号「金融商品会計に関する実務指針」(以下「2026年改正金融商品実務指針」という。また、以下、2026年改正金融商品会計基準及び2026年改正金融商品実務指針を合わせて「2026年改正金融商品会計基準等」という。)
・改正企業会計基準第22号「連結財務諸表に関する会計基準」(以下「2026年改正連結会計基準」という。)
本稿では、本会計基準等の概要を紹介する。なお、文中の意見に関する部分は筆者の私見であり、ASBJの見解を示すものではないことをあらかじめ申し添える。
Ⅱ 本会計基準等の公表の経緯
2026年改正前の企業会計基準第10号「金融商品に関する会計基準」(以下「金融商品会計基準」という。)では、金融資産の譲渡において、その譲受人が金融商品会計基準(注4)の要件を充たす特別目的会社である場合、当該特別目的会社が発行する「証券」の保有者を当該金融資産の譲受人とみなして金融商品会計基準第9項(2)の金融資産の消滅の認識要件を適用することとされていた。
この点に関して、特別目的会社に対して貸付けが行われる事例があることを踏まえて、「証券」の範囲を明確化することが公益財団法人財務会計基準機構内に設けられている企業会計基準諮問会議に提案された。当該テーマ提案に関して2024年11月に開催された第52回企業会計基準諮問会議において議論が行われ、2024年12月に開催された第537回企業会計基準委員会において譲受人が特別目的会社である場合の金融資産の消滅範囲の明確化について検討することが企業会計基準諮問会議よりASBJに提言された。これを受けて、ASBJは、2025年12月より審議を開始し、2026年2月27日に企業会計基準公開草案第97号「金融商品に関する会計基準(案)」等を公表した(脚注2)。本会計基準等は、公開草案に対して寄せられた意見を踏まえて検討を行い、公開草案の内容を一部修正した上で公表するに至ったものである。
Ⅲ 2026年改正金融商品会計基準等の概要
1 金融資産の消滅の認識要件
金融商品会計基準第9項(2)は、「譲受人が譲渡された金融資産の契約上の権利を直接又は間接に通常の方法で享受できること」を金融資産の消滅の認識要件の1つとして定めている。2026年改正前の金融商品会計基準(注4)では、譲受人が一定の要件を充たす特別目的会社の場合は、当該特別目的会社が発行する証券の保有者を当該金融資産の譲受人とみなして金融商品会計基準第9項(2)を適用することとされていた。テーマ提案者からは「証券」の範囲について明確化するように提案されたものの、本質的には、特別目的会社が発行する証券の保有者だけでなく、特別目的会社に対する融資者も譲渡された金融資産から生じる収益を享受している場合、譲渡人が譲渡した金融資産の消滅の認識をどのように評価するかが課題であると考えられる(図表1参照)。
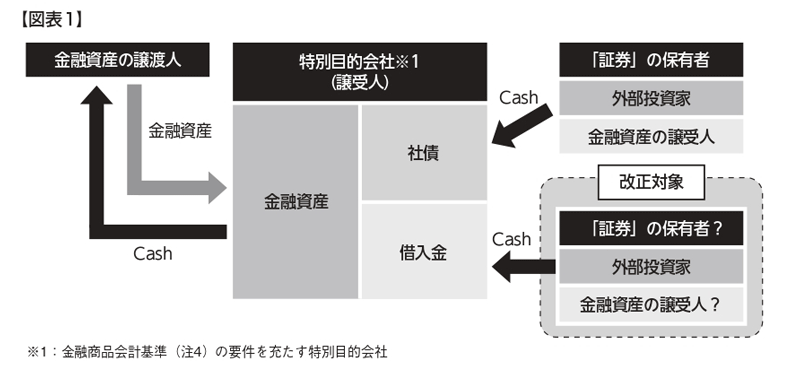
ここで、金融商品会計基準第9項(2)の要件の趣旨は、投下したキャッシュ・フローの対価として譲渡された金融資産から生じるキャッシュ・フローを譲受人が実質的に受け取ることができるかどうかにより評価することを求めるものであると考えられる。また、2026年改正前の金融商品会計基準(注4)の趣旨は、譲受人が一定の要件を充たした特別目的会社の場合には、金融資産を直接的に譲り受けた特別目的会社ではなく、特別目的会社が発行する証券の保有者の観点から、譲渡された金融資産から生じるキャッシュ・フローを実質的に受け取ることができるかどうかの評価を求めるものであったと考えられる。これらの趣旨を踏まえると、この評価においては、特別目的会社が発行する証券を保有している投資者と特別目的会社に対して貸付けを行っている融資者とで異なる取扱いを設ける特段の理由はないと考えられる。このため、特別目的会社に対する融資者を特別目的会社に対する投資者と同様に取り扱うことを示すこととした(2026年改正金融商品会計基準(注4))。
また、2026年改正金融商品会計基準(注4)を踏まえると、譲渡人が譲渡金融資産から生じるキャッシュ・フローを実質的に受け取ることになる部分の譲渡はなかったものとする移管指針第9号「金融商品会計に関する実務指針」(以下「金融商品実務指針」という。)第40項においても、特別目的会社に対して貸付けを行う融資者を特別目的会社が発行する証券を保有する投資者と同様に取り扱うことが同項の趣旨に沿うと考えられる。このため、特別目的会社に対する融資者についても特別目的会社に対する投資者と同様に取り扱うことを明示することとした(2026年改正金融商品実務指針第40項)。
なお、2026年改正金融商品会計基準(注4) 及び2026年改正金融商品実務指針第40項の適用において、「事業目的を遂行する上でキャッシュ・フローを調整するための借入れ(例えば、証券を完売するまでの借入れ、又は特別目的会社に対する投資者等への配当、利払い及び償還等のための借入れ)を行う場合」(2026年改正金融商品実務指針第35項④)における特別目的会社に対する融資者は、一時的な資金提供を行う者であることから、特別目的会社に対する投資者等には該当しないと考えられる。
2 2026年改正金融商品会計基準等の適用時期等
(1)適用時期
特別目的会社を譲受人とする金融資産の譲渡を行う企業は、通常、会計上の取扱いを十分に検討した上でスキームを構築していると考えられる。このことを踏まえると、2026年改正金融商品会計基準等は、企業が検討を進めている金融資産の譲渡の会計処理に影響を与える可能性があり、一定の準備期間が必要と考えられる。このため、2026年改正金融商品会計基準等は、2027年4月1日以後開始する連結会計年度及び事業年度の期首以後実施される金融資産の譲渡から適用することとした(2026年改正金融商品会計基準第41項(7)及び2026年改正金融商品実務指針第195−21項)。
また、早期適用については、できる限り速やかに適用可能とすることに対するニーズが存在することを考慮し、2026年4月1日以後開始する連結会計年度及び事業年度の期首以後実施される金融資産の譲渡から適用できることとした(2026年改正金融商品会計基準第41項(8)及び2026年改正金融商品実務指針第195−21項)。
(2)経過措置
適用初年度において、これまでの会計処理と異なることとなる場合には、会計基準等の改正に伴う会計方針の変更として取り扱うこととした。しかし、特別目的会社を譲受人とする金融資産の譲渡を行う企業は、通常、会計上の取扱いを十分に検討した上でスキームを構築していると考えられるため、スキーム実行時に想定していなかった会計処理となるように遡って見直すことは、原則として求めるべきではないと考えられる。このため、2026年改正金融商品会計基準等の適用前に実施された金融資産の譲渡について、従前の取扱いを2026年改正金融商品会計基準等の適用後においても継続し、適用日における会計処理の見直し及び遡及的な処理は行わないこととした(2026年改正金融商品会計基準第44−3項及び2026年改正金融商品実務指針第196−2項)。
Ⅳ 2026年改正連結会計基準の概要
上述のⅢ1「金融資産の消滅の認識要件」で記載のとおり、2026年改正金融商品会計基準等では、譲受人が特別目的会社の場合の金融資産の譲渡において、特別目的会社に対する融資者を特別目的会社に対する投資者と同様に取り扱うことを示すこととした。この点、特別目的会社について、当該特別目的会社に資産を譲渡した企業の子会社に該当するかどうかの評価においても、特別目的会社に対する投資者と特別目的会社に対する融資者とで異なる取扱いを設ける特段の理由はないと考えられる。
ここで、企業会計基準第22号「連結財務諸表に関する会計基準」第7−2項では、資産の流動化に関する法律(平成10年法律第105号)(以下「資産流動化法」という。)第2条第3項に関連付けて、特別目的会社に資産を譲渡した企業の子会社に該当するかどうかに関する定めを設けている。このため、資産流動化法及び関連する他の法令で用いられている表現と整合させることが実務の安定につながると考えられる。このため、2026年改正連結会計基準においては、特別目的会社が発行する証券の所有者に資産流動化法第2条第12項に規定する特定借入れに係る債権者を含む旨を追加することとした(2026年改正連結会計基準第7−2項)。
また、2026年改正連結会計基準については、2026年改正金融商品会計基準の適用時期と整合的に、2027年4月1日以後開始する連結会計年度の期首から将来にわたって適用することとしつつ、早期適用については、2026年4月1日以後開始する連結会計年度の期首から将来にわたって適用できることとした(2026年改正連結会計基準第44−7項)。
Ⅴ おわりに
本会計基準等では、金融資産の譲渡において、その譲受人が特別目的会社の場合に、当該特別目的会社に対する融資者を特別目的会社に対する投資者と同様に取り扱うことを明確化した。企業によっては、検討を進めている金融資産の譲渡の会計処理に影響を与える可能性があることにご留意いただきたい。また、できる限り速やかに適用可能とすることに対するニーズが存在することを考慮し、2026年改正金融商品会計基準等は、2026年4月1日以後開始する連結会計年度及び事業年度の期首以後実施される金融資産の譲渡から適用できるとしている点にもご留意いただきたい。
本稿が、本会計基準等の概要やその趣旨をご理解いただくための一助となれば幸いである。
脚注
1 本会計基準等の全文については、ASBJのウェブサイト
(https://www.asb-j.jp/jp/accounting_standards/y2026/2026-0602.html)を参照のこと。
2 公開草案の全文については、ASBJのウェブサイト
(https://www.asb-j.jp/jp/project/exposure_draft/y2026/2026-0227.html)を参照のこと。
当ページの閲覧には、週刊T&Amasterの年間購読、
及び新日本法規WEB会員のご登録が必要です。
週刊T&Amaster 年間購読
新日本法規WEB会員
試読申し込みをいただくと、「【電子版】T&Amaster最新号1冊」と当データベースが2週間無料でお試しいただけます。
人気記事
人気商品
-
-
団体向け研修会開催を
ご検討の方へ弁護士会、税理士会、法人会ほか団体の研修会をご検討の際は、是非、新日本法規にご相談ください。講師をはじめ、事業に合わせて最適な研修会を企画・提案いたします。
研修会開催支援サービス -
Copyright (C) 2019
SHINNIPPON-HOKI PUBLISHING CO.,LTD.