解説記事2026年07月27日 SCOPE 現預金等の金融資産が成長投資に有効活用できるか不断に検証(2026年7月27日号・№1132)
コーポレートガバナンス・コードが改訂
現預金等の金融資産が成長投資に有効活用できるか不断に検証
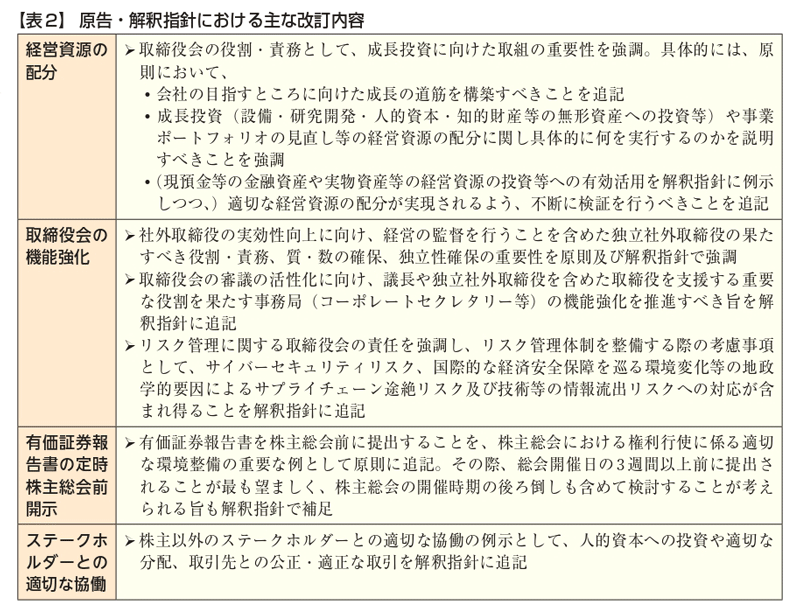
金融庁及び東京証券取引所は7月21日、コーポレートガバナンス・コード(2026年改訂版)を公表した。上場会社は、遅くとも2027年7月までに改訂コードに関する事項を記載したコーポレートガバナンス報告書を提出することが求められる。新設された解釈指針では、経営資源の適切な配分が必ずしも実現されていないとの指摘を踏まえ、現預金等の金融資産や実物資産等の経営資源を成長投資等に有効活用できているか不断に検証を行うべきと明記された。ただし、金融庁によれば、会社が保有の必要性・合理性を説明できる限りにおいては、適正な水準の現預金等を保有することも経営資源の配分の一環として考えられるとの見解を示している。上場企業にとっては一考に値するものといえそうだ。
改訂コードから削除も重要性は失われず
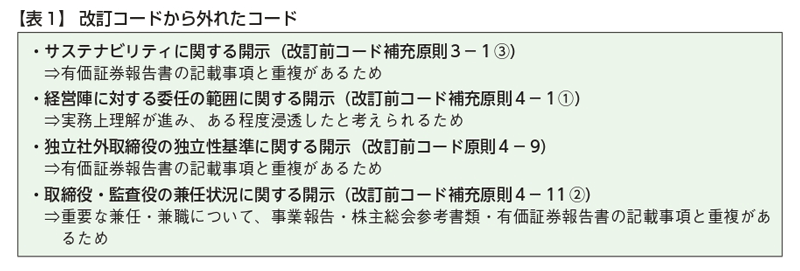
今回のコードの改訂は、企業が持続的な成長と中長期的な企業価値の向上に向けた本質的な取組に注力できるよう後押しする観点から、「コンプライ・オア・エクスプレイン」の対象となる原則の内容を概念的かつ抽象的なものに限定。各原則への対応を支援するための具体的な内容や趣旨を記載した「解釈指針」を新設し、プリンシプル化・スリム化を行っている。ただし、今回の改訂でコンプライ・オア・エクスプレインの対象から外れ解釈指針に移管された記載や、「経営陣に対する委任の範囲に関する開示」など、コードから削除された記載(表1参照)であってもその重要性が失われたわけではないので留意したい。
適正水準の現預金も経営資源の配分の一環
今回の改訂では、中長期的な企業価値の向上や持続的な成長の実現に向けた投資等、経営資源の適切な配分が必ずしも実現されていないとの指摘を踏まえ、取締役会の役割・責務としての成長投資に向けた取組みの重要性を強調。原則4−2では、「取締役会は、自社の経営資源の配分が、成長の実現を目指して策定・公表した経営戦略や経営計画に照らし適切なものとなっているかについて不断に検証を行うべきである」とし、不断に検証を行うべき内容として、現預金等の金融資産や実物資産等の経営資源を成長投資等に有効活用できているかが解釈指針に示されている。
なお、金融庁によれば、経営資源の配分に当たっては、様々な要素を考慮した上で、多様な投資先や株主還元も含めた資源配分戦略を検討する必要があるが、現預金等の金融資産や実物資産等を保有することは常に否定されるべきものではなく、会社が保有の必要性・合理性を説明できる限りにおいては、適正な水準の現預金等を保有することも経営資源の配分の一環として考えられるとしている。
コーポレートセクレタリーの機能強化を推進
取締役会の審議の活性化を図り、社外を含めた取締役・監査役への情報提供を含めた支援を適確に行うためには、取締役会を支える部署であるいわゆる取締役会事務局(コーポレートセクレタリー等)の機能強化等の取組みを推進することが明記された(原則4−14の解釈指針)。取締役会事務局は、会議運営を行う単なる取締役会の事務方としての役割のみならず、取締役会やその傘下の各委員会の会議体が実効性ある議論の場となるよう、会議体の果たすべき役割・責務に照らし適切な審議事項を定めるなど、それらの運営を能動的に行うことが望ましいとした。
当ページの閲覧には、週刊T&Amasterの年間購読、
及び新日本法規WEB会員のご登録が必要です。
週刊T&Amaster 年間購読
新日本法規WEB会員
試読申し込みをいただくと、「【電子版】T&Amaster最新号1冊」と当データベースが2週間無料でお試しいただけます。
人気記事
人気商品
-
-
団体向け研修会開催を
ご検討の方へ弁護士会、税理士会、法人会ほか団体の研修会をご検討の際は、是非、新日本法規にご相談ください。講師をはじめ、事業に合わせて最適な研修会を企画・提案いたします。
研修会開催支援サービス -
Copyright (C) 2019
SHINNIPPON-HOKI PUBLISHING CO.,LTD.