解説記事2026年07月13日 税制改正解説 令和8年度における法人税関係の改正について(2026年7月13日号・№1130)
税制改正解説
令和8年度における法人税関係の改正について
堀 佳菜子
はじめに
令和8年度税制改正においては、物価高への対応の観点から、物価上昇に連動して基礎控除等を引き上げる仕組みを創設するほか、就業調整に対応するとともに、中低所得者に配慮しつつ、所得税の課税最低限を178万円まで特例的に先取りして引き上げることとされ、「強い経済」の実現に向けた対応として、大胆な設備投資の促進に向けた税制措置を創設するほか、租税特別措置等の適正化の観点から、賃上げ促進税制の見直しや研究開発税制の強化等を行うこととされ、税負担の公平性を確保する観点から、極めて高い水準の所得に対する負担の適正化措置の見直し等を行うこととされ、自動車関係諸税について、自動車税等の環境性能割の廃止や軽油引取税の当分の間税率の廃止等を行うこととされ、また、国際観光旅客税の税率の引上げや防衛特別所得税の創設等を行うこととされ、関係法令の改正が行われた。
このうち法人税法関係(国際課税関係を除く。)の改正では、関連者間取引に係る書類の整理保存の特例の創設、貸倒引当金の繰入事由の見直し、転用資産等の償却費の計算の整備等の改正が行われ、租税特別措置法等の改正では、重点産業技術試験研究を行った場合の法人税額の特別控除制度及び特定生産性向上設備等を取得した場合の特別償却又は法人税額の特別控除制度の創設等が行われる一方で、倉庫用建物等の割増償却制度の廃止、給与等の支給額が増加した場合の法人税額の特別控除制度(賃上げ促進税制)の改正等、既存の租税特別措置の整理合理化が行われた。
法人税法及び租税特別措置法等の改正を含む「所得税法等の一部を改正する法律」は、去る3月31日に参議院本会議で可決・成立し、同日に令和8年法律第12号として公布された。
Ⅰ 法人税法の改正
一 関連者間取引に係る書類の整理保存の特例の創設
(1)青色申告法人が関連者間取引を行った場合の関連者間取引に係る書類の整理保存の特例
① 関連者間取引に係る書類の整理保存が必要となるのは、対象法人が対象取引を行った場合において、その対象取引に係る対象書類に、対象取引の区分に応じた対象事項の記載又は記録がないときとされている。対象法人、対象取引等は次のとおり。
イ 対象法人
対象となる法人は、青色申告の承認を受けている内国法人とされている。
ロ 対象取引
対象となる取引は、対象法人が行う関連者間取引とされている。
関連者間取引とは、関連者との間で行う次の取引のうち法人税法第22条第3項第2号に掲げる費用の額の基因となるものをいう。
(イ)その関連者がその対象法人に対して行う工業所有権等の譲渡又は貸付け
(ロ)その関連者がその対象法人に対して行う次の役務の提供
A 次のいずれかに該当する事業活動で、その事業活動に要する費用の全部又は一部をその役務の提供を受ける者(以下「役務被提供者」という。)が負担することを定めている契約又は協定に基づき行うもの
(A)その役務の提供をする者(以下「役務提供者」という。)が有する産業、商業又は学術に関する知識経験その他の当該役務提供者が有する経営資源を活用して行われる研究開発、広告宣伝その他の事業活動
(B)専用資産をその役務被提供者に使用させる行為並びにその使用に係るその専用資産の維持及び管理
B 役務提供者が役務被提供者に対して行う経営の管理又は指導、情報の提供その他の役務の提供でその役務提供者が有する産業、商業又は学術に関する知識経験に基づき行うもの(上記Aの役務の提供を除く。)
C A及びBの役務の提供に類する役務の提供
ハ 関連者
上記ロの関連者とは、法人で、対象法人との間に次の関係があるものをいう。
(イ)二の法人のいずれか一方の法人が他方の法人の発行済株式等の50%以上の数又は金額の株式又は出資を直接又は間接に保有する関係
(ロ)二の法人が同一の者によってそれぞれその発行済株式等の50%以上の数又は金額の株式又は出資を直接又は間接に保有される場合におけるその二の法人の関係(上記(イ)の関係に該当するものを除く。)
(ハ)特定事実が存在することにより二の法人のいずれか一方の法人が他方の法人の事業の方針の全部又は一部につき実質的に決定できる関係(上記(イ)又は(ロ)の関係に該当するものを除く。)
(ニ)一の法人と次のいずれかの法人との関係(上記(イ)から(ハ)までの関係に該当するものを除く。)
A その一の法人が、その発行済株式等の50%以上の数若しくは金額の株式若しくは出資を直接若しくは間接に保有し、又は特定事実が存在することによりその事業の方針の全部若しくは一部につき実質的に決定できる関係にある法人
B 上記A又は下記Cの法人が、その発行済株式等の50%以上の数若しくは金額の株式若しくは出資を直接若しくは間接に保有し、又は特定事実が存在することによりその事業の方針の全部若しくは一部につき実質的に決定できる関係にある法人
C 上記Bの法人が、その発行済株式等の50%以上の数若しくは金額の株式若しくは出資を直接若しくは間接に保有し、又は特定事実が 存在することによりその事業の方針の全部若しくは一部につき実質的に決定できる関係にある法人
(ホ)二の法人がそれぞれ次のいずれかの法人に該当する場合におけるその二の法人の関係(下記Aの一の者が同一の者である場合に限り、上記(イ)から(ニ)までの関係に該当するものを除く。)
A 一の者が、その発行済株式等の50%以上の数若しくは金額の株式若しくは出資を直接若しくは間接に保有し、又は特定事実が存在することによりその事業の方針の全部若しくは一部につき実質的に決定できる関係にある法人
B 上記A又は下記Cの法人が、その発行済株式等の50%以上の数若しくは金額の株式若しくは出資を直接若しくは間接に保有し、又は特定事実が存在することによりその事業の方針の全部若しくは一部につき実質的に決定できる関係にある法人
C 上記Bの法人が、その発行済株式等の50%以上の数若しくは金額の株式若しくは出資を直接若しくは間接に保有し、又は特定事実が存在することによりその事業の方針の全部若しくは一部につき実質的に決定できる関係にある法人
ニ 対象書類
対象となる書類は、関連者間取引に関して受領し、又は作成した注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類(以下「注文書等」という。)で、青色申告法人に対する書類の保存義務その他法人税に関する法令の規定により保存しなければならないこととされているものとされている。なお、注文書等には、自己の作成した注文書等でその写しがあるものはその写しを含むこととされている。また、注文書等の作成に代えて電磁的記録の作成がされている場合にはその電磁的記録を含む。
注文書等については、法人税法施行規則第59条第1項(青色申告法人の帳簿書類の整理保存)の規定により保存しなければならないこととされている。注文書等の書類のほか、法人税法、租税特別措置法等の規定により保存が義務付けられている書類が、対象書類となる。また、「書類」には、電磁的記録を含むこととされていることから、電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律の規定により保存が義務付けられている同法第2条第5号に規定する電子取引(以下「電子取引」という。)により取得した電磁的記録も対象書類に該当する。
ホ 対象事項
対象となる事項は、上記ロの対象取引の区分に応じ、それぞれ次の事項とされている。
(イ)上記ロ(イ)の工業所有権等の譲渡又は貸付け……次の事項
A その譲渡又は貸付けに係る工業所有権等の明細。具体的には、その譲渡又は貸付けに係る工業所有権等の内容及び種類、工業所有権等の数、工業所有権等の存続期間(存続期間がないものにあっては、使用期間)又は貸付期間(貸付けの場合に限る。)等が該当する。
B その譲渡又は貸付けに係る工業所有権等のその対象法人において果たす機能。具体的には、対象法人における使用目的等が該当する。
C その譲渡又は貸付けに係る対価の額の明細及びその対価の額の設定の方法。対価の額の明細は、具体的には、その譲渡又は貸付けに係る工業所有権等の内容及び種類、譲渡を受けた日時又は貸付けを受けた期間若しくは回数、その譲渡又は貸付けに係る取引価格(単価を含む。)、支払に係る通貨(換算レートを含む。)等が該当する。
(ロ)上記ロ(ロ)Aの事業活動……その取引に係る契約又は協定に基づいて行ったその事業活動の内容及びその契約又は協定に基づきその対象法人が負担することとなる費用の額の計算の方法。事業活動の内容は、その事業活動が上記ロ(ロ)A(A)の事業活動である場合には、その事業活動(研究開発や広告宣伝)の方法、その事業活動を実施する場所及び回数、その事業活動により対象法人が受ける利益の内容等が該当し、その事業活動が上記ロ(ロ)A(B)の事業活動である場合には、専用資産の概要及び所在地、その専用資産の役務被提供者における具体的な用途等が該当する。また、費用の額の計算方法は、具体的には、その事業活動の費用を算出するために用いた具体的な計算方法等が該当する。
(ハ)上記ロ(ロ)B又はCの役務の提供……その役務の提供の明細及び内容並びにその役務の提供に係る対価の額の明細及び計算の方法。役務の提供の明細及び内容は、具体的には、その役務の提供が行われた日時、場所及び期間又は回数等並びにその役務の具体的な内容が該当する。また、対価の額の明細及び計算の方法は、その役務の提供に係る対価の額の内訳及びそれぞれの役務の提供に係る対価の額の具体的な計算方法等が該当する。
② 対象法人が上記①ロの対象取引を行った場合において、その対象取引に係る対象書類に、対象取引の区分に応じた上記①ホの対象事項の記載又は記録がないときに、その記載又は記録のない事項(以下「特定事項」という。)を明らかにする書類(以下「特定事項記載書類」という。)をその対象取引を行った日の属する事業年度の確定申告書の提出期限までに取得し、又は作成し、その特定事項記載書類を整理し、保存しなければならないこととされている。
特定事項記載書類は、起算日から7年間、これをその対象法人の納税地又はその関連者間取引に係る国内の事務所、事業所その他これらに準ずるものの所在地に保存しなければならないこととされている。
起算日とは、帳簿についてはその閉鎖の日の属する事業年度終了の日の翌日から2月を経過した日をいい、書類についてはその作成又は受領の日の属する事業年度終了の日の翌日から2月を経過した日をいう。
③ 対象法人につきその事業年度の特定事項記載書類の整理保存が行われていない場合には、青色申告法人につき帳簿書類の整理保存がされていない場合における原則的な取扱いと同様に、納税地の所轄税務署長は、対象法人の青色申告の承認を取り消すことができることとされている。
④ 特定事項記載書類については、青色申告法人における帳簿書類の整理保存の原則的な取扱いと同様に、その起算日から一定の期間が経過した後に財務大臣が定める方法(マイクロフィルム)により保存することが認められている。
⑤ 対象法人が欠損金の繰越控除の適用を受けようとする場合(通算法人である法人にあっては、他の通算法人が欠損金の通算によりその対象法人の欠損金額について法人税法第57条第1項の適用を受けようとする場合を含む。)には、起算日から10年間、特定事項記載書類をその青色申告法人の納税地又はその関連者間取引に係る国内の事務所、事業所その他これらに準ずるものの所在地に保存しなければならない。
(2)青色申告法人以外の法人が関連者間取引を行った場合の関連者間取引に係る書類の整理保存の特例
① 関連者間取引に係る書類の整理保存が必要となるのは、「青色申告法人が関連者間取引を行った場合の関連者間取引に係る書類の整理保存の特例」(上記(1))と同様に、対象法人が対象取引を行った場合において、その対象取引に係る対象書類に、対象取引の区分に応じた対象事項の記載又は記録がないときとされている。対象法人、対象取引等は次のとおりとされている。
イ 対象法人
対象となる法人は、内国法人である普通法人等とされている。普通法人等とは、法人税法第150条の2第1項に規定する普通法人等をいい、具体的には、青色申告書を提出することにつき税務署長の承認を受けていない普通法人、協同組合等並びに収益事業を行う公益法人等及び人格のない社団等をいう。
ロ 対象取引及び関連者
対象となる取引は、対象法人が行う関連者間取引とされている。関連者間取引及び関連者の範囲は、上記(1)①ロの対象取引と同様とされている。
ハ 対象書類
対象となる書類は、関連者間取引に関して受領し、又は作成した注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類(以下「注文書等」という。)で、法人税法施行規則第67条第2項の保存義務その他法人税に関する法令の規定により保存しなければならないこととされているものとされている。なお、注文書等には、自己の作成した注文書等でその写しがあるものはその写しを含むこととされている。また、注文書等の作成に代えて電磁的記録の作成がされている場合にはその電磁的記録を含む。
ニ 対象事項
対象となる事項は、上記(1)①ホの事項と同様とされている。
② 対象法人が上記①ロの対象取引を行った場合において、その対象取引に係る対象書類に、対象取引の区分に応じた上記①ニの対象事項の記載又は記録がないときに、その記載又は記録のない事項(以下「特定事項」という。)を明らかにする書類(以下「特定事項記載書類」という。)をその対象取引を行った日の属する事業年度の確定申告書の提出期限までに取得し、又は作成し、その特定事項記載書類を整理し、保存しなければならないこととされている。
特定事項記載書類は、起算日から7年間、これをその対象法人の納税地又はその関連者間取引に係る国内の事務所、事業所その他これらに準ずるものの所在地に保存しなければならないこととされている。
③ 特定事項記載書類については、帳簿書類の整理保存の原則的な取扱い及び青色申告法人の場合における特定事項記載書類の取扱いと同様に、その起算日から一定の期間が経過した後に財務大臣が定める方法(マイクロフィルム)により保存することが認められている。
④ 対象法人が欠損金の繰越控除の適用を受けようとする場合(通算法人である法人にあっては、他の通算法人が欠損金の通算によりその対象法人の欠損金額について法人税法第57条第1項の適用を受けようとする場合を含む。)には、起算日から10年間、特定事項記載書類をその対象法人の納税地又はその関連者間取引に係る国内の事務所、事業所その他これらに準ずるものの所在地に保存しなければならない。
二 公共法人の範囲
公共法人となる独立行政法人の範囲について改正が行われ、独立行政法人男女共同参画機構が追加されるとともに、独立行政法人国立女性教育会館が除外された。
三 公益法人等の範囲及び収益事業から除外される事業の範囲
(1)公益法人等の範囲
社会医療法人の認定要件のうち「自費患者に対し請求する金額が、社会保険診療報酬と同一の基準により計算されること」との要件について、医療法施行規則の改正により、自費患者に対する請求金額のうち特定外国人患者の診療報酬の額にあっては、その認定要件が「特定外国人患者に対し請求する診療報酬の額が、社会保険診療報酬と同一の基準により計算される金額から当該金額に3を乗じて得た金額までの範囲内であって地域における標準的な料金を超えないものであること」とされた。
(2)収益事業から除外される事業の範囲
収益事業から除外される事業の範囲について、次の改正が行われた。
① 物品販売業
物品販売業から除外される事業に、脱炭素成長型経済構造移行推進機構が脱炭素成長型経済構造への円滑な移行の推進に関する法律第111条第1項第7号に掲げる業務として行う物品販売業が追加された。
② 医療保健業
イ 収益事業から除外される医師会法人等がその開設する病院又は診療所において行う医療保健業の要件のうち「医師会法人等の受ける診療報酬又は利用料の額が、健康保険法の規定等により算定される額以下であること」との要件について、医師会法人等の受ける診療報酬等の額のうち特定外国人患者の診療報酬の額にあっては、その要件が「特定外国人患者から受ける診療報酬の額が、健康保険法基準額に3を乗じて得た額以下の額であって地域における標準的な料金を超えないものとして厚生労働大臣の証明を受けているものであること」とされた。
ロ 収益事業から除外される公的医療機関に該当する病院等を設置する一定の厚生農業協同組合連合会が行う医療保健業の要件のうち次の要件について、それぞれ次の改正が行われた。
(イ)「厚生農業協同組合連合会が自費患者から受ける診療報酬の額が、健康保険法の規定等により算定される額以下であること」との要件
厚生農業協同組合連合会が自費患者から受ける診療報酬の額のうち特定外国人患者の診療報酬の額にあっては、その要件が「特定外国人患者から受ける診療報酬の額が、健康保険法基準額に3を乗じて得た額以下の額であって地域における標準的な料金を超えないものであること」とされた。
(ロ)特別の療養環境に係る病床の病室差額料に係る要件
各医療施設ごとの特別の療養環境に係る病床の病室差額料(いわゆる差額ベッド料)の平均額が、1万円以下(改正前:5,000円以下)に引き上げられた。
ハ 収益事業から除外される無料又は低額な料金による診療事業等を行う公益法人等が行う医療保健業の要件のうち「公益法人等が自費患者から受ける診療報酬の額が、健康保険法の規定等により算定される額以下であること」との要件について、当該公益法人等が自費患者から受ける診療報酬の額のうち特定外国人患者の診療報酬の額にあっては、その要件が「特定外国人患者から受ける診療報酬の額が、健康保険法基準額に3を乗じて得た額以下の額であって地域における標準的な料金を超えないものとして厚生労働大臣の証明を受けているものであること」とされた。
③ 技芸教授業
収益事業から除外される専修学校において行われる技芸教授業の要件のうち授業時間数に係る要件について、次の専修学校の課程の区分に応じそれぞれ次の要件(改正前:高等課程、専門課程又は一般課程のそれぞれの1年間の授業時間数が800時間以上であること(夜間その他特別な時間において授業を行う場合には、その1年間の授業時間数が450時間以上であり、かつ、その修業期間を通ずる授業時間数が800時間以上であること))とされた。
イ 高等課程又は一般課程……次の学科の区分に応じそれぞれ次の授業時間数又は単位数以上であること。
(イ)昼間学科……その1年間の授業時間数が800時間以上であること。(改正前と同様。)
(ロ)夜間等学科……その1年間の授業時間数が450時間以上であり、かつ、その修業期間を通ずる授業時間数が800時間以上であること。(改正前と同様。)
(ハ)通信制の学科……その修業期間を通ずる単位数をその修業期間の年数で除して計算した単位数が17単位以上であること。
ロ 専門課程……その修業期間を通ずる単位数をその修業期間の年数で除して計算した単位数が次の学科の区分に応じそれぞれ次の単位以上であること。
(イ)昼間学科……31単位
(ロ)夜間等学科又は通信制の学科……17単位
ハ 専攻科の課程……その修業期間を通ずる単位数をその修業期間の年数で除して計算した単位数が31単位以上であること。
四 減価償却
(1)貯留権の創設に伴う整備
二酸化炭素の貯留事業に関する法律の貯留権に関する規定の施行に伴い、貯留権について、次のとおり整備が行われた。
① 減価償却資産の範囲の見直し
貯留権が、減価償却資産(無形固定資産)とされた。
② 減価償却資産の償却の方法の見直し
平成19年4月1日以後に取得をされた減価償却資産のうち鉱業権及び貯留権の償却限度額の計算上選定をすることができる償却の方法について、定額法又は生産高等比例法(改正前:定額法又は生産高比例法)とされ、貯留権の償却限度額は、定額法又は生産高等比例法に基づき計算することとされた。
イ 生産高等比例法
生産高等比例法とは、鉱業権又は貯留権の取得価額をこれらの資産の耐用年数の期間内におけるこれらの資産の属する鉱区又は貯留区域の採掘予定数量又は注入予定数量で除して計算した一定単位当たりの金額に当該事業年度におけるその鉱区又は貯留区域の採掘数量又は注入数量を乗じて計算した金額を各事業年度の償却限度額として償却する方法をいう。
ロ 貯留権の償却の方法の選定等
貯留権の償却の方法の選定については、他の減価償却資産と同様である。なお、貯留権の償却の方法の選定に係る資産区分については、鉱業権と同様、その貯留権に係る設備の種類ごとの区分とされている。
貯留権につき償却の方法を選定しなかった場合における法定償却方法は、生産高等比例法とされている。平成19年4月1日以後に取得をされた鉱業権も同様である。
③ 耐用年数
貯留権の耐用年数が定められ、貯留権に係る貯留区域の注入予定数量を、その貯留区域の最近における年間注入数量その他その貯留区域に属する設備の注入能力等に照らし適正に推計される年間注入数量で除して計算した数を基礎として納税地の所轄税務署長の認定した年数とされた。
この認定を受けようとする法人は、次の事項を記載した申請書を納税地の所轄税務署長に提出しなければならないこととされている。
イ 申請をする法人の名称及び代表者の氏名並びに納税地並びに法人番号
ロ 申請に係る貯留権の貯留区域の所在地
ハ 申請に係る貯留権の貯留区域の注入予定数量、最近における年間注入数量及びその貯留区域に属する設備の注入能力
税務署長は、上記の申請書の提出があった場合には、遅滞なく、これを審査し、その申請に係る年数を認定するものとされ、また、認定をした後、その認定に係る年数により、その認定に係る貯留権の償却限度額の計算をすることを不適当とする特別の事由が生じたと認められる場合には、その年数を変更することができることとされている。採掘権等の耐用年数の認定と同様である。
なお、貯留権については、採掘権等と同様、中古資産の耐用年数の特例の対象から除外されている。
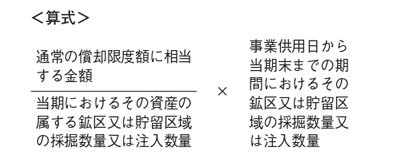
④ 事業年度の中途で事業の用に供した減価償却資産の償却限度額の特例
法人が事業年度の中途においてその事業の用に供した生産高等比例法を採用している減価償却資産のその事業年度の償却限度額は、次の算式により計算した金額とされた。
⑤ 減価償却資産の償却累積額による償却限度額の特例
減価償却資産の償却累積額による償却限度額の特例について、貯留権の償却可能限度額は、その取得価額に相当する金額とされている。
⑥ その他の整備
平成19年4月1日以後に取得をされた鉱業権の償却の方法につき生産高比例法から生産高等比例法に見直されたことに伴い、旧償却方法適用資産がある場合の償却の方法の選定の特例について、鉱業権に該当する新償却方法適用資産にあっては、生産高等比例法を選定したものとみなすこととされた。
(2)公益法人等から普通法人への移行があった場合等の減価償却に関する規定の整備
① 旧定率法又は定率法による償却限度額の計算における未償却残額
法人の有する次の減価償却資産(そのよるべき償却の方法として旧定率法又は定率法を採用しているものに限る。)につきそれぞれ次の償却の額がある場合には、その償却の額に相当する金額は、「既にした償却の額で各事業年度の所得の金額の計算上損金の額に算入された金額」(法令48①一イ(2)、48の2①一イ(2))に含まれるものとされた。
イ 法人税法施行令第123条の3第3項の規定の適用を受けた同項に規定する収益事業以外の事業に属する資産であった減価償却資産……その適用に係る適格合併によりその減価償却資産の移転をしたその適格合併に係る被合併法人がその移転前にした償却の額(公益法人等の収益事業以外の事業に係るものに限る。)
ロ 法人税法施行令第123条の5の規定の適用を受けた同条に規定する収益事業以外の事業に属する資産であった減価償却資産……その適用に係る適格現物出資によりその減価償却資産の移転をしたその適格現物出資に係る現物出資法人がその移転前にした償却の額(公益法人等又は人格のない社団等の収益事業以外の事業に係るものに限る。)
ハ 法人税法施行令第139条の5の2第1項から第3項までの規定の適用を受けた減価償却資産……その適用に係る同条第1項の公益法人等若しくは人格のない社団等、同条第2項の公共法人又は同条第3項の公共法人若しくは公益法人等がそれぞれ同条第1項から第3項までの規定に規定する時前にした償却の額(公益法人等若しくは人格のない社団等の収益事業以外の事業又は公共法人の事業に係るものに限る。)
② リース賃貸資産の償却の方法の特例における改定取得価額
この特例の適用を受けるリース賃貸資産が上記①イからハまでの減価償却資産である場合において、その減価償却資産であるリース賃貸資産につきそれぞれ上記①イからハまでの償却の額があるときは、その償却の額に相当する金額は、「この特例の適用を受ける最初の事業年度の前事業年度までの各事業年度においてした償却の額で当該各事業年度の所得の金額の計算上損金の額に算入された金額」(法令49の2③)に含まれるものとされた。
③ 経過リース資産の償却の方法の特例における改定取得価額
この特例の適用を受ける経過リース資産が上記①イからハまでの減価償却資産である場合において、その減価償却資産である経過リース資産につきそれぞれ上記①イからハまでの償却の額があるときは、その償却の額に相当する金額は、「この特例の適用を受ける最初の事業年度の前事業年度までの各事業年度においてした償却の額で当該各事業年度の所得の金額の計算上損金の額に算入された金額」(令和7年改正法令附則7④)に含まれるものとされた。
④ 圧縮記帳の適用を受けた減価償却資産の取得価額
法人の有する次の圧縮記帳制度の適用があった上記①イからハまでの減価償却資産につきそれぞれ上記①イからハまでの償却の額がある場合には、その償却の額に相当する金額は、「既にその償却費として各事業年度の所得の金額の計算上損金の額に算入された金額」(法令54③)に含まれるものとされた。
イ 国庫補助金等で取得した固定資産等の圧縮額の損金算入
ロ 工事負担金で取得した固定資産等の圧縮額の損金算入
ハ 非出資組合が賦課金で取得した固定資産等の圧縮額の損金算入
ニ 保険金等で取得した固定資産等の圧縮額の損金算入
⑤ 耐用年数の短縮の承認を受けた減価償却資産の取得価額
法人の有する上記①イからハまでの減価償却資産につきそれぞれ上記①イからハまでの償却の額がある場合には、その償却の額に相当する金額は、「耐用年数の短縮の承認を受けた日の属する事業年度の前事業年度までの各事業年度においてした償却の額」(法令57⑨)に含まれるものとされた。
⑥ 減価償却資産の償却累積額による償却限度額の特例における償却累積額
法人の有する上記①イからハまでの減価償却資産につきそれぞれ上記①イからハまでの償却の額がある場合には、その償却の額に相当する金額は、償却累積額の基礎となる「当該事業年度の前事業年度までの各事業年度においてした償却の額」(法令61①②)に含まれるものとされた。
⑦ 堅固な建物等の償却限度額の特例における償却累積額
法人の有する上記①イからハまでの減価償却資産につきそれぞれ上記①イからハまでの償却の額がある場合には、その償却の額に相当する金額は、償却累積額の基礎となる「当該事業年度の前事業年度までの各事業年度においてした償却の額」(法令61の2①)に含まれるものとされた。
⑧ 減価償却資産の償却超過額
イ 法人の有する上記①イからハまでの減価償却資産につきそれぞれ上記①イからハまでの償却の額がある場合には、その償却の額に相当する金額は、「償却事業年度前の各事業年度における減価償却資産に係る損金経理額のうち当該各事業年度の所得の金額の計算上損金の額に算入されなかった金額」(法法31④)及び「分割等事業年度前の各事業年度における減価償却資産に係る損金経理額のうち当該各事業年度の所得の金額の計算上損金の額に算入されなかった金額」(法法31④)に含まれないものとされた。
ロ 償却超過額の処理の規定について、法人の有する減価償却資産が上記①ハの減価償却資産である場合において、その減価償却資産につき上記①ハの償却の額があるときは、その償却の額に相当する金額は、「その減価償却資産についてした償却の額のうち各事業年度の所得の金額の計算上損金の額に算入されなかった金額」から除かれることとされた。
⑨ 適格組織再編成により移転を受けた減価償却資産につき中古資産の見積耐用年数等によって減価償却を行う場合の取得価額
適格組織再編成により被合併法人等から移転を受けた減価償却資産で中古資産の見積耐用年数等によって減価償却を行うもの(移転資産)について、その移転資産が上記①イからハまでの減価償却資産である場合において、その移転資産につきそれぞれ上記①イからハまでの償却の額があるときは、その償却の額に相当する金額は、「その被合併法人等がした償却の額でその被合併法人等の各事業年度の所得の金額の計算上損金の額に算入された金額」に含まれることとされた。
五 繰延資産の償却
(1)未償却残額が償却限度額となる繰延資産の償却限度額の計算における未償却残額
法人の次の繰延資産につきそれぞれ次の償却の額がある場合には、その償却の額に相当する金額は、「既にした償却の額で各事業年度の所得の金額の計算上損金の額に算入されたもの」(法令64①一)に含まれるものとされた。
① 法人税法施行令第123条の3第3項の規定の適用を受けた同項に規定する収益事業以外の事業に属する資産であった繰延資産……その適用に係る適格合併によりその繰延資産の移転をしたその適格合併に係る被合併法人がその移転前にした償却の額(公益法人等の収益事業以外の事業に係るものに限る。)
② 法人税法施行令第123条の5の規定の適用を受けた同条に規定する収益事業以外の事業に属する資産であった繰延資産……その適用に係る適格現物出資によりその繰延資産の移転をしたその適格現物出資に係る現物出資法人がその移転前にした償却の額(公益法人等又は人格のない社団等の収益事業以外の事業に係るものに限る。)
③ 法人税法施行令第139条の5の2第1項から第3項までの規定の適用を受けた繰延資産……その適用に係る同条第1項の公益法人等若しくは人格のない社団等、同条第2項の公共法人又は同条第3項の公共法人若しくは公益法人等がそれぞれ同条第1項から第3項までの規定に規定する時前にした償却の額(公益法人等若しくは人格のない社団等の収益事業以外の事業又は公共法人の事業に係るものに限る。)
(2)繰延資産の償却超過額
① 法人の上記(1)①から③までの繰延資産につきそれぞれ上記(1)①から③までの償却の額がある場合には、その償却の額に相当する金額は、「償却事業年度前の各事業年度におけるその繰延資産に係る損金経理額のうち当該各事業年度の所得の金額の計算上損金の額に算入されなかった金額」(法法32⑥)及び「分割等事業年度前の各事業年度における繰延資産に係る損金経理額のうち当該各事業年度の所得の金額の計算上損金の額に算入されなかった金額」(法法32⑥)に含まれないものとされた。
② 繰延資産の償却超過額の処理の規定について、法人の繰延資産が上記(1)③の繰延資産である場合において、その繰延資産につき上記(1)③の償却の額があるときは、その償却の額に相当する金額は、「その繰延資産についてした償却の額のうち各事業年度の所得の金額の計算上損金の額に算入されなかった金額」から除かれることとされた。
六 寄附金の損金不算入
(1)指定寄附金の範囲
① 指定寄附金のうち学校法人が設置する専修学校に係る次の寄附金の範囲について、対象となる専修学校の課程のうち専門課程に係る要件が、その修業期間を通ずる単位数が62単位以上であるもの(改正前:その修業期間を通ずる授業時間数が1,700時間以上であるもの)とされるとともに、対象となる課程に、専攻科の課程でその修業期間を通ずる単位数が62単位以上であるものが追加された。
イ その専修学校の校舎その他附属設備(一定の課程の教育の用に供されるものに限る。)の受けた災害による被害の復旧のために支出されたその学校法人に対する寄附金
ロ その専修学校の敷地、校舎その他附属設備(一定の課程の教育の用に供されるものに限る。)に充てるために支出されたその学校法人に対する寄附金
ハ その専修学校の教育に必要な費用又は基金(一定の課程の教育の用に供されるものに限る。)に充てられる日本私立学校振興・共済事業団に対する寄附金
② 指定寄附金のうち一定の専修学校の設置を主たる目的とする学校法人の設立を目的とする法人に対する寄附金の範囲について、対象となる専修学校の要件のうち専門課程に係る要件が、その修業期間を通ずる単位数が124単位以上であるもの(改正前:その修業期間を通ずる授業時間数が3,400時間以上であるもの)とされた。
(2)特定公益増進法人の範囲
特定公益増進法人のうち学校及び一定の専修学校の設置を主たる目的とする学校法人並びに一定の専修学校の設置を主たる目的とする私立学校法第152条第5項の規定により設立された法人(いわゆる準学校法人)の範囲について、対象となる専修学校の要件のうち専門課程に係る要件が、その修業期間を通ずる単位数が62単位以上であるもの(改正前:その修業期間を通ずる授業時間数が1,700時間以上であるもの)とされた。
(3)マンション除却組合等の寄附金の損金算入限度額
マンションの再生等の円滑化に関する法律(以下「マンション再生法」という。)第163条の2に規定するマンション除却組合は、同法の規定により公益法人等とみなすこととされているが、他の公益法人等とみなされる法人と同様に、公益法人等の寄附金の損金算入限度額の計算の対象外とされる法人の範囲に、マンション除却組合が追加された。
また、本措置のマンション建替組合及びマンション敷地売却組合について、名称がそれぞれマンション再生組合及びマンション等売却組合に変更された。
七 貸倒引当金
個別評価金銭債権に係る貸倒引当金の繰入事由のうち、金銭債権に係る債務者について生じた更生計画認可の決定、再生計画認可の決定等に基づいてその弁済を猶予され、又は賦払により弁済されることに、金銭債権に係る債務者について円滑な事業再生を図るための事業者の金融機関等に対する債務の調整の手続等に関する法律(以下「早期事業再生法」という。)第28条第1項又は第29条の規定により権利変更決議の効力が生じたことによりその金銭債権の弁済を猶予され、又は賦払により弁済されることが追加された。
権利変更決議について、裁判所の認可の決定があり、又は議決権者の全ての同意を得ることによりその効力が生じた場合には、その権利変更決議に係る金銭債権の額のうちその効力が生じた日の属する事業年度終了の日の翌日から5年を経過する日までに弁済されることとなっている金額以外の金額が、個別貸倒引当金繰入限度額となる。
八 欠損金の繰越控除
再建中の法人の対象事業年度に、その法人の債務について、早期事業再生法第28条第1項又は第29条の規定により権利変更決議の効力が生じた場合におけるその生じた日から同日の翌日以後7年を経過する日までの期間内の日の属する事業年度が追加された。
なお、法人税法第59条第2項に規定する政令で定める事実が生じた場合又は法令の規定による整理手続によらない負債の整理に関する計画の決定若しくは契約の締結で、第三者が関与する協議によるもの等があった場合と同様、権利変更決議が効力を生じた日以後に一定の事由が生じた場合には、その事由が生じた日のうち最も早い日以後に終了する事業年度は、対象事業年度から除くこととされている。
九 投資簿価修正
通算終了事由が生じた他の通算法人の株式につき資産調整勘定対応金額等がある場合の加算措置について、その内国法人及び通算完全支配関係発生日において離脱法人の株式を有する法人が通算完全支配関係発生日以前に取得をしたその離脱法人の対象株式に係る各取得の時における調整勘定対応金額の合計額のうち各取得の時後に譲渡をした株式に係る部分の金額の減算調整の対象となる譲渡から、全部取得条項付種類株式の端数処理による完全子法人化の際の譲渡を除外することとされた。
対象事由から除外されることとなる譲渡は、具体的には、全部取得条項付種類株式の端数処理による譲渡で、法人税法第61条の2第14項の規定の適用を受けるもののうち、その端数処理により対象法人がその譲渡をした法人との間に完全支配関係を有することとなるものとされている。
十 転用資産及び移行時資産等の帳簿価額
(1)公益法人等又は人格のない社団等のその収益事業以外の事業に属していた資産及び負債がその収益事業に属する資産及び負債となった場合には、その資産及び負債(転用資産等)のその収益事業に属することとなった時における帳簿価額は、その転用資産等の価額としてその収益事業に関する帳簿に記載された金額であるものとして、その公益法人等又は人格のない社団等のその時の属する事業年度以後の各事業年度の所得の金額を計算することとされた。
(2)公共法人が収益事業を行う公益法人等に該当することとなった場合には、その該当することとなった時において有する資産及び負債(その収益事業に属する資産及び負債に限る。)(公益法人等移行時資産等)のその時における帳簿価額は、その公益法人等移行時資産等の価額としてその時においてその帳簿に記載されていた金額であるものとして、その公益法人等のその時の属する事業年度以後の各事業年度の所得の金額を計算することとされた。
(3)公共法人又は公益法人等が普通法人又は協同組合等に該当することとなった場合には、その該当することとなった時において有する資産及び負債(公益法人等が普通法人又は協同組合等に該当することとなった場合にあっては、その収益事業以外の事業に属していた資産及び負債に限る。)(普通法人等移行時資産等)のその時における帳簿価額は、その普通法人等移行時資産等の価額としてその時においてその帳簿に記載されていた金額であるものとして、その普通法人又は協同組合等のその時の属する事業年度以後の各事業年度の所得の金額を計算することとされた。
十一 防衛特別所得税額の法人税額からの控除
防衛特別所得税の創設に伴い、法人に課される防衛特別所得税の額について、法人税の額から控除されることとされた。
具体的には、法人の各事業年度において利子及び配当等(国外公社債等の利子等を含む。以下同じ。)につき課される防衛特別所得税の額は、その各事業年度におけるその利子及び配当等に係る所得税の額とみなして、法人税における所得税額控除制度の適用を受けることができることとされた。これにより、法人が利子及び配当等に課される防衛特別所得税の額は、所得税の額として、各事業年度の所得に対する法人税の額から控除することとなる。また、法人税の額から控除しても控除しきれない所得税の額及び防衛特別所得税の額があるときは、その金額は法人税法の規定により還付される。
法人税の額から控除される所得税の額及び防衛特別所得税の額を計算する場合には、利子及び配当等に対する所得税及び防衛特別所得税を一体のものとして、法人税法施行令第140条の2の区分ごとに、控除すべき金額を計算することとなる。
また、平成22年10月前に解散した内国普通法人等が清算中に利子及び配当等に課された防衛特別所得税の額については、その内国普通法人等の清算所得に対する法人税(その内国普通法人等の清算中の事業年度の所得に係る法人税を含む。)の額から控除をされるべき所得税の額とみなされることとされている。
十二 仮装経理に基づく過大申告の場合の更正に伴う法人税額等の還付の特例
還付請求事実に、その内国法人の債務について、早期事業再生法第28条第1項又は第29条の規定により権利変更決議の効力が生じたことが追加された。
また、基準法人税額に対する地方法人税及び防衛特別法人税についても同様の改正が行われた。
Ⅱ 租税特別措置法の改正
第一 税額控除等関係
一 中小企業者等の法人税率の特例
中小企業者等の法人税率の特例について、対象となるみなし公益法人等の範囲へのマンション除却組合の追加等が行われた。
二 試験研究を行った場合の法人税額の特別控除制度(改正後:試験研究を行った場合の法人税額の特別控除制度及び特別試験研究を行った場合の法人税額の特別控除制度)(研究開発税制)
(1)控除の対象となる試験研究費の額の範囲の見直しが行われた。
(2)一般試験研究費の額に係る特別税額控除制度
① 税額控除割合が次の区分に応じそれぞれ次の割合(上限:10%)とされた。
イ 増減試験研究費割合が3%を超える場合(ハの場合を除く。)……8.5%に、増減試験研究費割合から3%を控除した割合に0.25を乗じて計算した割合を加算した割合
ロ 増減試験研究費割合が3%以下である場合(ハの場合を除く。)……8.5%から、3%から増減試験研究費割合を減算した割合に13分の8.5を乗じて計算した割合を減算した割合(その割合が0に満たないときは、0)
ハ その事業年度が設立事業年度である場合又は比較試験研究費の額が0である場合……8.5%
② 令和11年3月31日までに開始する各事業年度については、税額控除割合は、上記イにかかわらず、次の区分に応じそれぞれ次の割合(上限:14%)とされた。
イ 令和9年4月1日前に開始する事業年度……次の区分に応じそれぞれ次の割合
(イ)増減試験研究費割合が12%を超える場合((ニ)の場合を除く。)……11.5%に、その増減試験研究費割合から12%を控除した割合に0.375を乗じて計算した割合を加算した割合
(ロ)増減試験研究費割合が0以上であり12%以下である場合((ニ)の場合を除く。)……11.5%から、12%からその増減試験研究費割合を減算した割合に0.25を乗じて計算した割合を減算した割合
(ハ)増減試験研究費割合が0に満たない場合((ニ)の場合を除く。)……8.5%から、その満たない部分の割合に30分の8.5を乗じて計算した割合を減算した割合(その割合が0に満たないときは、0)
(ニ)その事業年度が設立事業年度である場合又は比較試験研究費の額が0である場合……8.5%
ロ 令和9年4月1日以後に開始する事業年度……次の区分に応じそれぞれ次の割合
(イ)増減試験研究費割合が15%を超える場合((ニ)の場合を除く。)……11.5%に、その増減試験研究費割合から15%を控除した割合に0.375を乗じて計算した割合を加算した割合
(ロ)増減試験研究費割合が3%を超え15%以下である場合((ニ)の場合を除く。)……8.5%に、その増減試験研究費割合から3%を控除した割合に0.25を乗じて計算した割合を加算した割合
(ハ)増減試験研究費割合が3%以下である場合((ニ)の場合を除く。)……8.5%から、3%からその増減試験研究費割合を減算した割合に13分の8.5を乗じて計算した割合を減算した割合(その割合が0に満たないときは、0)
(ニ)その事業年度が設立事業年度である場合又は比較試験研究費の額が0である場合……8.5%
③ 増減試験研究費割合に応じた税額控除額の上限の変動特例について、令和9年4月1日以後に開始する事業年度については、当期の調整前法人税額に次の事業年度の区分に応じそれぞれ次の割合(イの事業年度及び試験研究費割合が10%を超える事業年度のいずれにも該当する事業年度にあっては、イの割合と下記④の税額控除額の上限の特例により計算した割合とのうちいずれか高い割合)を乗じて計算した金額を加算する措置とした上、その適用期限が令和11年3月31日まで3年延長された。
イ 増減試験研究費割合が7%を超える事業年度……その増減試験研究費割合から7%を控除した割合に0.625を乗じて計算した割合(上限:5%)
ロ 増減試験研究費割合が0に満たない場合のその満たない部分の割合が1%を超える事業年度(試験研究費割合が10%を超える事業年度を除く。)……0から、その満たない部分の割合から1%を控除した割合に0.625を乗じて計算した割合(上限:5%)を減算した割合
④ 試験研究費割合が10%を超える場合における税額控除割合の特例及び税額控除額の上限の特例の適用期限が、令和11年3月31日まで3年延長された。
(3)中小企業技術基盤強化税制
① 中小企業者等税額控除限度額の特例及び税額控除額の上限の特例の適用期限が、令和11年3月31日まで3年延長された。
② 青色申告書を提出する法人の各事業年度においてその法人の試験研究費の額がその比較試験研究費の額を超える場合において、中小企業技術基盤強化税制における試験研究費の額に係る税額控除制度による控除をしてもなお控除しきれない金額を有するときは、その控除しきれない金額につき3年間繰り越して税額控除(税額控除額は、中小企業技術基盤強化税制における試験研究費の額に係る税額控除制度と合計して当期の調整前法人税額の25%等相当額が上限とされている。)ができる制度が創設された。
(4)特別試験研究費の額に係る特別税額控除制度
① 特別試験研究費の額の対象となる高度専門知識等を有する者に対して人件費を支出して行う試験研究について、次の見直しが行われた。
イ 新規高度研究業務従事者の範囲に、その法人の役員又は使用人である博士の学位を授与された者のうちその授与された日から5年以内にその法人(関係法人等を含む。)の役員又は使用人となったもので、その役員又は使用人となった日から5年を経過していないものが追加された。
ロ 試験研究の要件について次の見直しが行われた。
(イ)その試験研究の内容に関する提案が広く一般に又は広くその法人の使用人に募集されたこととの要件が、その試験研究の内容に関する提案が広く一般に又は広くその法人の試験研究に専ら従事する当該法人の使用人に募集されたこととの要件とされた。
(ロ)その試験研究の内容がその試験研究に従事する新規高度研究業務従事者から提案されたものであることとの要件が、その試験研究の内容がその試験研究に専ら従事するその法人の使用人から提案されたものであることとの要件とされた。
② 指定大学等との共同研究及び指定大学等への委託研究に係る試験研究費の額について、その指定大学等の長が認定した金額とすることとされた。
三 重点産業技術試験研究を行った場合の法人税額の特別控除制度(創設)
(1)適用対象法人
適用対象となる法人は、青色申告書を提出する法人で指定期間(産業技術力強化法の一部を改正する法律(令和8年法律第41号)の施行の日から令和11年3月31日までの期間をいう。以下同じ。)内に産業技術力強化法第22条第1項に規定する重点研究開発計画につき同項の認定(以下「認定」という。)を受けたものとされている。
(2)対象事業年度
適用対象となる事業年度は、適用対象法人の重点研究開発計画の認定に係る適用事業年度において、重点産業技術試験研究費の額(その適用事業年度において、一般試験研究費の額に係る税額控除制度、中小企業技術基盤強化税制における中小企業者等税額控除限度額に係る税額控除制度又は特別試験研究費の額に係る税額控除制度の適用を受ける場合には、これらの制度の適用により調整前法人税額から控除する金額の計算の基礎となった重点産業技術試験研究費の額を除く。)がある場合のその適用事業年度とされている。
適用事業年度とは、重点研究開発計画について認定を受けた法人のその認定を受けた日から同日以後5年を経過する日までの期間の日を含む各事業年度とされている。
(3)重点産業技術試験研究費の額
重点産業技術試験研究費の額とは、試験研究費の額のうち認定を受けた法人がその認定に係る認定重点研究開発計画に従って実施した産業技術力強化法第27条第1項に規定する研究及び開発に係るものをいう。
(4)税額控除限度額に係る税額控除
適用対象法人が税額控除の適用を受ける場合における税額控除限度額は、控除対象重点産業技術試験研究費の額(その適用事業年度において、一般試験研究費の額に係る税額控除制度、中小企業者等税額控除限度額に係る税額控除制度又は特別試験研究費の額に係る税額控除制度の適用を受ける場合には、これらの制度の適用により調整前法人税額から控除する金額の計算の基礎となった控除対象重点産業技術試験研究費の額を除く。)の40%(控除対象重点試験研究費の額の計算の基礎となった重点産業技術試験研究費の額が特別重点産業技術試験研究費の額に該当するものにあっては、50%)相当額とされている。
① 控除対象重点産業技術試験研究費の額とは、重点産業技術試験研究費の額のうち次の金額の合計額をいう。
イ 国外委託試験研究に係る重点産業技術試験研究費の額の50%相当額
ロ 国外委託試験研究以外の試験研究に係る重点産業技術試験研究費の額
② 特別重点産業技術試験研究費の額とは、重点産業技術試験研究費の額のうち認定を受けた法人がその認定に係る認定重点研究開発計画に従って実施した産業技術力強化法第29条第4項に規定する重点産業技術共同研究開発機関と共同して行う研究及び開発又は重点産業技術共同研究開発機関に委託する研究及び開発に係る試験研究費の額をいう。
この税額控除限度額が適用対象法人の適用事業年度の調整前法人税額の10%相当額を超える場合には、控除を受ける金額は、その適用事業年度の調整前法人税額の10%相当額を上限とすることとされている。
(5)繰越税額控除限度超過額に係る税額控除(繰越税額控除制度)
上記(4)のとおり、税額控除限度額が適用事業年度の調整前法人税額の10%相当額を超える場合には、控除を受ける金額はその適用事業年度の調整前法人税額の10%相当額を上限とすることとされていることから、税額控除限度額のうち控除をしてもなお控除しきれない金額が生ずることとなるが、この控除をしてもなお控除しきれない金額は、繰越税額控除限度超過額として、3年間繰り越して控除することができることとされている。
この繰越税額控除制度の適用対象となる法人は、青色申告書を提出する法人で指定期間内に重点研究開発計画について認定を受けた法人とされている。
さらに、適用対象となる事業年度は、繰越税額控除限度超過額を有する場合の適用事業年度だが、その適用事業年度の試験研究費の額がその適用事業年度開始の日の前日を含む事業年度の試験研究費の額を超える場合のその適用事業年度とされている。
繰越税額控除限度超過額とは、その法人のその適用事業年度開始の日前3年以内に開始した各事業年度(その適用事業年度まで連続して青色申告書の提出をしている場合の各事業年度に限る。)における税額控除限度額のうち、税額控除限度額に係る税額控除による控除をしてもなお控除しきれない金額の合計額をいう。この控除をしてもなお控除しきれない金額は、既に繰越税額控除制度によりその各事業年度において調整前法人税額から控除された金額がある場合には、その金額を控除した残額とすることとされている。なお、この繰越税額控除限度超過額が適用対象となる法人の適用事業年度の調整前法人税額の10%相当額(その適用事業年度において税額控除限度額に係る税額控除制度により調整前法人税額から控除される金額がある場合には、その金額を控除した残額)を超える場合には、控除を受ける金額は、その調整前法人税額の10%相当額を上限とすることとされている。
(6)法人税法の規定との調整
この制度の適用がある場合における法人税法の規定との調整に係る規定については、一般試験研究費の額に係る税額控除等における調整規定を準用することとされている。
(7)申告要件
この制度の適用を受ける場合の申告要件は、次のとおりとされている。
① 税額控除限度額に係る税額控除制度の適用を受ける場合
税額控除限度額に係る税額控除制度は、確定申告書等(控除を受ける金額を増加させる修正申告書又は更正請求書を提出する場合には、その修正申告書又は更正請求書を含む。)に控除の対象となる控除対象重点産業技術試験研究費の額、重点産業技術試験研究費の額及び特別重点産業技術試験研究費の額、控除を受ける金額並びにその金額の計算に関する明細を記載した書類の添付がある場合に限り、適用することとされている。
② 繰越税額控除制度の適用を受ける場合
繰越税額控除制度は、税額控除限度額に係る税額控除制度の適用を受けた適用事業年度以後の各事業年度の確定申告書(その確定申告書に係る期限後申告書を含む。)に繰越税額控除限度超過額の明細書の添付がある場合で、かつ、その繰越税額控除制度の適用を受けようとする適用事業年度の確定申告書等(控除を受ける金額を増加させる修正申告書又は更正請求書を提出する場合には、その修正申告書又は更正請求書を含む。)に控除の対象となる繰越税額控除限度超過額、控除を受ける金額及びその金額の計算に関する明細を記載した書類の添付がある場合に限り、適用することとされている。
(8)グループ通算制度
通算法人について本制度を適用する場合には、一般試験研究費の額に係る税額控除制度等と同様に、その通算グループを一体として計算する調整を行うこととされている。具体的には、一般試験研究費に係る税額控除等の規定を準用すること等とされている。
(9)加算税額がある場合における法人税法の規定等との調整
特別税額加算措置の適用により法人税額に加算された金額がある場合における法人税法の規定との調整については、一般試験研究費の額に係る税額控除等における加算税額がある場合における調整規定を準用することとされている。
四 中小企業者等が機械等を取得した場合の特別償却又は法人税額の特別控除制度(中小企業投資促進税制)
中小企業投資促進税制について、特定機械装置等のうち工具の取得価額要件における1事業年度中に取得又は製作をして国内にあるその中小企業者等の営む指定事業の用に供した工具の取得価額の合計額で判定する場合のその判定は、「取得又は製作をして国内にあるその中小企業者等の営む指定事業の用に供した1台又は1基の取得価額が40万円以上(改正前:30万円以上)の工具」の取得価額の合計額が120万円以上であるかどうかで判定することとされた。
五 国家戦略特別区域において機械等を取得した場合の特別償却又は法人税額の特別控除制度
国家戦略特別区域において機械等を取得した場合の特別償却又は法人税額の特別控除制度について、令和8年4月1日以後に取得又は製作若しくは建設をした特定機械装置等(令和8年3月31日以前に受けた特定事業の適切かつ確実な実施に関する確認に係る事業実施計画に同日において記載されているものを除く。)の特別償却限度額及び税額控除割合が次のとおり引き下げられるとともに、対象事業の見直しが行われた上、その適用期限が令和10年3月31日まで2年延長された。
(1)特別償却限度額……その取得価額の40%(建物等及び構築物については、20%)相当額(改正前:その取得価額の45%(建物等及び構築物については、23%)相当額)
(2)税額控除割合……12%(建物等及び構築物については、6%)(改正前:14%(建物等及び構築物については、7%))
六 国際戦略総合特別区域において機械等を取得した場合の特別償却又は法人税額の特別控除制度
国際戦略総合特別区域において機械等を取得した場合の特別償却又は法人税額の特別控除制度について、対象事業の見直しが行われた上、その適用期限が令和10年3月31日まで2年延長された。
七 地域経済牽(けん)引事業の促進区域内において特定事業用機械等を取得した場合の特別償却又は法人税額の特別控除制度
地域経済牽(けん)引事業の促進区域内において特定事業用機械等を取得した場合の特別償却又は法人税額の特別控除制度について、対象となる事業年度から、産業競争力強化法の特定生産性向上設備等に係る確認を受けた法人のその特定生産性向上設備等の投資に関する計画の期間として財務省令で定める期間内の日を含む各事業年度が除外された。
八 地方活力向上地域等において特定建物等を取得した場合の特別償却又は法人税額の特別控除制度
地方活力向上地域等において特定建物等を取得した場合の特別償却又は法人税額の特別控除制度について、次の見直しが行われた上、地方活力向上地域等特定業務施設整備計画の認定期限が令和10年3月31日まで2年延長された。
(1)特定建物等のうちその特定建物等に係る特定業務施設が就業の機会の創出に著しく資するものについて、特別償却割合及び税額控除割合が次のとおり引き上げられた。
① 特別償却割合……その特定建物等に係る認定地方活力向上地域等特定業務施設整備計画が拡充型計画に該当する場合には20%(改正前:15%)
② 税額控除割合……次の場合の区分に応じそれぞれ次の割合
イ その特定建物等に係る認定地方活力向上地域等特定業務施設整備計画が拡充型計画に該当する場合……5%(改正前:4%)
ロ その特定建物等に係る認定地方活力向上地域等特定業務施設整備計画が移転型計画に該当する場合……8%(改正前:7%)
(2)対象となる資産が、次のとおり見直された。
① 本制度の対象となる取得をした特定建物等について、「その建設の後事業の用に供されたことがないもの」であることとの要件が除外された。
② 中小企業者(適用除外事業者又は通算適用除外事業者に該当するものを除く。)以外の法人の適用対象となる特定建物等の取得価額に係る要件が、4,500万円以上(改正前:3,500万円以上)に引き上げられた。
(3)地方活力向上地域等特定業務施設整備計画の認定を受けた日からその認定に係る特定建物等を事業の用に供した日を含む事業年度終了の日までの期間内において離職者がいないことにつき証明がされた場合に限り、本制度の適用を受けることができることとされた。
九 地方活力向上地域等において雇用者の数が増加した場合の法人税額の特別控除制度
地方活力向上地域等において雇用者の数が増加した場合の法人税額の特別控除制度は、その認定の期限(令和8年3月31日)の到来をもって廃止された。
十 中小企業者等が特定経営力向上設備等を取得した場合の特別償却又は法人税額の特別控除制度
中小企業者等が特定経営力向上設備等を取得した場合の特別償却又は法人税額の特別控除制度について、次の見直しが行われた。
(1)対象となる事業年度から、下記「十三 特定生産性向上設備等を取得した場合の特別償却又は法人税額の特別控除制度(創設)」における産業競争力強化法の特定生産性向上設備等に係る確認を受けた法人のその特定生産性向上設備等の投資に関する計画の期間内の日を含む各事業年度が除外された。
(2)工具及び器具備品の取得価額要件が、40万円以上(改正前:30万円以上)に引き上げられた。
十一 給与等の支給額が増加した場合の法人税額の特別控除制度
給与等の支給額が増加した場合の法人税額の特別控除制度について、次の見直しが行われた。
(1)法人の継続雇用者給与等支給額が増加した場合に係る措置は、令和8年3月31日をもって廃止された。
(2)特定法人の継続雇用者給与等支給額が増加した場合に係る措置について、次の見直しが行われた。
① 原則の税額控除割合(10%)を適用できる場合が、継続雇用者給与等支給増加割合が4%以上(改正前:3%以上)である場合とされた。
② 継続雇用者給与等支給増加割合が4%以上である場合に税額控除割合に15%を加算する措置について、その継続雇用者給与等支給増加割合が5%以上である場合に税額控除割合に5%(その継続雇用者給与等支給増加割合が6%以上である場合には、15%)を加算する措置とされた。
③ 教育訓練費に係る上乗せ措置が廃止された。
(3)中小企業者等の雇用者給与等支給額が増加した場合に係る措置における教育訓練費に係る上乗せ措置が廃止された。
十二 生産工程効率化等設備を取得した場合等の特別償却又は法人税額の特別控除制度
生産工程効率化等設備を取得した場合等の特別償却又は法人税額の特別控除制度について、次の見直しが行われた。
(1)カーボンニュートラルに向けた投資促進税制について次の見直しが行われた上、特定認定エネルギー利用環境負荷低減事業適応計画の認定期限が、令和10年3月31日まで2年延長された。
① 特別償却割合及び税額控除割合が、次の生産工程効率化等設備の区分に応じそれぞれ次の割合とされた。ただし、特定大企業等については、その炭素生産性向上率を改正前の炭素生産性向上率に据え置くこととされており、その上で、下記ロ(イ)又は(ロ)の特別償却割合又は税額控除割合を適用することとされている。
イ 中小企業者(適用除外事業者又は通算適用除外事業者に該当するものを除く。以下同じ。)が事業の用に供した生産工程効率化等設備……その特定認定エネルギー利用環境負荷低減事業適応計画に記載された次の炭素生産性向上率の区分に応じそれぞれ次の割合
(イ)炭素生産性向上率22%以上(改正前:17%以上)……特別償却割合30%(改正前:50%)又は税額控除割合10%(改正前:14%)
(ロ)炭素生産性向上率17%以上22%未満(改正前:10%以上17%未満)……特別償却割合30%(改正前:50%)又は税額控除割合5%(改正前:10%)
ロ 中小企業者以外の法人が事業の用に供した生産工程効率化等設備……その特定認定エネルギー利用環境負荷低減事業適応計画に記載された次の炭素生産性向上率の区分に応じそれぞれ次の割合
(イ)炭素生産性向上率25%以上(改正前:20%以上)……特別償却割合30%(改正前:50%)又は税額控除割合8%(改正前:10%)
(ロ)炭素生産性向上率20%以上25%未満(改正前:15%以上20%未満)……特別償却割合30%(改正前:50%)又は税額控除割合3%(改正前:5%)
② 対象となる事業年度から、下記「十三 特定生産性向上設備等を取得した場合の特別償却又は法人税額の特別控除制度(創設)」の制度における産業競争力強化法の特定生産性向上設備等に係る確認を受けた法人のその特定生産性向上設備等の投資に関する計画の期間内の日を含む各事業年度が除外された。
(2)戦略分野国内生産促進税制に係る不適用措置について、次の見直しが行われた。
① 継続雇用者給与等支給額に係る要件について、継続雇用者給与等支給増加割合が2%以上(改正前:1%以上)であることとされた。
② 継続雇用者給与等支給額に係る要件及び国内設備投資額に係る要件のいずれにも該当しないこととの要件について、継続雇用者給与等支給額に係る要件又は国内設備投資額に係る要件のいずれかに該当しないこととの要件とされた。
十三 特定生産性向上設備等を取得した場合の特別償却又は法人税額の特別控除制度(創設)
青色申告書を提出する法人が、生産等設備を構成する機械装置、工具、器具備品、建物、建物附属設備、構築物及び一定のソフトウエアで、産業競争力強化法に規定する特定生産性向上設備等(その法人が経済社会情勢の変化を踏まえた企業の事業活動の持続的な発展を図るための産業競争力強化法等の一部を改正する法律の施行の日から令和11年3月31日までの期間(以下「指定期間」という。)内に産業競争力強化法の確認を受けたものに限る。以下「特定生産性向上設備等」という。)に該当するもののうち一定の規模のもの(以下「特定機械装置等」という。)の取得等をする場合において、その確認を受けた日から同日以後5年を経過する日までの間に、その特定機械装置等の取得等をして、これを国内にあるその法人の事業の用に供したときは、その事業の用に供した事業年度において、その特定機械装置等の取得価額から普通償却限度額を控除した金額に相当する金額の特別償却(即時償却)とその取得価額の7%(建物、建物附属設備及び構築物については、4%)相当額の税額控除との選択適用ができる制度が創設された。なお、税額控除の適用を受ける場合における控除を受ける金額は、当期の調整前法人税額の20%相当額を上限とすることとされている。
また、青色申告書を提出する法人で指定期間内にされた産業競争力強化法の認定に係る認定事業適応事業者(その同法の認定事業適応計画(同法の国際経済事情激変事業適応に関するものに限る。以下「認定国際経済事情激変事業適応計画」という。)にその認定国際経済事情激変事業適応計画に従って行う同法の国際経済事情激変事業適応のための措置として特定生産性向上設備等を導入する旨の記載があるものに限る。)であるものに係る税額控除限度超過額については、3年間の繰越しができることとされている。
十四 法人税の額から控除される特別控除額の特例
法人税の額から控除される特別控除額の特例における特定税額控除制度の不適用措置について、次の見直しが行われた上、その適用期限が令和11年3月31日まで2年延長された。
(1)特定税額控除制度に、上記「三 重点産業技術試験研究を行った場合の法人税額の特別控除制度(創設)」の制度が追加された。
(2)次の要件の見直しが行われた。
① 継続雇用者給与等支給額に係る要件について、上乗せ要件の対象に該当する場合には、継続雇用者給与等支給増加割合が2%以上(改正前:1%以上)であることとされ、その他の場合には、継続雇用者給与等支給増加割合が1%以上であること(改正前:その法人の継続雇用者給与等支給額がその継続雇用者比較給与等支給額を超えること)とされた。
② 次の特定税額控除制度については、継続雇用者給与等支給額に係る要件及び国内設備投資額に係る要件のいずれかに該当しない(改正前:いずれにも該当しない)場合(その対象年度が設立事業年度及び合併等事業年度のいずれにも該当しない場合であって、その対象年度の所得の金額がその対象年度の前事業年度の所得の金額以下である場合を除く。)にその特定税額控除制度を適用しないこととされた。
イ 地域経済牽引事業の促進区域内において特定事業用機械等を取得した場合の法人税額の特別控除制度
ロ 生産工程効率化等設備を取得した場合の法人税額の特別控除制度
十五 通算法人の仮装経理に基づく過大申告の場合等の法人税額
通算法人の仮装経理に基づく過大申告の場合等の法人税額の特例について、次の見直しが行われた。
(1)通算法人の仮装経理に基づく過大申告の場合等の法人税額の特例に係る措置について、措置の対象に上記「十三 特定生産性向上設備等を取得した場合の特別償却又は法人税額の特別控除制度(創設)」の制度が追加された。
(2)通算承認の失効の場合の法人税額の特例に係る措置について、措置の対象に次の規定が追加される等の見直しが行われた。
① 試験研究を行った場合の法人税額の特別控除のうち、中小企業技術基盤強化税制における中小企業者等税額控除限度額に係る税額控除、中小企業技術基盤強化税制における中小企業者等税額控除限度超過額の繰越控除及び中小企業技術基盤強化税制に係る調整対象金額が当初申告税額控除可能額を超える場合の税額控除に係る規定
② 上記「三 重点産業技術試験研究を行った場合の法人税額の特別控除制度(創設)」及び「十三 特定生産性向上設備等を取得した場合の特別償却又は法人税額の特別控除制度(創設)」の制度に係る規定
第二 特別償却関係
一 特定船舶の特別償却制度
特定船舶の特別償却制度について、特例匿名組合船舶の範囲が海上運送法第39条の2第2項第2号に規定する認定事業基盤強化事業者が製造した先進船舶に限定された上、その適用期限が令和11年3月31日まで3年延長された。
二 特定事業継続力強化設備等の特別償却制度
特定事業継続力強化設備等のうち器具及び備品の取得価額要件が、40万円以上(改正前:30万円以上)に引き上げられた。
三 特定都市再生建築物の割増償却制度
(1)特定都市再生建築物に係る要件の見直し
事業区域の全部又は一部が特定都市再生緊急整備地域内にある場合における都市再生事業の要件に、公共施設面積割合が10%以上であることが追加された。
(2)民間都市再生事業計画の認定要件の見直し
対象となる民間都市再生事業計画のうち特定都市再生緊急整備地域における民間都市再生事業計画(事業区域の全部又は一部が特別区の区域内にあるものに限る。)の認定要件のうちその事業区域内において複数(2以上)の用途を整備することとの要件について、その用途から住宅のうち分譲住宅が除外された。
(3)適用期限の延長
制度の適用期限が、令和11年3月31日まで3年延長された。
四 倉庫用建物等の割増償却制度
倉庫用建物等の割増償却制度は、適用期限(令和8年3月31日)の到来をもって、制度が廃止された。
五 その他の特別償却制度
(1)環境負荷低減事業活動用資産等の特別償却制度の適用期限が、令和10年3月31日まで2年延長された。
(2)輸出事業用資産の割増償却制度の適用期限が、令和10年3月31日まで2年延長された。
第三 準備金関係
(1)海外投資等損失準備金制度の適用期限が、令和10年3月31日まで2年延長された。
(2)特定原子力施設炉心等除去準備金制度の適用期限が、令和11年3月31日まで3年延長された。
第四 土地税制関係
一 土地の譲渡等がある場合の特別税率
(1)土地の譲渡等がある場合の特別税率について、次の改正が行われた。
① 優良住宅地等のための譲渡に該当する土地等の譲渡に係る適用除外措置及び確定優良住宅地等予定地のための譲渡に該当する土地等の譲渡に係る適用除外措置について、次の見直しが行われた。
イ 優良住宅地等のための譲渡に該当する土地等の譲渡に係る適用除外措置の対象から密集市街地における防災街区の整備の促進に関する法律による認定建替計画に係る建築物の建替えを行う事業の用に供するためにその事業の認定事業者に対して行う土地等の譲渡が除外された。
ロ 優良住宅地等のための譲渡に該当する土地等の譲渡に係る適用除外措置の対象に、承認地域経済牽引事業用地整備を行う承認地域経済牽引事業用地整備者に対する土地等の譲渡で、その譲渡に係る土地等がその承認地域経済牽引事業用地整備の用に供されるものが追加された。
ハ 優良住宅地等のための譲渡に該当する土地等の譲渡に係る適用除外措置について、マンションの建替え等の円滑化に関する法律の改正に伴う見直しが行われた。
ニ これらの適用除外措置の対象となる都市計画区域内において優良住宅の認定を受けた25戸以上の一団の住宅又は15戸以上若しくは床面積1,000㎡以上の中高層耐火共同住宅の建設が行われる一定の住宅建設事業の用に供するためにその事業者に対して行う土地等の譲渡に係る都道府県知事等の認定基準のうち住宅の建築費の単価基準について、その建設される耐火構造を有する住宅に係る建築費の単価基準の上限が160万円/3.3㎡(改正前:100万円/3.3㎡)に引き上げられた。
ホ 法人が、これらの適用除外措置の対象となる都市計画法の開発許可を受けて住宅建設の用に供される一団の宅地の造成が行われる一定の住宅地造成事業の用に供するためにその事業者に対して行う土地等の譲渡等に該当するものをした場合におけるその譲渡をした土地等がその譲渡をした時において地すべり防止区域等内にあるときは、その土地等の譲渡は、優良住宅地等のための譲渡に該当する土地等の譲渡及び確定優良住宅地等予定地のための譲渡に該当する土地等の譲渡に該当しないものとみなすこととされた。
② 制度の適用停止措置の期限が令和11年3月31日まで、優良住宅地等のための譲渡に該当する土地等の譲渡に係る適用除外措置及び確定優良住宅地等予定地のための譲渡に該当する土地等の譲渡に係る適用除外措置の期限が令和10年12月31日まで、それぞれ3年延長された。
二 短期所有に係る土地の譲渡等がある場合の特別税率
短期所有に係る土地の譲渡等がある場合の特別税率について、適用除外措置の対象となる法人が優良住宅の認定を受けて新築した住宅の敷地の用に供された1,000㎡以上の一団の宅地のその法人による譲渡及び法人が優良住宅の認定を受けて新築した住宅の敷地の用に供された1,000㎡未満の一団の宅地のその法人による譲渡に係る都道府県知事等の認定基準のうち住宅の建築費の単価基準について、その建設される耐火構造を有する住宅に係る建築費の単価基準が160万円/3.3㎡(改正前:100万円/3.3㎡)に引き上げられた上、制度の適用停止措置の期限が、令和11年3月31日まで3年延長された。
三 収用等に伴い代替資産を取得した場合の課税の特例等
収用等に伴い代替資産を取得した場合の課税の特例等における収用等の証明書及び簡易証明制度の対象となる事業に係る証明書について、小規模保育事業の用に供する施設に係る部分について、地方公共団体又は社会福祉法人が設置する保育を必要とする児童であって満3歳以上のものを保育することを目的とする一定の施設が追加された。
四 換地処分等に伴い資産を取得した場合の課税の特例
換地処分等に伴い資産を取得した場合の課税の特例について、マンションの建替え等の円滑化に関する法律の改正に伴い、資産につきマンション再生事業が施行された場合においてその資産に係る権利変換により再生後マンションに関する権利を取得する権利又はその再生後マンションに係る敷地利用権を取得するときを制度の対象とすること等の見直しが行われた。
五 特定住宅地造成事業等のために土地等を譲渡した場合の所得の特別控除制度(1,500万円特別控除制度)
特定住宅地造成事業等のために土地等を譲渡した場合の所得の特別控除制度について、マンション建替事業の施行に伴い、やむを得ない事情により、土地等に係る権利変換により補償金を取得する場合又は売渡請求若しくは買取請求により土地等が買い取られる場合の措置に係る見直し等が行われた。
六 特定の資産の買換えの場合等の課税の特例
特定の資産の買換えの場合等の課税の特例について、次の見直しが行われた上、その適用期限が令和11年3月31日まで3年(日本船舶の買換えに係る措置のうち建設業及びひき船業の用に供される船舶については、令和10年3月31日まで2年)延長された。
(1)航空機騒音障害区域の内から外への買換えのうち防衛施設周辺の生活環境の整備等に関する法律の第二種区域に係る措置が、制度の対象から除外された。
(2)既成市街地等及びこれに類する一定の区域(人口集中地区)内における土地の計画的かつ効率的な利用に資する施策の実施に伴う土地等の買換えに係る措置について、買換資産が、既成市街地等であって、防災街区整備方針に定められた防災再開発促進地区の区域等以外の区域内にある場合に圧縮割合が60%(改正前:80%)に引き下げられる等の見直しが行われた。
(3)所有期間が10年を超える国内にある土地等、建物又は構築物から国内にある一定の土地等、建物又は構築物への買換えに係る措置について、買換資産のうち建物(その附属設備を含む。)について、特定施設の用に供されるものに、買換資産のうち構築物について、特定施設に係る事業の遂行上必要なものに、それぞれ限定された。
(4)日本船舶の買換えに係る措置における建設業及びひき船業の用に供される船舶について、譲渡資産から、その船舶に設置されている原動機の定格出力の合計が1,500kW以下のものが除外された。
第五 その他の特別措置関係
一 国家戦略特別区域における指定法人の課税の特例
国家戦略特別区域における指定法人の課税の特例について、対象事業の見直しが行われた上、内国法人の指定期限が令和10年3月31日まで2年延長された。
二 特定投資運用業者の役員に対する業績連動給与の損金算入の特例
特定投資運用業者の役員に対する業績連動給与の損金算入の特例は、適用期限(令和8年3月31日)の到来をもって、制度が廃止された。
三 中小企業者の欠損金等以外の欠損金の繰戻しによる還付の不適用措置
中小企業者の欠損金等以外の欠損金の繰戻しによる還付の不適用措置について、不適用措置の対象から除かれるみなし公益法人等の範囲へのマンション除却組合の追加等が行われた上、その措置の適用期限が令和10年3月31日まで2年延長された。
四 特定事業活動として特別新事業開拓事業者の株式の取得をした場合の課税の特例
特定事業活動として特別新事業開拓事業者の株式の取得をした場合の課税の特例について、次の見直しが行われた上、その適用期限が令和10年3月31日まで2年延長された。
(1)制度の対象となる特定株式に、購入により取得した株式でその取得の日から起算して3年を経過する日までにその取得をした法人がその特別新事業開拓事業者の総株主の議決権の50%を超える議決権を有するものとなることが見込まれる場合におけるその取得をする株式が追加され、その特定株式に係る所得控除額の上限がその取得価額の20%相当額とされた。
(2)特定株式(増資特定株式を除く。)に係る特別勘定を設けている法人(以下「設定法人」という。)を合併法人とし、その特定株式を発行した法人を被合併法人とする合併が行われた場合には、その特定株式に係る特別勘定の金額は、設定法人の合併の日を含む事業年度の翌事業年度から5年間で均等額を取り崩すこととされた。
(3)増資特定株式及び購入特定株式に係る取得価額基準が次のとおり見直された。
① 中小企業者以外の法人が資本金の額の増加に伴う払込みにより取得する内国法人の株式の取得価額が、2億円以上(改正前:1億円以上)に引き上げられた。
② 法人が購入により取得する内国法人の株式でその取得により当該特別新事業開拓事業者の総株主の議決権の50%を超える議決権を有することとなる株式の取得価額が、7億円以上(改正前:5億円以上)に引き上げられた。
五 特定の医療法人の法人税率の特例
特定の医療法人の法人税率の特例における国税庁長官の承認等の要件について、「自費患者に対し請求する金額が、社会保険診療報酬と同一の基準により計算されること」との基準が、自費患者に対する請求金額のうち特定外国人患者の診療報酬の額にあっては、「特定外国人患者請求額が、社会保険診療報酬と同一の基準により計算される金額から当該金額に3を乗じて得た金額までの範囲内であって地域における標準的な料金を超えないものであること」とされた。
六 中小企業者等の少額減価償却資産の取得価額の損金算入の特例
中小企業者等の少額減価償却資産の取得価額の損金算入の特例について、次の見直しが行われた上、その適用期限が令和11年3月31日まで3年延長された。
(1)対象となる減価償却資産の取得価額が40万円未満(改正前:30万円未満)に引き上げられた。
(2)対象となる法人のうち特定法人以外の法人の要件における常時使用する従業員の数が、400人(改正前:500人)に引き下げられた。
七 投資法人に係る課税の特例
投資法人に係る課税の特例における特例特定資産に係る措置について、特例特定資産の範囲が再生可能エネルギー発電設備のうち太陽光、風力、水力又は地熱を電気に変換する設備及びその附属設備に該当するものに限定された上、特例特定資産の取得期限が令和13年3月31日まで5年延長された。
八 認定株式分配に係る課税の特例
認定株式分配に係る課税の特例について、産業競争力強化法の事業再編計画の認定を令和8年4月1日以後に受けた法人が行う現物分配が認定株式分配に該当する場合には、その認定株式分配は株式分配に該当することとし、その認定株式分配で現物分配法人及び完全子法人が事業の成長発展が見込まれるものである等の要件に該当するものは適格株式分配とみなして、法人税法その他の法令の規定を適用する制度に見直された。
九 公益法人等の損益計算書等の提出
公益法人等の損益計算書等の提出について、損益計算書等の提出を要しないみなし公益法人等の範囲へのマンション除却組合の追加等が行われた。
十 その他の特別措置
(1)農地所有適格法人の肉用牛の売却に係る所得の課税の特例の適用期限が、令和12年3月31日まで3年延長された。
(2)退職年金等積立金に対する法人税の課税の停止措置の適用期限が、令和11年3月31日まで3年延長された。
第六 震災税特法関係
一 特定復興産業集積区域において機械等を取得した場合の特別償却又は法人税額の特別控除制度
特定復興産業集積区域において機械等を取得した場合の特別償却又は法人税額の特別控除制度は、適用期限(令和8年3月31日)の到来をもって廃止された。
二 企業立地促進区域等において機械等を取得した場合の特別償却又は法人税額の特別控除制度
企業立地促進区域等において機械等を取得した場合の特別償却又は法人税額の特別控除制度について、次の見直しが行われた。
(1)特定事業活動振興計画に係る措置の適用期限が、令和11年3月31日まで3年延長された。
(2)新産業創出等推進事業促進計画に係る措置について、次の見直しが行われた上、その適用期限が令和11年3月31日まで3年延長された。
① 新産業創出等推進事業促進計画の対象事業である新産業創出等推進事業について、従前の新産業創出等推進事業である廃炉等、ロボット、農林水産業等の分野のいずれかに該当する一定の事業のほか、新たな技術を活用し又は産業の発展に寄与する事業であって、福島国際研究産業都市区域における産業集積の形成及び活性化を図る上で中核となる事業(以下「その他産業発展寄与事業」という。)が追加された。
② 上記①に伴い、その他産業発展寄与事業に係る対象資産について、認定新産業創出等推進事業実施計画に従ってその他産業発展寄与事業の用に供する施設又は設備の新設又は増設した認定事業者がその新設又は増設に伴い新たに取得し、又は製作し、若しくは建設した機械装置、建物等及び構築物のうち、その認定事業者の認定新産業創出等推進事業実施計画に記載されたものとされた。
③ 上記①に伴い、その他産業発展寄与事業に係る対象資産の特別償却割合及び税額控除割合について、それぞれ次の割合とされた。
イ 特別償却割合……45%(建物等及び構築物については、23%)
ロ 税額控除割合……14%(建物等及び構築物については、7%)
三 特定復興産業集積区域において被災雇用者等を雇用した場合の法人税額の特別控除制度
特定復興産業集積区域において被災雇用者等を雇用した場合の法人税額の特別控除制度は、適用期限の到来(令和8年3月31日)をもって廃止された。
四 企業立地促進区域等において避難対象雇用者等を雇用した場合の法人税額の特別控除制度
企業立地促進区域等において避難対象雇用者等を雇用した場合の法人税額の特別控除制度について、次の見直しが行われた。
(1)特定事業活動振興計画に係る措置の法人指定の期限が、令和11年3月31日まで3年延長された。
(2)新産業創出等推進事業促進計画に係る措置について、次の見直しが行われた上、その法人認定の期限が令和11年3月31日まで3年延長された。
① 新産業創出等推進事業促進計画の対象事業である新産業創出等推進事業について、従前の新産業創出等推進事業である廃炉等、ロボット、農林水産業等の分野のいずれかに該当する一定の事業のほか、新たな技術を活用し又は産業の発展に寄与する事業であって、福島国際研究産業都市区域における産業集積の形成及び活性化を図る上で中核となる事業(以下「その他産業発展寄与事業」という。)が追加された。
② 上記①に伴い、その他産業発展寄与事業に係る対象雇用者について、次の者とされた。
イ 避難対象雇用者等
ロ 次の者(上記イの者を除く。)
(イ)平成23年3月11日において福島国際研究産業都市区域の区域内に所在する事業所に勤務していた者
(ロ)平成23年3月11日において福島国際研究産業都市区域の区域内に居住していた者
③ 上記①に伴い、その他産業発展寄与事業を行う事業所に勤務する対象雇用者に対して支給する給与等の額に係る税額控除割合について、9%とされた。
④ 本措置の適用対象となる給与等の額から、その給与等の額のうち上記「三 重点産業技術試験研究を行った場合の法人税額の特別控除制度(創設)」の制度により本措置の適用対象となる事業年度の所得に対する調整前法人税額から控除する金額の計算の基礎となった金額を控除することとされた。
五 特定復興産業集積区域における開発研究用資産の特別償却等制度
特定復興産業集積区域における開発研究用資産の特別償却等制度は、適用期限(令和8年3月31日)の到来をもって廃止された。
六 新産業創出等推進事業促進区域における開発研究用資産の特別償却等制度
新産業創出等推進事業促進区域における開発研究用資産の特別償却等制度の適用期限が、令和11年3月31日まで3年延長された。
七 被災代替船舶の特別償却制度
被災代替船舶の特別償却制度は、適用期限の到来(令和8年3月31日)をもって廃止された。
八 特定土地区画整理事業等のために土地等を譲渡した場合の所得の特別控除制度(2,000万円特別控除制度)の特例
特定土地区画整理事業等のために土地等を譲渡した場合の所得の特別控除制度の特例について、適用対象区域が避難解除区域等(改正前:特定住宅被災市町村の区域)に限定された上、その適用期限が令和11年3月31日まで3年延長された。
当ページの閲覧には、週刊T&Amasterの年間購読、
及び新日本法規WEB会員のご登録が必要です。
週刊T&Amaster 年間購読
新日本法規WEB会員
試読申し込みをいただくと、「【電子版】T&Amaster最新号1冊」と当データベースが2週間無料でお試しいただけます。
人気記事
人気商品
-
-
団体向け研修会開催を
ご検討の方へ弁護士会、税理士会、法人会ほか団体の研修会をご検討の際は、是非、新日本法規にご相談ください。講師をはじめ、事業に合わせて最適な研修会を企画・提案いたします。
研修会開催支援サービス -
Copyright (C) 2019
SHINNIPPON-HOKI PUBLISHING CO.,LTD.