解説記事2012年06月25日 【ニュース特集】 3党合意までの流れを条文から徹底分析(2012年6月25日号・№456)
附則104条から読み解く社会保障・税一体改革
3党合意までの流れを条文から徹底分析
社会保障・税一体改革関連法案の修正に係る民主党、自民党、公明党の3党実務者間協議が6月15日深夜、合意に至った。3党実務者は、2014年4月に8%、2015年10月に10%へと消費税率を引き上げることで合意。低所得者対策では、給付付き税額控除と複数税率の検討を併記することとした。また、税制抜本改革事項である所得税の最高税率引上げ、相続税の課税ベース・税率構造等は、平成25年度税制改正で必要な法制上の措置を講ずるとした。
ここ数年の税制改正は、社会保障の安定財源確保を目的とした消費税率引上げを柱とする税制抜本改革の議論が中心となり、政局も絡んで複雑な経緯を辿った。今回の特集では、Q&A形式で、これまでの社会保障・税一体改革の流れを附則104条の条文から再確認する。
Q1
社会保障・税一体改革での民主党、自民党、公明党の3党実務者間会合では、社会保障部分の協議が難航したようですが、そもそも一体改革における社会保障改革の位置づけはどのようなものと考えられるのでしょうか。
A 今回の社会保障・税一体改革は、民主党に政権交代する前、自公政権時代に立案された平成21年度税制改正法附則104条に基づいています。
同条1項は、消費税を含む税制抜本改革のスケジュールと目的を規定しています。具体的に条文を見てみると、「政府は、基礎年金の国庫負担割合の2分の1への引上げのための財源措置並びに年金、医療及び介護の社会保障給付並びに少子化に対処するための施策に要する費用の見通しを踏まえつつ……段階的に消費税を含む税制の抜本的な改革を行うため、平成23年度までに必要な法制上の措置を講ずる」とされています。
この規定から、消費税を含む税制抜本改革は、社会保障給付費用の安定財源の確保のために行われるものと読むことができます。さらに、同条は、「当該改革は、2010年代の半ばまでに持続可能な財政構造を確立することを旨とする」と規定しているので、現在、赤字国債等で賄っている社会保障費用を消費税率引上げをメインとする税制改革による税収で代替していくことで、歳入・歳出のバランス改善を図ることが目的だと思われます。また、政府も、今回の改革を、「社会保障の安定財源確保と財政健全化の同時達成」の第一歩と位置づけています。
したがって、社会保障制度改革については、現行制度の安定化(維持)に主眼が置かれていると考えられます。政府が昨年7月に閣議報告した「社会保障・税一体改革成案」では、改革全体を通じて、2015年度において、機能強化(充実と重点化・効率化の同時実施)による追加所要額(公費)は、約2.7兆円程度(消費税率1%程度)とされていました。
なお、「社会保障・税一体改革成案」の資料では、消費税率引上げ5%分の内訳について、機能強化(制度改革に伴う増・高齢化等に伴う増・年金2分の1):3%相当、機能維持:1%相当、消費税引上げに伴う社会保障支出等の増:1%相当とされていましたが、今年1月に決定した「一体改革・広報に関する基本方針」では、社会保障の充実に消費税収1%程度、社会保障の安定化に消費税収4%程度と軌道修正されています。
Q2
3党協議では、社会保障部分に関して、何が問題とされたのですか?
A Q1でみたように、「社会保障・税一体改革成案」では、今回の社会保障・税一体改革での消費税率5%引上げのうち、社会保障の充実の費用は消費税収1%程度とされていました。しかし、政府が今年1月に閣議報告した「社会保障・税一体改革素案」には、民主党が2009年衆院選マニフェストで掲げた最低保障年金の創設、後期高齢者医療制度の廃止などが盛り込まれました。
具体的に、最低保障年金については、「国民的な合意に向けた議論や環境整備を進め、平成25年の国会に法案を提出する」とされ、高齢者医療制度では、「平成24年通常国会に後期高齢者医療制度廃止に向けた見直しのための法案を提出する」と明記されました。また、素案には、「子ども・子育て新システム」の創設も盛り込まれました。なお、こうした素案の内容は、政府が2月に閣議決定した「社会保障・税一体改革大綱」にそのまま引き継がれています。
今回の社会保障・税一体改革の主要な目的を消費税率引上げによる現行の社会保障制度の安定化と考えると、最低保障年金の創設などは、その趣旨から外れるものと捉えることもできるでしょう。
こうした背景から、自民党は、民主党のバラマキ政策と抱き合わせの消費税増税を認めないというスタンスで、政府・民主党の社会保障部分への対案として「社会保障制度改革基本法案」と取りまとめました。
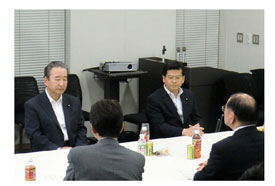
3党実務者間会合(社会保障)
Q3
自民党の「社会保障制度改革基本法案」の内容はどのようなものだったのでしょうか。
A 自民党の社会保障に関する基本的な考え方では、①最低保障年金の創設、被用者年金と国民年金の一元化は非現実的な選択肢、②高齢者医療制度は現行の制度の基本としつつ必要な見直しを実施、③「子ども・子育て新システム」は、待機児童解消が期待できず、制度が複雑になり、保育の質の低下や保護者負担増加を引き起こす恐れのある保育の産業化の方向は不採用とされました。
また、社会保障制度改革の具体的な審議は、有識者による社会保障制度改革国民会議で行い、法律の施行後1年以内に必要な法制上の措置を講ずるとされました。法律施行後1年以内とされた理由は、政府案では2014年4月に消費税率5%→8%への引き上げが想定されており、その半年前程度には実施有無の判断がなされることから、それまでに社会保障制度改革についても法案の形で示すべきとの考えからです。
自民党は、3党協議において、民主党に「社会保障制度改革基本法案」を丸呑み求めました。同法案の丸呑みは、民主党にマニフェスト項目の撤回に加えて、一部の社会保障に係る政府提出法案の成立を阻むものでした。
一方、公明党は、3党協議で民主党に対し、社会保障の全体像を示し、最低保障年金の創設、後期高齢者医療制度の廃止は撤回することを求めました。
Q4
3党協議の結果、社会保障部分は、どのような決着となったのですか。民主党は最低保障年金の創設、後期高齢者医療制度の廃止を撤回したのでしょうか。
A 民主党、自民党、公明党の3党の実務者は6月15日、「社会保障・税一体改革に関する確認書」に署名しました。
まず、3党合意では、自民党の「社会保障制度改革基本法案」が「社会保障制度改革推進法案」に名称変更されました。
また、法案では、公的年金制度に関して、「今後の公的年金制度については、財政の現況及び見通し等を踏まえ、社会保障制度改革国民会議において検討し、結論を得ること」とされ、高齢者医療制度に関しては、「今後の高齢者医療制度については、状況等を踏まえ、必要に応じて、社会保障制度改革国民会議において検討し、結論を得ること」とされました。なお、政府・民主党は、総合こども園の創設を断念しています。
このように、民主党のマニフェスト項目である最低保障年金の創設、後期高齢者医療制度の廃止については、社会保障制度改革国民会議で議論することとなりました。
これで民主党がマニフェスト項目を撤回したことになるかどうかは微妙な決着ですが、社会保障国民会議に関して、「平成24年2月17日に閣議決定された社会保障・税一体改革大綱その他の既往の方針のみにかかわらず幅広い観点に立って……審議する……」と明記されていることから、「社会保障・税一体改革大綱」は形骸化されたと捉えることもできると思われます。
Q5
今回の社会保障・税一体改革では消費税率引上げが行われるようですが、3党協議では、10%への消費税率引上げで合意したのですか。
A 政府が国会に提出した「社会保障の安定財源の確保等を図る税制の抜本的な改革を行うための消費税法等の一部を改正する等の法律案」では、消費税率を2014年4月に8%、2015年10月に10%へ引上げるとされています。この政府案の消費税率引上げ時期については、民主党内の反発が強かったことから、当初の政府想定から半年先延ばしされています。
政府は、2010年6月に閣議決定した「財政運営戦略」で、財政健全化目標として、2015年度の基礎的財政収支の対GDP比2010年度水準からの赤字半減、2020年度までの黒字化を掲げていおり、安住淳財務大臣は、「半年後ろにズレたことで、2015年の基礎的財政収支の赤字対GDP比半減目標の達成は、現時点では厳しいものとなっているのが現実。様々な努力をして何とかこの数値に近づけていかなければならないが、現時点で具体策があるかといえば、それが明確にあるわけではない」と国会で答弁しています。
こうした状況から、自民党内には、たとえば2015年4月に消費税率を1段階で10%へ引上げるべきとの意見もあったようですが、最終的に野田毅自民党税調会長は、「1段階での引上げはリスクが高い」と判断しました。
その後、3党協議において自民党は、2014年4月に8%、2015年10月に10%とする2段階での引上げを容認しました。その理由として、平成21年度税制改正法附則104条の規定も挙げられています。同条1項は、「……経済状況を好転させることを前提として、遅滞なく、かつ、段階的に消費税を含む税制の抜本的な改革を行う……」と規定しており、この規定振りから、消費税率の2段階での引上げは妥当としたのです。
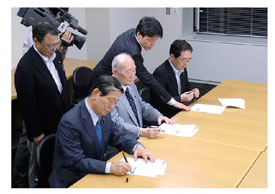
税関係合意文書に署名する3党実務担当者
Q6
消費税率引上げでは、低所得者対策も論点とされていました。政府・民主党は給付付き税額控除、自民党、公明党は食料品等への軽減税率を主張していたようですが。
A 政府が国会に提出していた法案では、消費税率引上げを踏まえて、番号制度の本格的な稼動・定着を前提に、社会保障制度の見直し、所得控除の抜本的な整理と併せて、総合合算制度、給付付き税額控除等の低所得者に配慮した再分配に関する総合的な施策を導入することが明記されています。
他方、自民党はこれまで、消費税率は当面10%とすることとし、その際、食料品の複数税率等、低所得者への配慮も併せて検討すると主張していました。また、公明党は3党協議において、消費税率8%段階からの軽減税率導入を主張しました。
給付付き税額控除、複数税率については、平成21年度税制改正法附則104条3項に規定があります。具体的に、給付付き税額控除に関しては、個人所得課税(3項1号)のなかで、「……給付付き税額控除の検討を含む歳出面も合わせた総合的な取組の中で子育て等に配慮して中低所得者世帯の負担の軽減を検討すること……」とされています。
また、複数税率に関しては、消費課税(3項3号)で、「その(消費税の税率を検討する)際、歳出面も合わせた視点に立って複数税率の検討等の総合的な取組を行うことにより低所得者への配慮について検討すること……」と明記されています。
3党協議では、低所得者対策として給付付き税額控除を主張する民主党に対して、自民党が、附則104条に「複数税率の検討等」と規定されているのだから、少なくとも給付付き税額控除と複数税率をパラレルで明記すべきだと主張しました。
協議の結果、修正後の条文には、給付付き税額控除の検討と複数税率導入の検討の双方が明記されることとなりました。
Q7
政府が提出していた法案には、税制抜本改革の一環となる所得税、相続税の増税も含まれていましたが、どのような取扱いになったのでしょうか。
A 政府が提出していた法案には、平成21年度税制改正法附則104条3項1号に規定されている所得税の最高税率引上げ(課税所得5,000万円超→45%)、5号に規定されている相続税の基礎控除引下げ(5,000万円+1,000万円×法定相続人数→3,000万円+600万円×法定相続人数)、などの改正項目が盛り込まれていました。
しかし、3党協議では、所得税に係る規定、資産課税に係る規定を除いたかたちで議論が行われました。3党による修正協議が開始されたのが国会の会期末に近かったことから、消費税に係る部分以外の議論を行う時間が少ないという事情もあったようです。所得税、相続税の議論を3党協議で行わない方針は、自民党が提案し、最終的には、民主党、公明党とも納得しています。
3党協議の結果、政府が提出した法案から、所得税法の改正、相続税法の改正、租税特別措置法の改正に係る部分が削除されることになりました。所得税での最高税率引上げ等による累進性の強化や、相続税の課税ベース、税率構造の見直し、贈与税の見直しなどの改正については、平成24年度中に必要な法制上の措置を講ずる旨が法案附則に明記されることとなります。
なお、自民党の石原伸晃幹事長は、相続税の基礎控除引下げについて、「いきなり4割減らすということではなく、段階的にというのが税の世界の常識である」と国会で発言しています。
Q8
3党協議では、附則18条(景気条項)も論点とされたようですが、協議の結果はどうなりましたか。
A 3党協議では、まず、附則18条1項に明記された「平成23年度から平成32年度までの平均において名目の経済成長率で3%程度かつ実質の経済成長率で2%程度」という数値が、政策努力の目標を示すものであることが確認されました。
また、政府案が、2014年4月に8%、2015年10月に10%としている消費税率(国・地方)の引上げの実施については、そのときの政権が判断することも確認しました。自民党では、消費税率引上げの実施について、次期衆議院選挙後、自らの政権で実施を決めることになると考えているようです。
なお、平成21年度税制改正法附則104条2項は、消費税率引上げの施行期日について、「前項の改革(消費税を含む税制抜本改革)を具体的に実施するための施行期日等を法制上定めるに当たっては、景気回復過程の状況、国際経済の動向等を見極め、予期せざる経済変動にも柔軟に対応できる仕組みとする」と規定しています。
Q9
最後に、消費税を含む税制抜本改革のうち、これまでに実現している項目、今後予定されている項目を教えてください。
A 主な実現項目を挙げると、個人所得課税では、扶養控除の見直し(22年度改正)、給与所得控除の上限設定(24年度改正)、法人課税では、法人実効税率の引下げ(40.69%→35.64%)・課税ベースの拡大(23年度改正)、消費課税では、地球温暖化対策税の導入(24年度改正)などが実現しています。
また、今後予定される改正項目としては、所得税の最高税率引上げ、金融所得課税一体化の検討、相続税の基礎控除・税率構造の見直し、贈与税の見直し、給付付き税額控除、複数税率の検討、自動車関係諸税の見直し、地方税制の見直しなどがあります。
3党合意までの流れを条文から徹底分析
社会保障・税一体改革関連法案の修正に係る民主党、自民党、公明党の3党実務者間協議が6月15日深夜、合意に至った。3党実務者は、2014年4月に8%、2015年10月に10%へと消費税率を引き上げることで合意。低所得者対策では、給付付き税額控除と複数税率の検討を併記することとした。また、税制抜本改革事項である所得税の最高税率引上げ、相続税の課税ベース・税率構造等は、平成25年度税制改正で必要な法制上の措置を講ずるとした。
ここ数年の税制改正は、社会保障の安定財源確保を目的とした消費税率引上げを柱とする税制抜本改革の議論が中心となり、政局も絡んで複雑な経緯を辿った。今回の特集では、Q&A形式で、これまでの社会保障・税一体改革の流れを附則104条の条文から再確認する。
Q1
社会保障・税一体改革での民主党、自民党、公明党の3党実務者間会合では、社会保障部分の協議が難航したようですが、そもそも一体改革における社会保障改革の位置づけはどのようなものと考えられるのでしょうか。
A 今回の社会保障・税一体改革は、民主党に政権交代する前、自公政権時代に立案された平成21年度税制改正法附則104条に基づいています。
同条1項は、消費税を含む税制抜本改革のスケジュールと目的を規定しています。具体的に条文を見てみると、「政府は、基礎年金の国庫負担割合の2分の1への引上げのための財源措置並びに年金、医療及び介護の社会保障給付並びに少子化に対処するための施策に要する費用の見通しを踏まえつつ……段階的に消費税を含む税制の抜本的な改革を行うため、平成23年度までに必要な法制上の措置を講ずる」とされています。
この規定から、消費税を含む税制抜本改革は、社会保障給付費用の安定財源の確保のために行われるものと読むことができます。さらに、同条は、「当該改革は、2010年代の半ばまでに持続可能な財政構造を確立することを旨とする」と規定しているので、現在、赤字国債等で賄っている社会保障費用を消費税率引上げをメインとする税制改革による税収で代替していくことで、歳入・歳出のバランス改善を図ることが目的だと思われます。また、政府も、今回の改革を、「社会保障の安定財源確保と財政健全化の同時達成」の第一歩と位置づけています。
したがって、社会保障制度改革については、現行制度の安定化(維持)に主眼が置かれていると考えられます。政府が昨年7月に閣議報告した「社会保障・税一体改革成案」では、改革全体を通じて、2015年度において、機能強化(充実と重点化・効率化の同時実施)による追加所要額(公費)は、約2.7兆円程度(消費税率1%程度)とされていました。
なお、「社会保障・税一体改革成案」の資料では、消費税率引上げ5%分の内訳について、機能強化(制度改革に伴う増・高齢化等に伴う増・年金2分の1):3%相当、機能維持:1%相当、消費税引上げに伴う社会保障支出等の増:1%相当とされていましたが、今年1月に決定した「一体改革・広報に関する基本方針」では、社会保障の充実に消費税収1%程度、社会保障の安定化に消費税収4%程度と軌道修正されています。
Q2
3党協議では、社会保障部分に関して、何が問題とされたのですか?
A Q1でみたように、「社会保障・税一体改革成案」では、今回の社会保障・税一体改革での消費税率5%引上げのうち、社会保障の充実の費用は消費税収1%程度とされていました。しかし、政府が今年1月に閣議報告した「社会保障・税一体改革素案」には、民主党が2009年衆院選マニフェストで掲げた最低保障年金の創設、後期高齢者医療制度の廃止などが盛り込まれました。
具体的に、最低保障年金については、「国民的な合意に向けた議論や環境整備を進め、平成25年の国会に法案を提出する」とされ、高齢者医療制度では、「平成24年通常国会に後期高齢者医療制度廃止に向けた見直しのための法案を提出する」と明記されました。また、素案には、「子ども・子育て新システム」の創設も盛り込まれました。なお、こうした素案の内容は、政府が2月に閣議決定した「社会保障・税一体改革大綱」にそのまま引き継がれています。
今回の社会保障・税一体改革の主要な目的を消費税率引上げによる現行の社会保障制度の安定化と考えると、最低保障年金の創設などは、その趣旨から外れるものと捉えることもできるでしょう。
こうした背景から、自民党は、民主党のバラマキ政策と抱き合わせの消費税増税を認めないというスタンスで、政府・民主党の社会保障部分への対案として「社会保障制度改革基本法案」と取りまとめました。
3党実務者間会合(社会保障)
Q3
自民党の「社会保障制度改革基本法案」の内容はどのようなものだったのでしょうか。
A 自民党の社会保障に関する基本的な考え方では、①最低保障年金の創設、被用者年金と国民年金の一元化は非現実的な選択肢、②高齢者医療制度は現行の制度の基本としつつ必要な見直しを実施、③「子ども・子育て新システム」は、待機児童解消が期待できず、制度が複雑になり、保育の質の低下や保護者負担増加を引き起こす恐れのある保育の産業化の方向は不採用とされました。
また、社会保障制度改革の具体的な審議は、有識者による社会保障制度改革国民会議で行い、法律の施行後1年以内に必要な法制上の措置を講ずるとされました。法律施行後1年以内とされた理由は、政府案では2014年4月に消費税率5%→8%への引き上げが想定されており、その半年前程度には実施有無の判断がなされることから、それまでに社会保障制度改革についても法案の形で示すべきとの考えからです。
自民党は、3党協議において、民主党に「社会保障制度改革基本法案」を丸呑み求めました。同法案の丸呑みは、民主党にマニフェスト項目の撤回に加えて、一部の社会保障に係る政府提出法案の成立を阻むものでした。
一方、公明党は、3党協議で民主党に対し、社会保障の全体像を示し、最低保障年金の創設、後期高齢者医療制度の廃止は撤回することを求めました。
Q4
3党協議の結果、社会保障部分は、どのような決着となったのですか。民主党は最低保障年金の創設、後期高齢者医療制度の廃止を撤回したのでしょうか。
A 民主党、自民党、公明党の3党の実務者は6月15日、「社会保障・税一体改革に関する確認書」に署名しました。
まず、3党合意では、自民党の「社会保障制度改革基本法案」が「社会保障制度改革推進法案」に名称変更されました。
また、法案では、公的年金制度に関して、「今後の公的年金制度については、財政の現況及び見通し等を踏まえ、社会保障制度改革国民会議において検討し、結論を得ること」とされ、高齢者医療制度に関しては、「今後の高齢者医療制度については、状況等を踏まえ、必要に応じて、社会保障制度改革国民会議において検討し、結論を得ること」とされました。なお、政府・民主党は、総合こども園の創設を断念しています。
このように、民主党のマニフェスト項目である最低保障年金の創設、後期高齢者医療制度の廃止については、社会保障制度改革国民会議で議論することとなりました。
これで民主党がマニフェスト項目を撤回したことになるかどうかは微妙な決着ですが、社会保障国民会議に関して、「平成24年2月17日に閣議決定された社会保障・税一体改革大綱その他の既往の方針のみにかかわらず幅広い観点に立って……審議する……」と明記されていることから、「社会保障・税一体改革大綱」は形骸化されたと捉えることもできると思われます。
Q5
今回の社会保障・税一体改革では消費税率引上げが行われるようですが、3党協議では、10%への消費税率引上げで合意したのですか。
A 政府が国会に提出した「社会保障の安定財源の確保等を図る税制の抜本的な改革を行うための消費税法等の一部を改正する等の法律案」では、消費税率を2014年4月に8%、2015年10月に10%へ引上げるとされています。この政府案の消費税率引上げ時期については、民主党内の反発が強かったことから、当初の政府想定から半年先延ばしされています。
政府は、2010年6月に閣議決定した「財政運営戦略」で、財政健全化目標として、2015年度の基礎的財政収支の対GDP比2010年度水準からの赤字半減、2020年度までの黒字化を掲げていおり、安住淳財務大臣は、「半年後ろにズレたことで、2015年の基礎的財政収支の赤字対GDP比半減目標の達成は、現時点では厳しいものとなっているのが現実。様々な努力をして何とかこの数値に近づけていかなければならないが、現時点で具体策があるかといえば、それが明確にあるわけではない」と国会で答弁しています。
こうした状況から、自民党内には、たとえば2015年4月に消費税率を1段階で10%へ引上げるべきとの意見もあったようですが、最終的に野田毅自民党税調会長は、「1段階での引上げはリスクが高い」と判断しました。
その後、3党協議において自民党は、2014年4月に8%、2015年10月に10%とする2段階での引上げを容認しました。その理由として、平成21年度税制改正法附則104条の規定も挙げられています。同条1項は、「……経済状況を好転させることを前提として、遅滞なく、かつ、段階的に消費税を含む税制の抜本的な改革を行う……」と規定しており、この規定振りから、消費税率の2段階での引上げは妥当としたのです。
税関係合意文書に署名する3党実務担当者
Q6
消費税率引上げでは、低所得者対策も論点とされていました。政府・民主党は給付付き税額控除、自民党、公明党は食料品等への軽減税率を主張していたようですが。
A 政府が国会に提出していた法案では、消費税率引上げを踏まえて、番号制度の本格的な稼動・定着を前提に、社会保障制度の見直し、所得控除の抜本的な整理と併せて、総合合算制度、給付付き税額控除等の低所得者に配慮した再分配に関する総合的な施策を導入することが明記されています。
他方、自民党はこれまで、消費税率は当面10%とすることとし、その際、食料品の複数税率等、低所得者への配慮も併せて検討すると主張していました。また、公明党は3党協議において、消費税率8%段階からの軽減税率導入を主張しました。
給付付き税額控除、複数税率については、平成21年度税制改正法附則104条3項に規定があります。具体的に、給付付き税額控除に関しては、個人所得課税(3項1号)のなかで、「……給付付き税額控除の検討を含む歳出面も合わせた総合的な取組の中で子育て等に配慮して中低所得者世帯の負担の軽減を検討すること……」とされています。
また、複数税率に関しては、消費課税(3項3号)で、「その(消費税の税率を検討する)際、歳出面も合わせた視点に立って複数税率の検討等の総合的な取組を行うことにより低所得者への配慮について検討すること……」と明記されています。
3党協議では、低所得者対策として給付付き税額控除を主張する民主党に対して、自民党が、附則104条に「複数税率の検討等」と規定されているのだから、少なくとも給付付き税額控除と複数税率をパラレルで明記すべきだと主張しました。
協議の結果、修正後の条文には、給付付き税額控除の検討と複数税率導入の検討の双方が明記されることとなりました。
Q7
政府が提出していた法案には、税制抜本改革の一環となる所得税、相続税の増税も含まれていましたが、どのような取扱いになったのでしょうか。
A 政府が提出していた法案には、平成21年度税制改正法附則104条3項1号に規定されている所得税の最高税率引上げ(課税所得5,000万円超→45%)、5号に規定されている相続税の基礎控除引下げ(5,000万円+1,000万円×法定相続人数→3,000万円+600万円×法定相続人数)、などの改正項目が盛り込まれていました。
しかし、3党協議では、所得税に係る規定、資産課税に係る規定を除いたかたちで議論が行われました。3党による修正協議が開始されたのが国会の会期末に近かったことから、消費税に係る部分以外の議論を行う時間が少ないという事情もあったようです。所得税、相続税の議論を3党協議で行わない方針は、自民党が提案し、最終的には、民主党、公明党とも納得しています。
3党協議の結果、政府が提出した法案から、所得税法の改正、相続税法の改正、租税特別措置法の改正に係る部分が削除されることになりました。所得税での最高税率引上げ等による累進性の強化や、相続税の課税ベース、税率構造の見直し、贈与税の見直しなどの改正については、平成24年度中に必要な法制上の措置を講ずる旨が法案附則に明記されることとなります。
なお、自民党の石原伸晃幹事長は、相続税の基礎控除引下げについて、「いきなり4割減らすということではなく、段階的にというのが税の世界の常識である」と国会で発言しています。
Q8
3党協議では、附則18条(景気条項)も論点とされたようですが、協議の結果はどうなりましたか。
A 3党協議では、まず、附則18条1項に明記された「平成23年度から平成32年度までの平均において名目の経済成長率で3%程度かつ実質の経済成長率で2%程度」という数値が、政策努力の目標を示すものであることが確認されました。
また、政府案が、2014年4月に8%、2015年10月に10%としている消費税率(国・地方)の引上げの実施については、そのときの政権が判断することも確認しました。自民党では、消費税率引上げの実施について、次期衆議院選挙後、自らの政権で実施を決めることになると考えているようです。
なお、平成21年度税制改正法附則104条2項は、消費税率引上げの施行期日について、「前項の改革(消費税を含む税制抜本改革)を具体的に実施するための施行期日等を法制上定めるに当たっては、景気回復過程の状況、国際経済の動向等を見極め、予期せざる経済変動にも柔軟に対応できる仕組みとする」と規定しています。
Q9
最後に、消費税を含む税制抜本改革のうち、これまでに実現している項目、今後予定されている項目を教えてください。
A 主な実現項目を挙げると、個人所得課税では、扶養控除の見直し(22年度改正)、給与所得控除の上限設定(24年度改正)、法人課税では、法人実効税率の引下げ(40.69%→35.64%)・課税ベースの拡大(23年度改正)、消費課税では、地球温暖化対策税の導入(24年度改正)などが実現しています。
また、今後予定される改正項目としては、所得税の最高税率引上げ、金融所得課税一体化の検討、相続税の基礎控除・税率構造の見直し、贈与税の見直し、給付付き税額控除、複数税率の検討、自動車関係諸税の見直し、地方税制の見直しなどがあります。
|
政府提出の税制抜本改革2法案については、以下のとおり修正・合意した上で、今国会中の成立を図ることとする。 (注)*は法改正に係るもの ○第4条(所得税)について ・(*)所得税に係る規定(第4条)は削除するが、最高税率の引上げなど累進性の強化に係る具体的な措置について検討し、その結果に基づき平成25年度改正において必要な法制上の措置を講ずる旨の規定を附則に設ける。 具体化にあたっては、今回の政府案(課税所得5,000万円超について45%)及び協議の過程における公明党の提案(課税所得3,000万円超について45%、課税所得5,000万円超について50%)を踏まえつつ検討を進める。 ○第5条、第6条(資産課税)について ・(*)資産課税に係る規定(第5条、第6条)は削除するが、相続税の課税ベース、税率構造等、及び贈与税の見直しについて検討し、その結果に基づき平成25年度改正において必要な法制上の措置を講ずる旨の規定を附則に設ける。 具体化にあたっては、バブル後の地価の大幅下落等に対応して基礎控除の水準を引き下げる等としている今回の政府案を踏まえつつ検討を進める。 ○第7条(消費税率引上げに当たっての検討課題等)について ・消費税率の引上げに当たっては、低所得者に配慮した施策を講ずることとし、以下を確認する。 (1)(*)「低所得者に配慮する観点から、給付付き税額控除等の施策の導入について、所得の把握、資産の把握の問題、執行面での対応の可能性等を含め様々な角度から総合的に検討する」旨の条文とする。 また、「低所得者に配慮する観点から、複数税率の導入について、財源の問題、対象範囲の限定、中小事業者の事務負担等を含め様々な角度から総合的に検討する」旨の条文とする。 (2)(*)簡素な給付措置については、「消費税率(国・地方)が8%となる時期から低所得者に配慮する給付付き税額控除等及び複数税率の検討の結果に基づき導入する施策の実現までの間の暫定的及び臨時的な措置として実施する」旨の条文とする。 その内容については、真に配慮が必要な低所得者を対象にしっかりとした措置が行われるよう、今後、予算編成過程において、立法措置を含めた具体化を検討する。簡素な給付措置の実施が消費税率(国・地方)の8%への引上げ条件であることを確認する。 ・(*)転嫁対策については、消費税の円滑かつ適正な転嫁を確保する観点から、独占禁止法・下請法の特例に係る必要な法制上の措置を講ずる旨の規定を追加する。 ・ 医療については、第7条第1号ヘに示した方針に沿って見直しを行うこととし、消費税率(国・地方)の8%への引上げ時までに、高額の投資に係る消費税負担について、医療保険制度において他の診療行為と区分して適切な手当を行う具体的な手法について検討し結論を得る。また、医療に関する税制上の配慮等についても幅広く検討を行う。 ・ 住宅の取得については、第7条第1号トの規定に沿って、平成25年度以降の税制改正及び予算編成の過程で総合的に検討を行い、消費税率(国・地方)の8%への引上げ時および10%への引上げ時にそれぞれ十分な対策を実施する。 ・ 自動車取得税及び自動車重量税については、第7条第1号ワの規定に沿って抜本的見直しを行うこととし、消費税率(国・地方)の8%への引上げ時までに結論を得る。 ・(*)扶養控除、成年扶養控除、配偶者控除に関する規定を削除する。 ただし、成年扶養控除を含む扶養控除及び配偶者控除の在り方については、引き続き各党で検討を進めるものとする。 ・(*)歳入庁に関する規定を「年金保険料の徴収体制強化等について、歳入庁その他の方策の有効性、課題等を幅広い観点から検討し、実施する」とする。 ○附則第18条について ・以下の事項を確認する。 (1)第1項の数値は、政策努力の目標を示すものであること。 (2)消費税率(国・地方)の引上げの実施は、その時の政権が判断すること。 ・ 消費税率の引上げにあたっては、社会保障と税の一体改革を行うため、社会保障制度改革国民会議の議を経た社会保障制度改革を総合的かつ集中的に推進することを確認する。 ・(*)「税制の抜本的な改革の実施等により、財政による機動的対応が可能となる中で、わが国経済の需要と供給の状況、消費税率の引上げによる経済への影響等を踏まえ、成長戦略や事前防災及び減災等に資する分野に資金を重点的に配分することなど、我が国経済の成長等に向けた施策を検討する」旨の規定を第2項として設ける。 原案の第2項は第3項とし、「前項の措置を踏まえつつ」を「前2項の措置を踏まえつつ」に修正する。 ○その他 ・(*)上記の見直しに関連し、題名と第1条について以下の修正を行う。 題名:「社会保障の安定財源の確保等を図る税制の抜本的な改革を行うための消費税法の一部を改正する等の法律案」とする。 第1条(趣旨規定):所得税、資産課税の見直しに係る箇所及び「により支え合う社会を回復すること」を削除する。「我が国が」を「我が国の」に修正する。 ・ 国分の消費税収の使途のうち年金、医療、介護に係るものについては、平成11年度以降、国分の消費税収は高齢者3経費に充当されてきた経緯等を踏まえるものとする。 ・ 上記の国税改正法の修正に伴い、地方税改正法についても所要の修正を行うものとする。 以上、確認する。 平成24年6月15日 |
当ページの閲覧には、週刊T&Amasterの年間購読、
及び新日本法規WEB会員のご登録が必要です。
週刊T&Amaster 年間購読
新日本法規WEB会員
試読申し込みをいただくと、「【電子版】T&Amaster最新号1冊」と当データベースが2週間無料でお試しいただけます。
人気記事
人気商品
-
-
団体向け研修会開催を
ご検討の方へ弁護士会、税理士会、法人会ほか団体の研修会をご検討の際は、是非、新日本法規にご相談ください。講師をはじめ、事業に合わせて最適な研修会を企画・提案いたします。
研修会開催支援サービス -
Copyright (C) 2019
SHINNIPPON-HOKI PUBLISHING CO.,LTD.