解説記事2025年11月10日 特別解説 欧州におけるIFRSの適用事例~ESMAが公表する執行決定事例集①~(2025年11月10日号・№1098)
特別解説
欧州におけるIFRSの適用事例~ESMAが公表する執行決定事例集①~
はじめに
欧州証券市場監督機構(European Securities and Markets Authority。以下「ESMA」という。)は、欧州金融市場の機能を改善するために証券法規と規制の分野で活動し、欧州各国の金融規制当局間で投資家保護および協力を強化することを目的とした、欧州連合の専門機関である。その活動の一環として、ESMAは、国際財務報告基準(IFRS)の適切な適用に関する関連する情報を財務諸表の発行者及び利用者に提供する目的で、欧州各国の執行者(規制当局等)による財務諸表に関する執行決定の機密データベースを開発・運用しており、そこからの抜粋をホームページに公表している。
この執行決定の公表により、市場の参加者には、欧州各国の執行者(Enforcer)が、どのような会計処理がIFRSに準拠すると考えたか、すなわち、ある会計処理がIFRSにおいて許容される範囲内に収まっていると考えられるかどうかが伝えられることになる。さらには、執行決定とその決定の背景にある根拠とが公表されることにより、欧州内におけるIFRSの首尾一貫した適用に貢献することにもなる。
後述の表1に記したように、事例集は第30巻まで公表されており、このうち、2015年11月に公表された第18巻までは、日本公認会計士協会が和訳を行っている。事例集の原文と和訳ファイルは、日本公認会計士協会のホームページから入手することができる。本稿では、まず、これらの事例集の概要を紹介したあと、実際に取り上げられている事例の傾向等を分析する。そして最後に、最も直近(2025年6月27日)に公表された事例集第30巻に収録されている事例の一部を適宜要約しながら紹介することとしたい。
執行決定事例集の概要と全体的な分析
これまでにESMAから公表された執行決定事例集は1巻から30巻まであり、収録された事例数は300件を超えている。公表された時期と含まれている事例の件数とを一覧にすると、表1のとおりである。
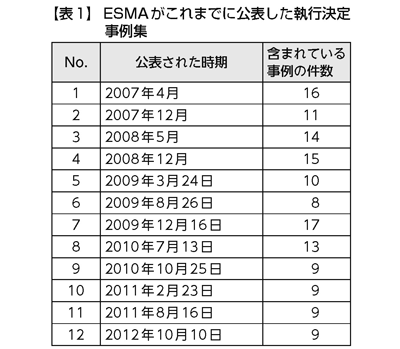
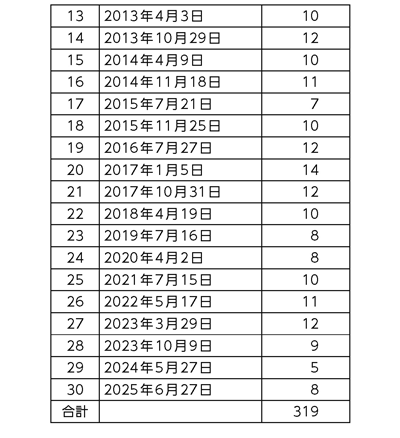
表1に示した公表時期は、ESMAがデータベースからの抜粋(事例集)を外部に公表した時期であり、事例集に掲載されている事例は、公表時よりも1、2年前に執行決定がなされたものが大半である。また、表1を見てのとおり、公表からすでに10年以上が経過した事例集も多く、今現在の基準書に照らすと陳腐化した内容も少なくない。それぞれの事例集で参照されている基準書や解釈指針は、あくまでも当時のものであることにご留意いただきたい。それにしても、IFRSが欧州の企業に対して強制適用されたのが2005年度からであるにもかかわらず、その2年後にはもう最初の事例集が公表されている対応の速さには驚かされる。
次に、執行決定事例を関連する基準書別に多い順に一覧で示すと、表2のとおりである。
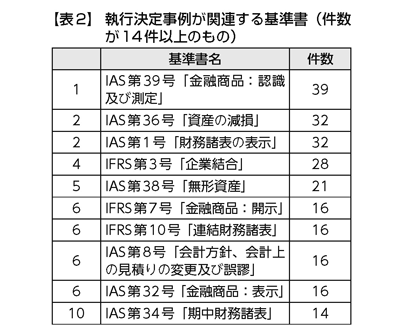
なお、一つの事例が複数の基準書にまたがって関係しているケースも相当数あるため、トータル件数の合計は319件を上回っている。掲載されている事例数を領域別に改めて集計すると、表3のようになった。
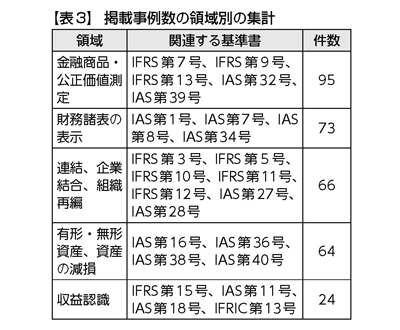
まずは金融商品系の事例の多さが目に付く。表2のランキングで1位のIAS第39号をはじめ、IAS第32号とIFRS第7号がランクインしている。このほか、IFRS第13号(公正価値測定)(12件)やIFRS第9号(金融商品)(12件)を加えると95件となり、これだけで全事例の3割弱を占めている。金融商品系は、IAS(IFRS)の基準書も分厚く、複雑で難解な論点も多い。金融商品や公正価値測定のグループに続くのが、財務諸表の表示系の事例群である。我が国においても有価証券報告書の重点項目審査が規制当局により毎年実施されているが、欧州の各国においても、財務諸表の表示方法や開示の内容等が毎年の重点審査項目となり、発行者と執行者との間の「見解の相違」も少なからず生じていることは想像に難くない。その結果として、企業による表示や開示の不適切/不十分さを執行当局に指摘されるケースも多いであろう。表2でランクインしているIAS第1号、第8号、第34号に加えて、IAS第7号「キャッシュ・フロー計算書」に関連する事例11件を含めると、73件となった。
財務諸表の表示や開示に関しては、国際会計基準審議会(IASB)は2024年4月9日、IFRS第18号「財務諸表における表示及び開示」を公表した。これまで何度か部分的な改定が行われつつも、IAS(国際会計基準)の最も古い基準書として残ってきたIAS第1号は、2027年1月1日以後に開始する事業年度から、IFRS第18号に置き換えられることになる。
3番目に多いグループは、企業結合・連結、組織再編系の事例であった。我が国でもよく問題になる逆取得や支配・重要な影響力の判定などを取り扱った事例も多く、洋の東西を問わず、経理マンや会計監査人、執行当局が悩んでいることに大差はないと感じさせられる。また、企業結合や連結については、IFRS第3号からはじまって、IFRS第10号、第11号及び第12号と、基準書がいずれも近年になって大きくリニューアルされた。連結や持分法適用の範囲、取得企業の判定、取得資産の公正価値の測定などは見積りや判断の余地が大きく、金額的重要性も通常極めて大きいことから、会計処理上も難しい判断を迫られることが多いのであろう。IFRS第3号、IFRS第10号、第11号、第12号に加えて、IFRS第10号が公表される前は連結財務諸表を規定する基準書であった、IAS第27号(個別財務諸表)や第28号(関連会社に対する投資)、さらには事業や非流動資産の売却を取り扱ったIFRS第5号(売却目的で保有する非流動資産及び非継続事業)の事例を含めると66件となった。
事例数が多いもう一つのグループは、資産の減損や有形、無形資産のグループである。
表2でランクインしている資産の減損や無形資産に加え、有形固定資産(IAS第16号:5件)、投資不動産(IAS第40号:6件)の事例を合計すると64件となった。
収益認識のグループは、IFRS第15号に関する事例の10件に加えて、IAS第18号(収益:10件)とIAS11号「工事契約」(3件)にIFRIC第13号「カスタマー・ロイヤルティ・プログラム」の1件を加えても24件と、領域の広さを考えるとそれほど事例数が多いとは言えない。IFRS第15号「顧客との契約から生じる収益」が開発・公表されてからまだ日が浅いという事情はあるにせよ、収益認識に関しては、金融商品や固定資産の減損等と比較すると、高度な見積りが必要となる論点や、会計処理や表示方法等が問題となる論点が少ないのかもしれない。また、退職給付や引当金も、「会計上の見積り」の代表的な論点であるにもかかわらず、事例数は比較的少なかったといえる(IAS第19号「従業員給付」)とIAS第37号「引当金、偶発負債及び偶発資産」及びIFRIC第14号「確定給付資産の上限、最低積立要件及びそれらの相互関係」を合計して13件であった)。
執行決定事例の表題(IFRS第15号と第16号に係るもの)
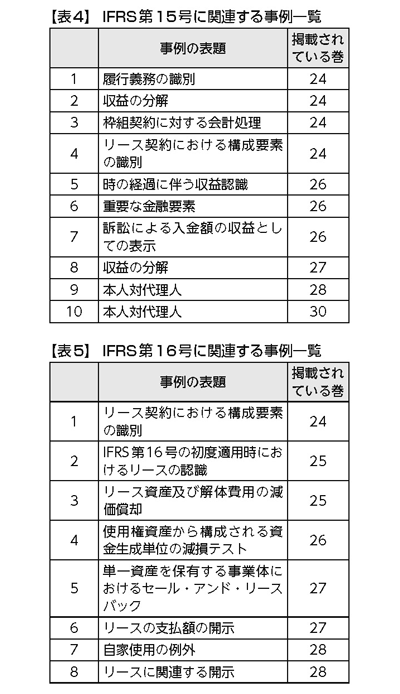
執行決定事例として収録されているものの中で、IFRS第15号「顧客との契約から生じる収益」に関連するものは10件、IFRS第16号「リース」が8件含まれている。ちなみに、IFRS第17号「保険契約」に関連する事例はまだ公表されていない。ここでは、IFRS第15号及びIFRS第16号に関連する事例の表題を列挙して紹介することとしたい(表4及び表5を参照)。
具体的な執行決定事例(最も直近に公表された第30巻に掲載されている事例)
以下では、最も直近の2025年6月27日に公表された事例集第30巻に収録された事例について紹介することとしたい。
事例集第30巻に収録された事例は、下記の8件である。
1.のれんの減損テスト
2.キャッシュ・フロー予測及び資産の耐用年数
3.繰越欠損金に対する繰延税金資産の認識
4.親会社の開示
5.ある取引が企業結合に該当するかどうかの評価
6.電力販売契約(PPA)と公正価値インプットの分類
7.本人対代理人
8.実質的な権利を勘案しての支配
具体的な執行決定事例は、冒頭に表題と対象となる決算期末日、論点のカテゴリー、関連する基準書が明示された後、本文は、「発行者(財務諸表の作成者)の会計処理についての説明」、「執行決定(the enforcement decision)」及び「執行決定の根拠」の3部構成となっている。まず、今回は上記の1と2の事例を紹介する。
1.のれんの減損テスト
会計期間末日:2022年12月31日
対象領域:減損テスト、のれん、予測期間
関連する基準書/要求事項 IAS第36号「資産の減損」
(発行者の会計処理に関する説明)
発行者はITハードウェア・コンポーネントを開発・販売している。発行者の無形資産は、技術特許及び顧客関係、資産化された開発費、のれんから構成されており、発行者ののれんの大部分は2017年の買収に起因するものである。使用価値の測定に使用される予測将来キャッシュ・インフローは、将来の新技術製品の販売から生じる収益である。のれんの減損テストを実施する際、発行者は2018年から、その後9年間にわたるキャッシュ・フロー予測を適用した。(中略)発行者によると、買収した事業は自動車業界向けのソリューション開発に注力しており、大部分が開発段階にあった。売上高と営業利益によるキャッシュ・フローの予測は主に7~9年後であった。発行者は、予測期間が長いことを裏付ける論拠として、以下の点を挙げた:
a.キャッシュフローは、開発サイクルが長く、大規模な品質テストを必要とする自動車産業からの需要に左右される。
b.予想キャッシュフローは法改正の影響を受ける。2026年以降、発行者の製品を使用するシステムがEUで義務化される。
c.経験上、技術や特許が収益を生むようになるまでには時間がかかる。
d.発行者の過去の経験の一例として、2004年から2010年にかけて開発され、2015年に収益を上げ始めた携帯電話用のハードウェア・コンポーネントがある。この製品は現在も発行者の収益に貢献している。
(執行決定)
執行者は、発行者の経営陣は9年という長い予測期間について信頼できるキャッシュ・フロー予測を行うことができなかったと結論し、発行者はキャッシュ・フローの予測期間を5年に短縮した。
(執行決定の根拠)
執行者は、IAS第36号33項(b)によれば、予算及び予測に基づく予測は、それ以上の期間が正当化されない限り、最長5年間を対象期間としなければならないと指摘した。さらに、IAS第36号第35項では、「5年を超える期間の将来のキャッシュ・フローに関する詳細かつ明示的で信頼性のある財務予算及び予測は、一般的に入手可能ではない」と規定している。(中略) 経営者は、5年を超える期間の財務予算/予測に基づくキャッシュ・フロー予測が信頼できると確信し、過去の経験に基づき、その長期にわたるキャッシュ・フローを予測する能力を証明できる場合には、その予測を使用することができる。発行者は2018年に9年という予測期間を適用したが、2020年に重要な減損を認識した後、2021年に再度適用した。執行者は、発行者の経営者が当初予想したキャッシュ・フローは実現しなかったと結論した。執行者は過去の経験に基づき、発行者が9年という長期にわたってキャッシュ・フローを予測する能力を実証できなかったと結論した。
2.キャッシュ・フロー予測及び資産の耐用年数
会計期間末日:2022年12月31日
対象領域:耐用年数、キャッシュ・フローの予測、減損、資金生成単位
関連する基準書/要求事項 IAS第36号「資産の減損」、IAS第16号「有形固定資産」
(発行者の会計処理に関する説明)
発行者は、再生可能エネルギー源、特に風力と太陽エネルギー源からの電気エネルギーの発電事業を行っている。2022年度の年次連結財務諸表において、発行者は、風力発電所は耐用年数25年で計画的に減価償却され、コンセッションは29年で償却すると説明した。2022年、発行者は、独立した資金生成単位を表す各風力発電所に割り当てられた有形・無形資産の減損テストを実施し、使用価値に基づいて回収可能価額を算出した。減損は確認されなかった。
風力発電所の使用価値を決定する際、発行者は49年間のキャッシュ・フロー予測を用い、その総計がIAS第16号に従って減価償却を決定するために用いられる発電設備の耐用年数(25年)及びプロジェクト・コンセッションの償却期間(29年)よりも長いと説明した。その根拠は、継続的な技術進化、発電設備の継続的メンテナンス、改修措置の実施(耐用年数の延長)により風力発電所の耐用年数が延長されるはずであるというものであった。発行者は、コンセッションが更新されることを予測していた。
この点に関して発行者は、発電開始後29年間の営業キャッシュ・フロー(発電所の運転効率を維持するのに適切な投資水準を考慮し、必要なコンセッションの期間に基づいている)を考慮した。残価は、コンセッション終了後20年間の風力発電所から生み出される運転キャッシュ・フローの正味現在価値として見積られた。
(執行決定)
執行者は、発行者が使用した49年というキャッシュ・フロー予測期間に同意せず、使用価値を算定するために発行者が使用したキャッシュ・フロー予測は、発行者の資金生成単位の継続的な運営に不可欠な資産であるコンセッションの耐用年数(29年)よりも長くすることはできないと結論した。
(執行決定の根拠)
執行者は、IAS第36号第33項によれば、企業は、キャッシュ・フロー予測を、資産の残存耐用年数にわたって存在するであろう経済状況の範囲に関する経営者の最善の見積りを表す、合理的かつ裏付け可能な仮定に基づかなければならないと指摘した。外部証拠をより重視しなければならない。さらに、IAS第36号第49項では、資金生成単位が異なる見積耐用年数を持つ資産で構成されており、そのすべてが資金生成単位の継続的な運営に不可欠である場合、資金生成単位に関連する将来キャッシュ・フローを見積る際に、耐用年数の短い資産の交換は、資金生成単位の日常的な保守の一部であるとみなすことを求めている。執行者は、IAS第36号第33項及び第49項に基づき、キャッシュ・フロー予測は通常、資金生成単位の継続的な運営に不可欠な資産の最長耐用年数よりも長い期間を対象とすることはできないと考えた。さらに、執行者は次のように述べた:
a.現在、発行者は、発電所の耐用年数及び/又はコンセッションの合計期間49年の延長について、何の証拠も持っていなかった。
b.発行者は、風力発電所の継続的な運営に不可欠なコンセッション権が、過去の経験に基づいて更新されることを予想していたが、発行者は、それが実現することを示す追加的な証拠を提出しなかった。
従って執行者は、風力発電所の使用価値を計算するために使用したキャッシュフロー予測は、継続的な操業に不可欠な資産であるコンセッションの耐用年数より長くはできないと考えた。
~参考~ 日本公認会計士協会ホームページ IFRSケース・スタディ
当ページの閲覧には、週刊T&Amasterの年間購読、
及び新日本法規WEB会員のご登録が必要です。
週刊T&Amaster 年間購読
新日本法規WEB会員
試読申し込みをいただくと、「【電子版】T&Amaster最新号1冊」と当データベースが2週間無料でお試しいただけます。
人気記事
人気商品
-
-
団体向け研修会開催を
ご検討の方へ弁護士会、税理士会、法人会ほか団体の研修会をご検討の際は、是非、新日本法規にご相談ください。講師をはじめ、事業に合わせて最適な研修会を企画・提案いたします。
研修会開催支援サービス -
Copyright (C) 2019
SHINNIPPON-HOKI PUBLISHING CO.,LTD.