一般2026年10月13日 災害で申告出来ない‼どうしよう? 執筆者:鈴木恵
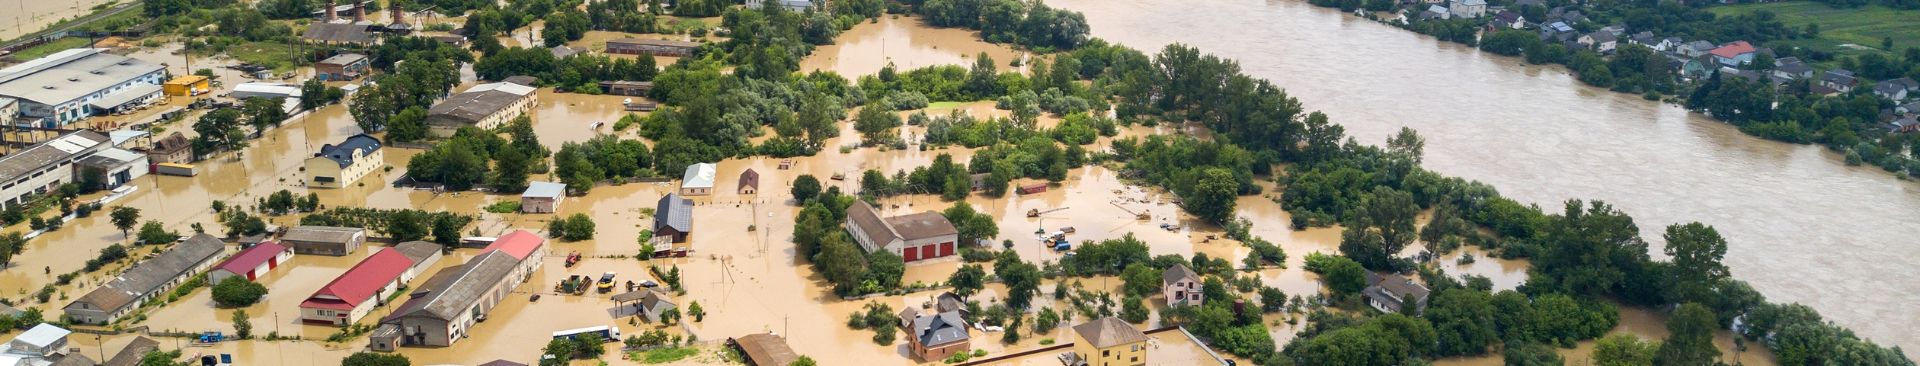
今年の夏は「観測史上初」や「記録的大雨」という表現が見聞きされました。令和8年熊本地震、令和8年8月千葉豪雨、9月には名古屋の大雨などと各地で災害が起こりました。この度の地震・大雨・土砂崩れなどの被害に遭われた方、また会社様には心よりお見舞い申し上げます。
さて、会社が災害を被ったタイミングで、決算期や申告期限を迎えた場合、どうしたら良いのでしょうか?
今回は災害にあった時の申告書類の対処法を確認していきます。
1 最初にすること
事務所に雨が浸水した場合、あらゆる物が泥水に浸かってしまい、衛生面を考慮すると処分する物も多くあります。
領収書・請求書・レジペーパー・PCが泥水に浸かり破損し、流された場合は、どうすれば良いでしょうか?
このままでは申告書を作成できません。パニックで悲観しそうな状況ですが、ちゃんと救済措置があります。まずは管轄の税務署に連絡し、相談をすることです。もしかしたら、管轄の税務署も被災しているかもしれません。ですので状況はわかってもらえます。一番にすることは、恐れずに税務署に相談です。
その相談とは、申告・納付の期限の延長を申し出することです。申告や納付の期限を延長したり、納税を一定期間猶予する制度があります。こちらの制度を使うのが最も良いと思います。
災害等にあったとき|国税庁
https://www.nta.go.jp/publication/pamph/koho/kurashi/html/04_4.htm
期限の延長をする場合の制度は以下の区分に分かれています。
| 1 | 地域指定 | 災害による被害が広い地域に及ぶ場合に、国税庁長官が延長する地域と期日を定めて告示することで、その告示の期日まで申告・納付などの期限が延長 |
| 2 | 対象者指定 | 国税庁が運用するシステムが期限間際に使用不能であるなど特定の税目に係る申告・納付などの行為をすることができない方が多数に上ると認められる場合に、国税庁長官が延長する対象者の範囲と期日を定めて告示することで、その告示の期日まで申告・納付などの期限が延長 |
| 3 | 個別指定 | 所轄税務署長に申告・納付などの期限の延長を申請し、その承認を受けることにより延長 |
名古屋の大雨で浸水した場合は「3の個別指定」に該当します。令和8年熊本地震は「1の地域指定」の対応となります。
そして千葉豪雨は「3の個別指定」の対応となります。災害として一括りではないようです。
令和8年熊本地震に関するお知らせ|国税庁
https://www.nta.go.jp/taxes/shiraberu/saigai/r8/kumamoto/index.htm
令和8年8月千葉豪雨により被害を受けられた皆様へ|国税庁
https://www.nta.go.jp/taxes/shiraberu/saigai/r8/chiba/index.htm
そうなると、勝手な判断は間違いのもとです。だからこそ悩むより税務署に問合せをした方が良いのです。
税務署への問合せは「今回の大雨で床上浸水したため、申告書類の作成・提出が出来ないため期限の延長の手続きを教えて下さい」と聞けば、教えて頂けます。
2 「災害による申告、納付等の期限延長申請書」の書き方
次に、申請書を記入します。帳票の中に「被災状況」の欄があります。こちらはそのままの現状を記入します。
例として、「令和8年9月8日大雨により床上浸水で本社が被災した。伝票・請求書・通帳・PC…etcが泥水に浸かり使用・確認が困難で…又は流された…ので申告書類の作成が困難です。」と正直に記入すれば良いです。
また、今後の対応と提出できるおおよその日程を記載してあれば尚良し、という感じでしょうか。
さらに被害の状況を写真に撮って保存することも重要です。後日税務署からの問い合わせに対して重要な証拠になりますし、自分の記録にもなります。また、損害保険の申請をする時も説明が早くなります。そして建物の倒壊を受けた場合に証明する「罹災証明書」にも使用できます。証明するのは写真が一番わかりやすいです。
以上により、災害を受けた時は後片付けが大変で、申告どころではない状況ですが、それでも最初にすることは、税務署か、顧問税理士に相談し、申告期限の延長を行うことです。
各地の災害から一日も早い復旧を願いつつ、お見舞い申し上げます。
(2026年9月執筆)
(本記事の内容に関する個別のお問い合わせにはお答えすることはできません。)
人気記事
人気商品
執筆者
鈴木 恵すずき めぐみ
税理士(税理士鈴木恵事務所)
略歴・経歴
〈執筆〉
税法学580号85頁 「NPO法人の建物貸付業・ホンモロコ養殖業等の収益事業該当性が争われた事例」 共著 高橋祐介・本部勝大・鈴木恵
執筆者の記事
この記事に関連するキーワード
関連カテゴリから探す
-
-
団体向け研修会開催を
ご検討の方へ弁護士会、税理士会、法人会ほか団体の研修会をご検討の際は、是非、新日本法規にご相談ください。講師をはじめ、事業に合わせて最適な研修会を企画・提案いたします。
研修会開催支援サービス -
Copyright (C) 2019
SHINNIPPON-HOKI PUBLISHING CO.,LTD.